persoonlijke lening
7 okt, 2026

Uw persoonlijke lening, helder geregeld bij Leemans Kredieten

Persoonlijke lening: wat is het en waarop let u?

Wilt u een grotere uitgave financieren, maar liever niet in één keer uw spaargeld aanspreken? Met een persoonlijke lening kunt u een bedrag lenen en dat terugbetalen in vaste maandelijkse aflossingen. Zo weet u vooraf hoeveel u gedurende de looptijd betaalt. Of zo’n lening bij uw situatie past, hangt af van uw plannen, inkomsten en vaste kosten.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van consumentenkrediet. U leent een afgesproken bedrag en betaalt het terug volgens een vooraf vastgelegde looptijd en aflossingsregeling. Vaak zijn de maandelijkse aflossingen gelijk, zodat u uw budget op voorhand kunt plannen.

De voorwaarden verschillen naargelang de kredietgever en uw persoonlijke financiële situatie. Kijk daarom niet alleen naar het bedrag dat u kunt lenen, maar ook naar de totale kostprijs en de gevolgen voor uw maandbudget.

Waarvoor kunt u een persoonlijke lening gebruiken?

Een persoonlijke lening kan worden overwogen voor een geplande uitgave, zoals de aankoop van een wagen, een renovatie of de financiering van andere grotere kosten. Het is belangrijk om eerst te bepalen hoeveel u werkelijk nodig hebt. Lenen voor dagelijkse uitgaven of om bestaande schulden te blijven opvangen, kan uw financiële situatie net moeilijker maken.

Welke kosten moet u bekijken?

Vergelijk kredietaanbiedingen op basis van meer dan alleen de maandelijkse aflossing. Let onder andere op:

  • Het jaarlijks kostenpercentage (JKP): dit geeft de jaarlijkse kost van het krediet weer volgens de wettelijke berekeningsregels.
  • De looptijd: een langere looptijd kan de maandelijkse aflossing verlagen, maar kan de totale kost verhogen.
  • Het totaal terug te betalen bedrag: zo ziet u hoeveel het krediet in totaal kost.
  • De voorwaarden: lees na wat er geldt bij vervroegde terugbetaling, betalingsproblemen of andere wijzigingen.

Een lage maandelijkse aflossing betekent dus niet automatisch dat een lening de goedkoopste keuze is. Vraag naar de volledige kredietvoorwaarden en neem de tijd om ze te vergelijken.

Hoe beoordeelt u of de lening haalbaar is?

Maak vóór uw aanvraag een overzicht van uw netto-inkomsten, vaste kosten en bestaande kredietverplichtingen. Houd ook ruimte over voor onverwachte uitgaven. Een lening moet betaalbaar blijven gedurende de volledige looptijd, niet alleen op het moment van de aanvraag.

In België moet een kredietgever uw kredietwaardigheid beoordelen. Daarbij kan onder meer rekening worden gehouden met uw inkomsten, uitgaven en lopende kredieten. De kredietgever raadpleegt ook de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Een aanvraag leidt dus niet automatisch tot een goedkeuring.

Wat gebeurt er bij een vervroegde terugbetaling?

Wilt u het openstaande bedrag vroeger terugbetalen, dan kunnen daarvoor wettelijke en contractuele regels gelden. Vraag uw kredietgever vooraf om uitleg over de procedure en eventuele kosten. Controleer de informatie in uw kredietovereenkomst voordat u beslist.

Een persoonlijke lening aanvragen bij Leemans Kredieten

Overweegt u een persoonlijke lening? Bespreek uw plannen en budget zorgvuldig en bekijk welke voorwaarden op uw situatie van toepassing zijn. Bij Leemans Kredieten kunt u informatie vragen over de mogelijkheden en de vereiste documenten. De uiteindelijke beslissing hangt af van een beoordeling van uw aanvraag en kredietwaardigheid.

Leen verantwoord: ga alleen een krediet aan als de maandelijkse aflossingen binnen uw budget passen en u de totale kostprijs begrijpt.

Vraag vandaag uw persoonlijke lening aan.

geld lenen van particulier
8 okt, 2026

Geld lenen van particulier: zo maak je duidelijke en veilige afspraken

Geld lenen van een particulier: waar moet je op letten?

Geld lenen van een particulier betekent dat je een bedrag leent van iemand die geen bank is, zoals een familielid, vriend of kennis. Dat kan een oplossing zijn wanneer je snel geld nodig hebt of geen klassieke lening wilt aanvragen. Toch is het belangrijk om duidelijke afspraken te maken. Ook als je elkaar goed kent, kan een misverstand over rente of terugbetaling de relatie onder druk zetten.

In dit artikel lees je hoe je een particuliere lening zorgvuldig aanpakt, welke afspraken je best op papier zet en hoe je mogelijke risico’s herkent.

Wat is een lening tussen particulieren?

Bij een lening tussen particulieren leent de ene persoon een bedrag aan de andere. Dat kan renteloos of met rente, en de terugbetaling kan in één keer of in schijven gebeuren. Vaak gaat het om een lening binnen de familie- of vriendenkring, maar er bestaan ook online platformen die kredietgevers en kredietnemers met elkaar in contact brengen.

Een lening is iets anders dan een schenking: bij een lening moet het bedrag volgens de gemaakte afspraken worden terugbetaald. Leg daarom duidelijk vast wat jullie bedoelen, zeker wanneer het om een groot bedrag gaat.

Maak altijd duidelijke afspraken

Mondelinge afspraken kunnen achteraf moeilijk te bewijzen zijn. Zet de voorwaarden daarom in een schriftelijke overeenkomst die beide partijen ondertekenen. Neem daarin minstens de volgende punten op:

  • de volledige namen en adressen van de kredietgever en kredietnemer;
  • het geleende bedrag en de datum waarop het wordt uitbetaald;
  • of er rente wordt aangerekend en hoe die wordt berekend;
  • het terugbetalingsschema, met bedragen en vervaldagen;
  • wat er gebeurt bij een laattijdige betaling;
  • of vervroegd terugbetalen mogelijk is;
  • de datum en handtekeningen van beide partijen.

Bewaar ook bewijs van de betaling en de terugbetalingen, bijvoorbeeld via bankoverschrijvingen met een duidelijke mededeling. Dat maakt de geldstroom achteraf beter aantoonbaar. Een schriftelijke overeenkomst is nuttig bewijs, maar betekent niet automatisch dat je zonder verdere stappen beslag kunt laten leggen als de andere partij niet betaalt.

Renteloos lenen of rente betalen?

Een particuliere lening kan renteloos zijn. Vermeld dat dan uitdrukkelijk in de overeenkomst. Als er wel rente wordt aangerekend, leg dan het percentage en de berekeningswijze helder vast. Zo vermijd je discussie over het verschuldigde bedrag.

Bij rente kunnen ook fiscale verplichtingen spelen. De precieze behandeling hangt af van de omstandigheden. Vraag bij twijfel advies aan een boekhouder of andere bevoegde professional.

Kun je geld lenen van familie of vrienden?

Lenen van iemand die je kent, kan flexibel zijn. Jullie kunnen bijvoorbeeld samen een haalbaar afbetalingsplan afspreken. Tegelijk kan een betalingsprobleem de persoonlijke relatie belasten. Wees daarom vooraf eerlijk over je financiële situatie en spreek af wat er gebeurt als je tijdelijk niet kunt betalen.

Ook voor een lening tussen familieleden is een overeenkomst verstandig. Ze zorgt ervoor dat iedereen dezelfde verwachtingen heeft en voorkomt dat een lening later als een schenking wordt beschouwd — of omgekeerd.

Let op met online aanbiedingen

Wees voorzichtig met onbekenden die online snel en zonder veel vragen een lening beloven. Oplichters vragen soms eerst een voorschot voor zogezegde dossierkosten, verzekering of belastingen, waarna de lening nooit wordt uitbetaald. Wees ook alert als iemand je vraagt om bankcodes, pincodes of bevestigingscodes te delen. Die gegevens zijn strikt persoonlijk.

Stort geen voorschot aan een onbekende kredietgever zonder de identiteit en betrouwbaarheid grondig te controleren. Bij online kredietplatformen is het verstandig na te gaan wie het platform beheert en welke voorwaarden gelden. In België kunnen regels voor consumentenkrediet van toepassing zijn, zeker wanneer iemand beroepsmatig of op regelmatige basis krediet aanbiedt. Controleer in dat geval welke verplichtingen en vergunningen gelden.

Is een particuliere lening de juiste keuze?

Vergelijk de lening met andere mogelijkheden en kijk niet alleen naar het bedrag dat je kunt lenen. Bereken ook of je de afbetalingen comfortabel kunt dragen naast je vaste kosten. Een lening die vandaag haalbaar lijkt, kan moeilijk worden als je inkomen daalt of onverwachte uitgaven krijgt.

Vraag jezelf voor je tekent af:

  • Heb ik het geld echt nodig, of kan de uitgave wachten?
  • Past de terugbetaling binnen mijn maandbudget?
  • Zijn alle voorwaarden duidelijk en schriftelijk vastgelegd?
  • Weet ik wat de gevolgen zijn als ik niet op tijd betaal?
  • Heb ik gecontroleerd dat de kredietgever betrouwbaar is?

Conclusie

Geld lenen van een particulier kan een praktische oplossing zijn, maar vraagt om duidelijke afspraken en vertrouwen langs beide kanten. Leg het bedrag, de rente en de terugbetaling schriftelijk vast, gebruik traceerbare betalingen en wees voorzichtig met online aanbiedingen. Bij grotere bedragen, onduidelijke voorwaarden of twijfel over de juridische of fiscale gevolgen vraag je best professioneel advies.

Deze informatie is algemeen en vervangt geen persoonlijk juridisch of financieel advies.


28 Veelgestelde Vragen over Geld Lenen van Particulieren in België

  1. Wie kan mij helpen aan een lening?
  2. Wat kun je doen als iemand je geld niet terug geeft?
  3. Mag ik als particulier geld uitlenen?
  4. Wie kan mij helpen met een lening?
  5. Hoe betrouwbaar is mozzeno?
  6. Hoe kan ik in België een lening krijgen zonder bank?
  7. Wat te doen als iemand geleend geld niet terug krijgt?
  8. Hoe kan ik geld lenen van een particulier persoon?
  9. Kun je privé geld lenen?
  10. Hoeveel geld mag je van iemand lenen?
  11. Hoe leen je geld van particulieren?
  12. Hoe leen ik geld van particulieren?
  13. Hoeveel geld mag je lenen aan iemand?
  14. Hoeveel geld mag je lenen van iemand?
  15. Wat kost 10.000 euro lenen per maand?
  16. Kan ik geld lenen van een particulier?
  17. Waar kan ik geld krijgen zonder te lenen uit bank?
  18. Hoe kan ik als particulier betrouwbaar geld lenen?
  19. Hoeveel mag je een particulier lenen?
  20. Welke particulier kan mij geld lenen?
  21. Waar kun je vertrouwd geld lenen?
  22. Hoeveel mag je particulier lenen?
  23. Wie leent geld aan particulieren?
  24. Kun je een lening krijgen van een particulier?
  25. Waar kan ik snel geld lenen zonder bank?
  26. Hoe kom ik met spoed aan geld?
  27. Waar kan ik met spoed geld lenen?
  28. Waar kan je particulier geld lenen?

Wie kan mij helpen aan een lening?

Wie je kan helpen aan een lening, hangt af van je situatie en het bedrag dat je nodig hebt. Je kunt informeren bij een erkende kredietgever, zoals een bank of kredietmaatschappij, of eventueel een lening bespreken met familie of vrienden. Maak bij een particuliere lening altijd duidelijke schriftelijke afspraken over het bedrag, de rente en de terugbetaling. Wees voorzichtig met onbekenden die online snel geld beloven of vooraf kosten vragen, en controleer of een kredietgever betrouwbaar is voordat je gegevens of geld deelt.

Wat kun je doen als iemand je geld niet terug geeft?

Als iemand je geleende geld niet terugbetaalt, neem dan eerst schriftelijk contact op en verwijs naar de afgesproken terugbetalingsdatum. Bewaar de leningsovereenkomst, berichten en bewijzen van overschrijvingen. Reageert de persoon niet, stuur dan een formele ingebrekestelling, bij voorkeur aangetekend, met het openstaande bedrag en een redelijke termijn om te betalen. Je kunt ook een afbetalingsplan of bemiddeling voorstellen. Blijft betaling uit, dan kun je juridisch advies inwinnen over verdere stappen, zoals een procedure bij de bevoegde rechtbank. De precieze aanpak hangt af van de afspraken en het bewijs waarover je beschikt.

Mag ik als particulier geld uitlenen?

Ja, als particulier mag je in België geld uitlenen aan iemand anders, bijvoorbeeld aan familie of vrienden. Leg de afspraken wel schriftelijk vast: noteer het geleende bedrag, eventuele rente, de terugbetalingsregeling en wat er gebeurt bij een laattijdige betaling. Wanneer je regelmatig of beroepsmatig leningen aanbiedt, kunnen bijkomende wettelijke regels en verplichtingen gelden. Bij twijfel over de voorwaarden of de fiscale gevolgen vraag je best advies aan een deskundige.

Wie kan mij helpen met een lening?

Wie je kan helpen met een lening, hangt af van je situatie. Je kunt informeren bij een bank of erkende kredietgever, of een lening bespreken met een familielid of vriend. Maak bij een particuliere lening altijd duidelijke, schriftelijke afspraken over het bedrag, eventuele rente en de terugbetaling. Wees voorzichtig met onbekenden die online snel geld beloven of vooraf kosten vragen. Twijfel je over de voorwaarden, vraag dan onafhankelijk financieel advies.

Hoe betrouwbaar is mozzeno?

Mozzeno is een Belgisch online platform voor leningen, maar geen enkele kredietverstrekker kan zonder meer als risicoloos worden beschouwd. Controleer vóór je een lening aanvraagt wie precies het krediet verstrekt, of de betrokken onderneming over de vereiste vergunningen of registraties beschikt en wat de totale kostprijs, rente en voorwaarden zijn. Lees ook recente ervaringen van klanten, maar baseer je keuze niet uitsluitend op reviews. Betaal geen onverwachte voorschotten en deel nooit je bankcodes of pincodes.

Hoe kan ik in België een lening krijgen zonder bank?

In België kan je zonder bank geld lenen bij een particulier, zoals een familielid of vriend, of via een online kredietplatform. Maak altijd een schriftelijke overeenkomst met duidelijke afspraken over het bedrag, de eventuele rente, de terugbetaling en wat er gebeurt bij betalingsproblemen. Controleer bij een online aanbieder wie erachter zit en wees op je hoede voor voorschotten, verborgen kosten of beloftes van gegarandeerde goedkeuring. Bekijk ook of de aanbieder aan de Belgische regels voor kredietverlening moet voldoen en of de maandelijkse afbetalingen binnen je budget passen.

Wat te doen als iemand geleend geld niet terug krijgt?

Krijg je geleend geld niet terug, neem dan eerst rustig contact op met de lener en vraag wanneer die kan terugbetalen. Bevestig de gemaakte afspraken schriftelijk en bewaar bewijzen van de lening, zoals een ondertekende overeenkomst, berichten en bankoverschrijvingen. Kom je samen niet tot een oplossing, stuur dan een formele ingebrekestelling met een duidelijke betalingstermijn. Blijft betaling uit, dan kun je juridisch advies vragen of de zaak voorleggen aan de bevoegde rechtbank; bij grotere bedragen is advies van een advocaat of jurist aangewezen.

Hoe kan ik geld lenen van een particulier persoon?

Je kunt geld lenen van een particulier door iemand uit je familie- of vriendenkring te vragen, of door een betrouwbaar leenplatform te gebruiken dat particulieren met elkaar in contact brengt. Bespreek vooraf het bedrag, eventuele rente en een haalbaar terugbetalingsplan. Zet alle afspraken in een ondertekende overeenkomst en laat het geld en de afbetalingen bij voorkeur via de bank verlopen, zodat er een duidelijk bewijs is. Wees voorzichtig met onbekende online kredietgevers die vooraf kosten vragen of je persoonlijke bankcodes willen.

Kun je privé geld lenen?

Ja, je kunt privé geld lenen van bijvoorbeeld een familielid, vriend of andere particulier. Spreek vooraf duidelijk af hoeveel je leent, of er rente geldt en wanneer en hoe je terugbetaalt. Zet die afspraken bij voorkeur in een schriftelijke overeenkomst en betaal via overschrijving, zodat beide partijen een bewijs hebben. Leen je via een onbekende of een online platform, controleer dan goed wie de kredietgever is en wees op je hoede voor voorschotten of verzoeken om bankcodes.

Hoeveel geld mag je van iemand lenen?

Er is in België geen algemeen maximumbedrag dat je van een particulier mag lenen. Het bedrag hangt af van wat jullie onderling afspreken en of de kredietgever het kan missen en jij het realistisch kunt terugbetalen. Leg bij voorkeur ook grotere leningen schriftelijk vast, met het bedrag, eventuele rente en een duidelijk afbetalingsplan. Bij hoge bedragen of twijfel over de juridische of fiscale gevolgen vraag je best advies aan een notaris, advocaat of boekhouder.

Hoe leen je geld van particulieren?

Geld lenen van een particulier begint met duidelijke afspraken over het bedrag, de eventuele rente en de terugbetaling. Bespreek vooraf of en wanneer je het geld kunt terugbetalen en leg alle voorwaarden vast in een schriftelijke overeenkomst, ondertekend door beide partijen. Laat het geld en de afbetalingen bij voorkeur via de bank verlopen, zodat er een bewijs is. Leen je via een online platform of van iemand die je niet kent? Controleer dan zorgvuldig wie de kredietgever is en betaal nooit zomaar vooraf kosten of deel je bankcodes niet.

Hoe leen ik geld van particulieren?

Geld lenen van particulieren kan via familie of vrienden, of via een online platform dat kredietgevers en kredietnemers samenbrengt. Bespreek vooraf hoeveel je leent, of er rente verschuldigd is en wanneer en hoe je terugbetaalt. Zet alle afspraken in een schriftelijke overeenkomst en laat beide partijen die ondertekenen. Controleer bij online aanbiedingen wie de kredietgever is, wees voorzichtig met voorschotten en deel nooit je bankcodes of pincodes.

Hoeveel geld mag je lenen aan iemand?

In België is er in principe geen vast maximumbedrag dat je als particulier aan iemand anders mag uitlenen. Het bedrag moet natuurlijk wel realistisch zijn voor je eigen financiële situatie en de kredietnemer moet het kunnen terugbetalen. Leg bij voorkeur alle afspraken schriftelijk vast, ook als je geen rente vraagt, en vermeld het bedrag, de terugbetalingstermijnen en eventuele rente. Bij grote bedragen of wanneer je regelmatig geld uitleent, kunnen juridische of fiscale regels een rol spelen; vraag dan advies aan een notaris, boekhouder of juridisch adviseur.

Hoeveel geld mag je lenen van iemand?

Hoeveel geld je van iemand mag lenen, hangt af van jullie afspraken en je vermogen om het bedrag terug te betalen. Er is doorgaans geen vast maximumbedrag voor een lening tussen particulieren, maar bij een groot bedrag is een duidelijke, ondertekende overeenkomst extra belangrijk. Vermeld daarin het geleende bedrag, eventuele rente en het terugbetalingsplan, en bewaar bewijs van de betalingen. Let ook op: als de lening in werkelijkheid niet moet worden terugbetaald, kan ze als een schenking worden beschouwd, met mogelijk andere juridische of fiscale gevolgen.

Wat kost 10.000 euro lenen per maand?

Wat je maandelijks betaalt voor 10.000 euro hangt af van de looptijd, de rente en eventuele kosten. Bij een renteloze lening die je in vijf jaar terugbetaalt, is dat ongeveer 166,67 euro per maand. Ter illustratie: bij een jaarlijkse rente van 8% en dezelfde looptijd betaal je ongeveer 203 euro per maand, exclusief eventuele bijkomende kosten. Leg de rente en het afbetalingsschema altijd schriftelijk vast.

Kan ik geld lenen van een particulier?

Ja, je kunt geld lenen van een particulier, bijvoorbeeld van een familielid, vriend of via een online platform. Maak altijd duidelijke, schriftelijke afspraken over het bedrag, eventuele rente en de terugbetalingstermijn. Controleer bij online aanbiedingen goed wie de kredietgever is en betaal niet zomaar vooraf kosten. Afhankelijk van de omstandigheden kunnen ook wettelijke regels voor consumentenkrediet gelden.

Waar kan ik geld krijgen zonder te lenen uit bank?

Je kunt geld krijgen zonder bij een bank te lenen door bijvoorbeeld een lening af te spreken met familie of vrienden, of door via een betrouwbaar online platform met een particuliere kredietgever in contact te komen. Leg altijd schriftelijk vast hoeveel je leent, of er rente verschuldigd is en hoe en wanneer je terugbetaalt. Controleer bij online aanbiedingen de identiteit en betrouwbaarheid van de aanbieder, en betaal nooit zomaar vooraf kosten om een lening te krijgen.

Hoe kan ik als particulier betrouwbaar geld lenen?

Als particulier leen je het betrouwbaarst door eerst je budget te bekijken en na te gaan of je de afbetalingen comfortabel kunt dragen. Vergelijk verschillende mogelijkheden en controleer bij een professionele kredietgever of die over de vereiste erkenning beschikt. Leen je van familie, vrienden of iemand die je online ontmoet, leg dan het bedrag, de eventuele rente en het terugbetalingsschema schriftelijk vast. Gebruik traceerbare bankoverschrijvingen en betaal nooit zomaar een voorschot aan een onbekende die een lening belooft. Deel ook nooit je pincode, bankkaartgegevens of bevestigingscodes.

Hoeveel mag je een particulier lenen?

Er bestaat in België geen vast maximumbedrag dat je als particulier aan iemand anders mag lenen. Het bedrag hangt af van wat jullie overeenkomen en of de kredietgever het geld kan missen en de kredietnemer het realistisch kan terugbetalen. Leg bij elk bedrag de voorwaarden schriftelijk vast, inclusief eventuele rente en het afbetalingsplan. Bij grotere leningen kunnen ook juridische of fiscale aandachtspunten spelen; vraag bij twijfel advies aan een notaris, advocaat of boekhouder.

Welke particulier kan mij geld lenen?

Een particulier die je geld kan lenen, is bijvoorbeeld een familielid, vriend of kennis met voldoende financiële ruimte. Spreek vooraf duidelijk af hoeveel je leent, of er rente geldt en wanneer je terugbetaalt, en zet alles op papier. Je kunt ook online kredietplatformen bekijken, maar controleer zorgvuldig wie erachter zit en wees op je hoede voor aanbieders die vooraf kosten vragen of om persoonlijke bankcodes verzoeken.

Waar kun je vertrouwd geld lenen?

Vertrouwd geld lenen doe je bij een erkende kredietverstrekker of, als je leent van familie of vrienden, met duidelijke afspraken op papier. Controleer bij een professionele aanbieder of die in België bevoegd is om krediet aan te bieden en lees de rente, kosten en terugbetalingsvoorwaarden zorgvuldig na. Wees extra voorzichtig met online aanbiedingen die een lening garanderen zonder controle of vooraf geld vragen voor dossierkosten: betaal nooit zomaar een voorschot en deel nooit je pincodes of bankcodes.

Hoeveel mag je particulier lenen?

Hoeveel je particulier mag lenen, hangt af van de afspraken tussen jou en de kredietgever; er is niet één vast maximumbedrag dat voor elke onderhandse lening geldt. Het bedrag moet wel realistisch zijn in verhouding tot wat je kunt terugbetalen. Leg het geleende bedrag, eventuele rente en het afbetalingsplan schriftelijk vast. Als de lening wordt aangeboden door iemand die beroepsmatig of regelmatig krediet verstrekt, kunnen er Belgische regels voor consumentenkrediet gelden.

Wie leent geld aan particulieren?

Geld aan particulieren wordt meestal uitgeleend door familieleden, vrienden of kennissen. Daarnaast bestaan er online platformen die particuliere kredietgevers en kredietnemers met elkaar in contact brengen. Controleer bij zo’n aanbod altijd wie de kredietgever is en welke voorwaarden gelden. Wees extra voorzichtig met onbekenden die vooraf kosten vragen of persoonlijke bankgegevens willen ontvangen, en leg afspraken over het bedrag, eventuele rente en terugbetaling steeds schriftelijk vast.

Kun je een lening krijgen van een particulier?

Ja, je kunt geld lenen van een particulier, bijvoorbeeld van een familielid, vriend of via een online platform. Maak wel vooraf duidelijke afspraken over het bedrag, eventuele rente en de terugbetaling, en zet die bij voorkeur in een schriftelijke overeenkomst. Controleer bij een online aanbieder ook zorgvuldig of die betrouwbaar is en wees op je hoede voor voorschotten of verzoeken om bankcodes.

Waar kan ik snel geld lenen zonder bank?

Je kunt snel geld lenen zonder bank via iemand die je kent, zoals een familielid of vriend, of via een kredietplatform dat particulieren met elkaar in contact brengt. Maak altijd duidelijke schriftelijke afspraken over het bedrag, eventuele rente en de terugbetaling, en controleer bij een online aanbieder zorgvuldig wie erachter zit. Wees extra voorzichtig met aanbiedingen die “direct geld” beloven maar vooraf kosten vragen: dat kan oplichting zijn. Vergelijk ook andere mogelijkheden en leen alleen wat je volgens je budget kunt terugbetalen.

Hoe kom ik met spoed aan geld?

Heb je met spoed geld nodig? Bekijk eerst of de uitgave echt niet kan wachten en neem contact op met de schuldeiser om een betalingsuitstel of afbetalingsplan te bespreken. Vraag eventueel hulp aan familie of vrienden, maar leg afspraken over een eventuele lening schriftelijk vast. Een snelle lening kan duur zijn: controleer daarom de totale kosten, voorwaarden en betrouwbaarheid van de aanbieder voordat je iets ondertekent of vooraf geld betaalt. Deel nooit je bankcodes of pincodes. Lukt het niet om je rekeningen te betalen, neem dan contact op met het OCMW of een erkende dienst voor schuldbemiddeling in je gemeente.

Waar kan ik met spoed geld lenen?

Heb je dringend geld nodig, bekijk dan eerst of je bij je bank een lening kunt aanvragen of vraag iemand die je vertrouwt om je tijdelijk te helpen. Bij geld lenen van een particulier is het belangrijk om vooraf de identiteit van de kredietgever te controleren en alle afspraken over het bedrag, eventuele rente en terugbetaling schriftelijk vast te leggen. Wees extra voorzichtig met online aanbiedingen die onmiddellijke goedkeuring beloven of vooraf een vergoeding vragen: dat kan oplichting zijn. Vergelijk de totale kosten en leen alleen wat je volgens je budget kunt terugbetalen.

Waar kan je particulier geld lenen?

Particulier geld lenen kan via iemand uit je familie- of vriendenkring, of via een online platform dat kredietgevers en kredietnemers met elkaar in contact brengt. Maak in beide gevallen vooraf duidelijke, schriftelijke afspraken over het bedrag, eventuele rente en de terugbetaling. Wees extra voorzichtig met onbekenden die een lening beloven maar eerst voorschotkosten vragen, en controleer bij een online aanbieder wie erachter zit en welke voorwaarden gelden.

lenen in belgie
7 okt, 2026

Lenen in België: zo kies je een lening die bij je past

Lenen in België: waar moet je op letten?

Een lening kan helpen om een grote uitgave te spreiden, zoals de aankoop van een woning, een wagen of een nieuwe keuken. Maar lenen brengt ook verplichtingen met zich mee. Wie wil lenen in België, doet er goed aan eerst de verschillende kredietvormen en kosten te vergelijken en na te gaan of de maandelijkse afbetaling binnen het budget past.

Welke soorten leningen zijn er?

De meest voorkomende lening hangt af van het doel waarvoor je geld nodig hebt:

  • Hypothecair krediet: doorgaans bedoeld voor de aankoop, bouw of renovatie van een woning. De woning dient vaak als waarborg.
  • Lening op afbetaling: een vast bedrag dat je volgens een afgesproken schema terugbetaalt. Soms wordt deze lening gebruikt voor een wagen of een andere grote aankoop.
  • Verkoop op afbetaling: je betaalt een product in termijnen terug, vaak via de verkoper of een financieringspartner.
  • Kredietopening: een krediet waarmee je tot een afgesproken limiet geld kunt opnemen. De voorwaarden en kosten kunnen verschillen van die van een lening op afbetaling.

De benaming alleen zegt niet alles. Kijk altijd naar de looptijd, de rentevoet, de totale kosten en de voorwaarden in het kredietcontract.

Let op het JKP en de totale terugbetaling

Bij het vergelijken van leningen is het jaarlijks kostenpercentage (JKP) een belangrijke maatstaf. Het JKP geeft de jaarlijkse kost van het krediet weer, rekening houdend met de rente en bepaalde verplichte kosten. Vergelijk aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd. Zo krijg je een bruikbaarder beeld dan wanneer je alleen naar de rentevoet kijkt.

Bekijk ook hoeveel je in totaal terugbetaalt. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar betekent vaak dat je langer interesten betaalt. Vraag indien nodig een overzicht van het aflossingsschema en controleer welke kosten eventueel bijkomend aangerekend worden.

Wat beoordeelt een kredietgever?

Een kredietgever moet nagaan of het krediet verantwoord is en of je de afbetalingen vermoedelijk kunt dragen. Daarbij kan onder meer rekening worden gehouden met je inkomsten, vaste uitgaven, andere leningen en gezinssituatie. De kredietgever raadpleegt ook de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België.

Je kunt zelf je gegevens in de CKP raadplegen via de kanalen van de Nationale Bank. Controleer of de geregistreerde informatie klopt. Een kredietaanvraag indienen betekent niet automatisch dat je krediet wordt goedgekeurd.

Zo vergelijk je leningen in België

  1. Bepaal het bedrag dat je echt nodig hebt. Leen niet meer dan nodig.
  2. Maak een realistisch budget. Houd rekening met vaste kosten, onverwachte uitgaven en mogelijke veranderingen in je inkomen.
  3. Vergelijk het JKP en de totale terugbetaling. Kijk niet alleen naar de maandelijkse afbetaling.
  4. Controleer de looptijd en voorwaarden. Lees na wat er geldt bij vervroegde terugbetaling, betalingsproblemen of een wijziging van de rentevoet.
  5. Lees het contract vóór je tekent. Vraag uitleg over elke voorwaarde die niet duidelijk is.
  6. Controleer de kredietgever of bemiddelaar. Raadpleeg de officiële informatie van de bevoegde Belgische instanties om na te gaan of de onderneming over de vereiste toelating of registratie beschikt.

Verantwoord lenen

Een lening moet ook betaalbaar blijven als je situatie verandert. Denk bijvoorbeeld aan hogere energiekosten, een tijdelijke daling van je inkomen of onverwachte medische uitgaven. Als de afbetaling alleen lukt wanneer alles volgens plan verloopt, is het verstandig om het leenbedrag of de looptijd opnieuw te bekijken.

Wees voorzichtig met aanbiedingen die snelle goedkeuring beloven, kosten vooraf vragen of weinig informatie geven over de kredietgever. Deel geen persoonlijke of financiële gegevens voordat je de identiteit en betrouwbaarheid van de aanbieder hebt gecontroleerd.

Wat als terugbetalen moeilijk wordt?

Neem zo snel mogelijk contact op met je kredietgever als je merkt dat je een afbetaling niet zult kunnen uitvoeren. Wachten kan de situatie verergeren. Je kunt daarnaast advies vragen aan een erkende dienst voor schuldbemiddeling, bijvoorbeeld via je gemeente, het OCMW of een bevoegde hulpverleningsdienst.

Kort samengevat: lenen in België begint met een duidelijk doel en een haalbaar budget. Vergelijk het JKP, de totale terugbetaling en de contractvoorwaarden zorgvuldig. Een lening is pas een passende oplossing wanneer je de afbetalingen gedurende de volledige looptijd kunt dragen.

Dit artikel bevat algemene informatie en is geen persoonlijk financieel of juridisch advies. Voor je een krediet afsluit, controleer je best de actuele voorwaarden bij de kredietgever en de bevoegde Belgische instanties.


8 Belangrijke Tips voor Verantwoord Lenen in België

  1. Vergelijk de JKP’s bij verschillende kredietgevers.
  2. Leen alleen wat je echt nodig hebt.
  3. Bereken vooraf of de maandelijkse aflossing haalbaar is.
  4. Controleer of de kredietgever erkend is door de FSMA.
  5. Lees het contract en de kleine lettertjes zorgvuldig.
  6. Let op dossierkosten en andere bijkomende kosten.
  7. Vermijd nieuwe leningen om bestaande schulden af te lossen.
  8. Vraag advies aan een erkende schuldbemiddelaar bij betalingsproblemen.

Vergelijk de JKP’s bij verschillende kredietgevers.

Vergelijk het jaarlijks kostenpercentage (JKP) bij verschillende kredietgevers voordat je een lening afsluit. Het JKP houdt rekening met de rente en bepaalde verplichte kosten, waardoor je een beter beeld krijgt van de totale kredietkost dan met alleen de rentevoet. Vergelijk wel aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd, en controleer ook hoeveel je in totaal terugbetaalt. Zo kan je beter inschatten welk krediet het best bij je budget past.

Leen alleen wat je echt nodig hebt.

Leen alleen wat je echt nodig hebt en stem het bedrag af op je concrete uitgave. Een hoger leenbedrag kan verleidelijk lijken, maar je betaalt er doorgaans ook meer interesten op en zit mogelijk langer vast aan maandelijkse aflossingen. Bereken vooraf hoeveel je nodig hebt en controleer of de terugbetaling comfortabel binnen je budget past.

Bereken vooraf of de maandelijkse aflossing haalbaar is.

Bereken vóór je een lening afsluit of de maandelijkse aflossing echt in je budget past. Trek je vaste kosten, andere leningen en dagelijkse uitgaven af van je netto-inkomen en hou ook ruimte over voor onverwachte kosten. Zo vermijd je dat een afbetaling later financieel zwaar wordt.

Controleer of de kredietgever erkend is door de FSMA.

Controleer vóór je een lening aanvraagt of de kredietgever of kredietbemiddelaar erkend is door de FSMA, de Autoriteit voor Financiële Diensten en Markten. Raadpleeg daarvoor de officiële registers en waarschuwingen op de website van de FSMA, en controleer of de naam en contactgegevens overeenkomen met die van de aanbieder. Zo verklein je het risico op fraude of aanbiedingen van onbevoegde partijen. Wees extra voorzichtig als je vooraf geld moet betalen of onder druk wordt gezet om snel te beslissen.

Lees het contract en de kleine lettertjes zorgvuldig.

Lees vóór je een lening afsluit het contract en de kleine lettertjes zorgvuldig. Controleer niet alleen het bedrag en de maandelijkse afbetaling, maar ook het JKP, de totale terugbetaling, eventuele bijkomende kosten en de voorwaarden voor vervroegde terugbetaling of betalingsproblemen. Vraag uitleg over alles wat niet duidelijk is en teken pas wanneer je de afspraken volledig begrijpt.

Let op dossierkosten en andere bijkomende kosten.

Let bij het vergelijken van leningen niet alleen op de rentevoet en de maandelijkse afbetaling, maar ook op dossierkosten en andere bijkomende kosten. Denk bijvoorbeeld aan verplichte verzekeringen, schattingskosten of notariskosten bij een hypothecair krediet. Die uitgaven kunnen de totale kostprijs flink verhogen. Vraag daarom een duidelijk overzicht van alle kosten en vergelijk het jaarlijks kostenpercentage (JKP) en het totaalbedrag dat je uiteindelijk terugbetaalt.

Vermijd nieuwe leningen om bestaande schulden af te lossen.

Vermijd een nieuwe lening om bestaande schulden af te lossen. Zo’n oplossing kan tijdelijk wat ademruimte geven, maar leidt vaak tot extra kosten en een langere afbetalingsperiode. Daardoor kan je totale schuld verder oplopen. Breng eerst je inkomsten, uitgaven en openstaande schulden in kaart en neem contact op met je kredietgever of een erkende dienst voor schuldbemiddeling om samen naar een haalbare oplossing te zoeken.

Vraag advies aan een erkende schuldbemiddelaar bij betalingsproblemen.

Krijg je moeite om je lening op tijd af te betalen? Wacht dan niet tot de betalingsachterstand groter wordt. Een erkende schuldbemiddelaar kan samen met jou je inkomsten, uitgaven en schulden bekijken en helpen om mogelijke oplossingen te bespreken. Je kunt hiervoor onder meer terecht bij het OCMW of een erkende dienst voor schuldbemiddeling. Hoe sneller je advies vraagt, hoe groter de kans dat je tijdig passende hulp vindt.

4 okt, 2026

Mobiele telefoon voor senioren: zo kies je een gebruiksvriendelijk toestel

Een mobiele telefoon voor senioren kiezen: waar let je op?

Een mobiele telefoon kan handig zijn om contact te houden met familie en vrienden, afspraken te regelen of hulp in te roepen wanneer dat nodig is. De beste telefoon voor een senior is niet voor iedereen dezelfde. Sommigen willen vooral eenvoudig bellen en sms’en, terwijl anderen ook foto’s willen nemen, videobellen of apps gebruiken. Daarom is het belangrijk om te vertrekken van de wensen en het gebruiksgemak van de persoon die de telefoon zal gebruiken.

Welke soorten mobiele telefoons zijn er?

Eenvoudige gsm met toetsen

Een klassieke gsm met fysieke toetsen is geschikt voor wie voornamelijk wil bellen en sms’en. De bediening is vaak overzichtelijk en de batterij gaat doorgaans langer mee dan die van een smartphone. Sommige modellen hebben een oplaadstation, zodat je de telefoon niet telkens met een kabel hoeft aan te sluiten.

Smartphone met aanraakscherm

Met een smartphone kan je naast bellen en sms’en ook videobellen, foto’s bekijken en apps gebruiken, zoals WhatsApp, een agenda of een routeplanner. Een smartphone biedt meer mogelijkheden, maar vraagt soms wat oefening. Een eenvoudig startscherm en grotere pictogrammen kunnen de bediening makkelijker maken.

Telefoon met klapmodel

Een klaptelefoon combineert vaak fysieke toetsen met een compact ontwerp. Door de telefoon open te klappen, neem je een oproep aan; dichtklappen beëindigt die meestal. Dat kan de bediening overzichtelijk maken en voorkomt dat toetsen per ongeluk worden ingedrukt.

Belangrijke functies om op te letten

  • Goed leesbaar scherm: een duidelijk display, voldoende contrast en instelbare lettergrootte helpen om tekst en menu’s makkelijker te lezen.
  • Grote, duidelijke toetsen: bij een toestel met toetsen zijn goed herkenbare knoppen en een helder verlicht toetsenbord handig.
  • Voldoende luid geluid: controleer of het belsignaal en het volume tijdens een gesprek luid genoeg kunnen worden ingesteld.
  • Eenvoudige menu’s: een beperkt en logisch menu maakt het makkelijker om functies terug te vinden.
  • Sneltoetsen: sommige toestellen laten toe om belangrijke contacten rechtstreeks te bellen met een knop.
  • Noodknop: bepaalde modellen hebben een noodknop die vooraf ingestelde contactpersonen belt of een bericht stuurt. Bekijk goed hoe die functie werkt en wie gecontacteerd wordt.
  • Oplaadgemak: een laadstation kan praktischer zijn dan een kleine laadkabel. Let ook op hoe lang de batterij meegaat.
  • Compatibiliteit met gehoorapparaten: wie een gehoorapparaat gebruikt, kan nagaan of het toestel daarmee goed samenwerkt.
  • Stevigheid en grip: een toestel dat goed in de hand ligt en niet te glad is, is vaak prettiger in gebruik.

Een smartphone eenvoudig instellen

Een smartphone hoeft niet ingewikkeld te zijn. Met enkele aanpassingen kan je het beginscherm overzichtelijker maken:

  • Vergroot de tekst en de pictogrammen.
  • Plaats de belangrijkste contacten en apps op het beginscherm.
  • Verwijder of verberg apps die niet gebruikt worden.
  • Stel een herkenbare beltoon en een voldoende hoog belvolume in.
  • Bewaar belangrijke telefoonnummers op een gemakkelijk vindbare plaats.
  • Oefen samen met bellen, berichten sturen, opladen en het aannemen van een oproep.

Wie een smartphone kiest, doet er ook goed aan om de beveiliging eenvoudig maar zorgvuldig in te stellen. Gebruik bijvoorbeeld een schermvergrendeling die de gebruiker gemakkelijk kan onthouden en wees voorzichtig met onbekende links, berichten en telefoontjes.

Een gsm-abonnement of prepaidkaart?

De keuze tussen een abonnement en prepaid hangt af van hoe vaak de telefoon gebruikt wordt. Met prepaid laad je belkrediet op wanneer dat nodig is. Dat kan handig zijn bij beperkt gebruik, maar het krediet moet wel tijdig worden aangevuld. Een abonnement biedt doorgaans een vaste bundel voor bellen, berichten en eventueel mobiel internet. Vergelijk de maandprijs, de inbegrepen diensten en de voorwaarden voor extra gebruik.

Voor een smartphone is mobiel internet nuttig wanneer je apps wil gebruiken zonder wifi. Wie vooral thuis belt of de telefoon slechts af en toe gebruikt, heeft mogelijk genoeg aan een beperkte bundel.

Laat de gebruiker zelf testen

Technische specificaties vertellen niet alles. Laat de toekomstige gebruiker de telefoon vasthouden en uitproberen. Zijn de toetsen of pictogrammen duidelijk? Ligt het toestel goed in de hand? Is het eenvoudig om een contact te bellen en een oproep te beantwoorden? Ook de mening van de gebruiker zelf is belangrijk: een toestel met veel functies is niet automatisch de beste keuze.

Checklist voor je een mobiele telefoon koopt

  • Wordt de telefoon vooral gebruikt om te bellen, of ook voor apps en videobellen?
  • Zijn toetsen, tekst en pictogrammen voldoende groot en duidelijk?
  • Is het volume aanpasbaar en geschikt voor de gebruiker?
  • Is opladen eenvoudig?
  • Zijn belangrijke contacten makkelijk bereikbaar?
  • Is een noodknop gewenst, en is duidelijk hoe die werkt?
  • Past de kostprijs van het toestel en het abonnement binnen het budget?

Conclusie

De ideale mobiele telefoon voor senioren is vooral een toestel dat aansluit bij de dagelijkse behoeften en vlot te bedienen is. Voor wie vooral wil bellen, kan een eenvoudige gsm met grote toetsen volstaan. Wie graag foto’s deelt, videobelt of apps gebruikt, kan meer hebben aan een smartphone met een overzichtelijke instelling. Door verschillende modellen te testen en de belangrijkste functies vooraf te vergelijken, wordt het makkelijker om een telefoon te kiezen waar de gebruiker zich comfortabel bij voelt.


Veelgestelde Vragen over Mobiele Telefoons voor Senioren in België

  1. Welke Android-telefoons zijn geschikt voor ouderen?
  2. Wat is de simpelste mobiele telefoon?
  3. Welke Samsung is geschikt voor senioren?
  4. Wat is de makkelijkste telefoon?
  5. Wat is de beste mobiele telefoon voor ouderen?
  6. Welke mobiele telefoon is geschikt voor ouderen met WhatsApp?

Welke Android-telefoons zijn geschikt voor ouderen?

Android-telefoons met een overzichtelijk scherm, instelbare grote tekst en duidelijke pictogrammen zijn vaak geschikt voor ouderen. Denk bijvoorbeeld aan bepaalde modellen uit de Samsung Galaxy A-reeks, die doorgaans een eenvoudige modus en instellingen voor toegankelijkheid bieden. Ook andere Android-smartphones kunnen geschikt zijn: functies zoals grotere weergave, luidere beltonen en snelkoppelingen naar favoriete contacten zijn vaak aanpasbaar. Het belangrijkste is dat de telefoon prettig in de hand ligt en dat de gebruiker er vlot mee kan bellen en berichten sturen. Laat de gebruiker het toestel daarom vooraf uitproberen en stel het beginscherm samen in volgens zijn of haar behoeften.

Wat is de simpelste mobiele telefoon?

De simpelste mobiele telefoon is meestal een klassieke gsm met fysieke toetsen, een duidelijk scherm en een beperkt menu. Zo’n toestel is bedoeld om vlot te bellen en sms’en, zonder de extra functies van een smartphone. Kies bij voorkeur een model met grote, goed leesbare toetsen, een luid belsignaal en eventueel een oplaadstation. Wat het eenvoudigst is, hangt wel af van de gebruiker: laat die de telefoon vooraf uitproberen.

Welke Samsung is geschikt voor senioren?

Een Samsung Galaxy A-model is voor veel senioren een goede keuze: het heeft een groot scherm, duidelijke instellingen en biedt toegang tot apps zoals WhatsApp en videobellen, zonder de hogere prijs van een topmodel. Kies bij voorkeur een toestel met een helder scherm en voldoende opslagruimte, en stel meteen de tekstgrootte, het volume en het startscherm naar wens in. Wie liever zo weinig mogelijk functies gebruikt, kan ook een Samsung-klaptelefoon overwegen, als die beschikbaar is bij de provider of winkel. Het belangrijkste is dat de gebruiker het toestel vooraf kan vasthouden en testen; het meest geschikte model is uiteindelijk het toestel dat comfortabel aanvoelt en eenvoudig te bedienen is.

Wat is de makkelijkste telefoon?

De makkelijkste telefoon is meestal een eenvoudig model dat past bij hoe u het toestel wilt gebruiken. Wie vooral wil bellen en sms’en, heeft vaak genoeg aan een gsm met grote, duidelijk gemarkeerde toetsen, een helder scherm en een overzichtelijk menu. Wilt u ook videobellen of apps gebruiken, dan kan een smartphone met een eenvoudig startscherm, grote pictogrammen en instelbare tekst prettiger zijn. Probeer het toestel indien mogelijk vooraf uit: wat voor de ene persoon makkelijk werkt, voelt voor iemand anders misschien minder vertrouwd aan.

Wat is de beste mobiele telefoon voor ouderen?

De beste mobiele telefoon voor ouderen is het toestel dat aansluit bij de wensen en vaardigheden van de gebruiker. Wie vooral wil bellen en sms’en, heeft vaak genoeg aan een eenvoudige gsm met grote toetsen, een helder scherm, luid geluid en een handige oplaadstandaard. Wie ook wil videobellen of apps gebruiken, kan beter kiezen voor een smartphone met een overzichtelijke bediening en instelbare, grotere tekst. Laat de gebruiker het toestel indien mogelijk vooraf testen en vergelijk functies zoals een noodknop, batterijduur en compatibiliteit met een gehoorapparaat.

Welke mobiele telefoon is geschikt voor ouderen met WhatsApp?

Voor ouderen die WhatsApp willen gebruiken, is een eenvoudige smartphone met een helder, voldoende groot scherm meestal de beste keuze. Kies bij voorkeur een toestel waarop je de tekst en pictogrammen makkelijk kunt vergroten en het startscherm overzichtelijk kunt instellen. Zowel Android-telefoons als iPhones ondersteunen WhatsApp; belangrijk is dat het toestel nog updates krijgt en compatibel blijft met de app. Laat de gebruiker het toestel vooraf testen en help eventueel met het installeren van WhatsApp, het toevoegen van contacten en het instellen van videobellen.

noodstroomvoorziening
24 sep, 2026

Noodstroomvoorziening: zo blijft u voorbereid op een stroomonderbreking

Noodstroomvoorziening: voorbereid op een stroomonderbreking

Een stroomonderbreking komt vaak onverwacht. Thuis kan ze de verwarming, verlichting en internetverbinding uitschakelen. Voor bedrijven kan een stroompanne ook leiden tot gegevensverlies, stilgelegde machines of onderbrekingen in de dienstverlening. Met een passende noodstroomvoorziening blijven essentiële toestellen werken tot de gewone stroomtoevoer hersteld is.

Wat is een noodstroomvoorziening?

Een noodstroomvoorziening is een systeem dat elektriciteit levert wanneer de netstroom uitvalt. Welke oplossing het meest geschikt is, hangt af van de toestellen die moeten blijven werken, de gewenste autonomie en het beschikbare budget. Een kleine oplossing kan volstaan om een modem en enkele lampen van stroom te voorzien. Voor kritieke toepassingen, zoals servers, medische apparatuur of industriële installaties, is een uitgebreider en vaak automatisch systeem nodig.

De meest voorkomende oplossingen

UPS of noodvoeding met batterij

Een UPS (uninterruptible power supply), ook wel noodvoeding genoemd, neemt de stroomvoorziening vrijwel onmiddellijk over wanneer de netspanning wegvalt. De ingebouwde batterij levert doorgaans tijdelijk stroom. Dat is vooral nuttig voor computers, netwerkapparatuur, alarmsystemen en andere gevoelige elektronica. Zo krijgt u tijd om werk op te slaan en toestellen veilig af te sluiten. Sommige UPS-systemen kunnen aangesloten apparatuur ook beschermen tegen bepaalde spanningspieken en schommelingen.

Een UPS is meestal niet bedoeld om een woning of bedrijf langdurig van stroom te voorzien. De autonomie hangt af van de batterijcapaciteit en het aangesloten vermogen. Hoe meer toestellen aangesloten zijn, hoe sneller de batterij leeg raakt.

Noodgenerator

Een noodgenerator wekt zelf elektriciteit op, bijvoorbeeld met benzine, diesel of gas. Dit type oplossing kan gedurende langere tijd stroom leveren, zolang er voldoende brandstof beschikbaar is. Een generator kan geschikt zijn voor toepassingen met een hoger vermogen of voor locaties waar stroomonderbrekingen grote gevolgen hebben.

Een generator maakt geluid en produceert uitlaatgassen. Gebruik hem daarom nooit in een woning, garage of andere afgesloten ruimte. Ook plaatsing, ventilatie, brandveiligheid en een veilige aansluiting op de elektrische installatie vragen de nodige aandacht.

Batterijopslag en zonnepanelen

Een thuisbatterij kan energie opslaan voor later gebruik, maar een batterij in combinatie met zonnepanelen levert niet automatisch stroom tijdens een stroompanne. De installatie moet daarvoor specifiek uitgerust zijn met een back-upfunctie en een geschikte omschakeling. Vraag na bij de installateur welke kringen bij een storing gevoed kunnen worden en hoelang dat naar verwachting mogelijk is.

De beschikbare autonomie hangt onder meer af van de batterijcapaciteit, het verbruik en de hoeveelheid energie die op dat moment beschikbaar is. Zware verbruikers kunnen de batterij snel leegmaken.

Hoe bepaalt u welke oplossing nodig is?

Begin met een lijst van de toestellen die tijdens een stroomonderbreking moeten blijven werken. Denk bijvoorbeeld aan:

  • verlichting in belangrijke ruimtes;
  • een modem, router of telefoonlader;
  • een computer of kassasysteem;
  • een koelkast of diepvriezer;
  • een verwarmingsregeling, circulatiepomp of alarmsysteem;
  • kritieke apparatuur in een bedrijf of zorgomgeving.

Noteer vervolgens het vermogen van die toestellen en schat in hoelang ze moeten blijven werken. Het totale benodigde vermogen bepaalt mee welke noodstroomvoorziening geschikt is. Voor toestellen met een motor, zoals pompen en koelkasten, kan het opstartvermogen tijdelijk hoger liggen dan het normale verbruik. Houd daar rekening mee bij de dimensionering.

Een veelgebruikte berekening voor de benodigde energie is:

benodigde energie in wattuur = totaal verbruik in watt × gewenste gebruiksduur in uren

Dit geeft een eerste indicatie. In de praktijk zijn er ook energieverliezen en verschillen tussen toestellen. Laat de capaciteit daarom controleren wanneer de noodstroomvoorziening belangrijke apparatuur moet ondersteunen.

Veiligheid en correcte aansluiting

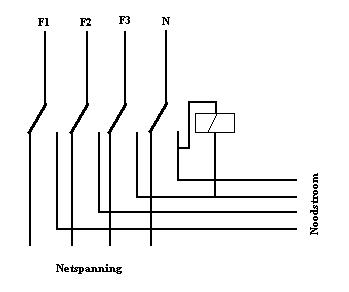
Een noodstroomvoorziening moet correct worden aangesloten op de elektrische installatie. Sluit een generator nooit via een gewoon stopcontact aan op de woninginstallatie. Dat kan gevaarlijk zijn voor bewoners, technici en medewerkers van de netbeheerder. Een vaste aansluiting en omschakeling moeten geschikt zijn voor de installatie en door een bevoegde vakman worden uitgevoerd.

Let bij generatoren extra op koolstofmonoxide, een geurloos en levensgevaarlijk gas. Gebruik een generator uitsluitend buiten, op een veilige afstand van ramen, deuren en ventilatieopeningen. Volg ook de voorschriften van de fabrikant voor brandstof, aarding, onderhoud en gebruik.

Controleer bij vaste installaties of de opstelling voldoet aan de geldende elektrische voorschriften. In België moet een elektrische installatie in bepaalde situaties gekeurd worden. Bespreek met een erkend installateur welke regels van toepassing zijn op uw installatie en eventuele wijzigingen.

Onderhoud en periodieke controle

Een noodstroomvoorziening is alleen nuttig als ze werkt wanneer dat nodig is. Test het systeem daarom regelmatig volgens de handleiding. Controleer de batterijstatus van een UPS, vervang verouderde batterijen tijdig en inspecteer generatoren op brandstof, olie, filters en algemene werking. Bij een batterijopslagsysteem zijn ook de instellingen en de werking van de back-upfunctie belangrijk.

Bewaar de handleiding en noteer wanneer controles of onderhoud zijn uitgevoerd. Voor professionele installaties kan een onderhoudscontract helpen om de beschikbaarheid en betrouwbaarheid op peil te houden.

Een noodplan maakt het verschil

Zelfs met een noodstroomvoorziening is het verstandig om vooraf te bepalen wat er moet gebeuren bij een stroompanne. Spreek af welke toestellen prioriteit krijgen, wie het systeem mag bedienen en hoe lang de beschikbare energie moet meegaan. Zorg ook voor alternatieven, zoals een zaklamp, opgeladen powerbank en belangrijke telefoonnummers op papier.

De juiste keuze hangt af van uw situatie

Voor korte onderbrekingen en gevoelige elektronica kan een UPS volstaan. Voor langdurige stroomuitval of een hoger vermogen kan een generator of een batterij met een geschikte back-upfunctie beter passen. Door het vermogen, de gewenste autonomie, de veiligheid en het onderhoud vooraf goed te beoordelen, kiest u een noodstroomvoorziening die aansluit bij uw woning of onderneming.


Veelgestelde Vragen over Noodstroomvoorziening in België: Antwoorden op 7 Belangrijke Vragen

  1. Wat is een noodstroomvoorziening en hoe werkt ze?
  2. Welke noodstroomvoorziening is geschikt voor mijn woning of bedrijf?
  3. Hoe lang kan een UPS stroom leveren bij een stroompanne?
  4. Kan ik mijn zonnepanelen en thuisbatterij gebruiken wanneer de netstroom uitvalt?
  5. Hoeveel vermogen heb ik nodig voor mijn noodstroomvoorziening?
  6. Mag ik een noodgenerator zelf aansluiten op mijn elektrische installatie?
  7. Hoe onderhoud en test ik een noodstroomvoorziening?

Wat is een noodstroomvoorziening en hoe werkt ze?

Een noodstroomvoorziening levert tijdelijk elektriciteit wanneer de netstroom uitvalt, zodat belangrijke toestellen kunnen blijven werken. Hoe ze precies werkt, hangt af van het type: een UPS schakelt vrijwel meteen over op een ingebouwde batterij, terwijl een generator elektriciteit opwekt met bijvoorbeeld brandstof. Ook een thuisbatterij kan als back-up dienen, op voorwaarde dat de installatie daarvoor geschikt is. De beschikbare stroom en gebruiksduur hangen af van het vermogen van de aangesloten toestellen en de capaciteit van de noodstroomvoorziening.

Welke noodstroomvoorziening is geschikt voor mijn woning of bedrijf?

Welke noodstroomvoorziening geschikt is voor uw woning of bedrijf, hangt af van welke toestellen u tijdens een stroompanne wilt blijven gebruiken, hoeveel vermogen ze nodig hebben en hoelang de back-up moet meegaan. Voor computers, modem of alarmsysteem kan een UPS volstaan; voor een langere onderbreking of zwaardere apparatuur zijn een generator of een batterij met back-upfunctie mogelijk geschikter. Breng uw belangrijkste verbruikers in kaart en laat de benodigde capaciteit en veilige aansluiting beoordelen door een vakman.

Hoe lang kan een UPS stroom leveren bij een stroompanne?

Hoe lang een UPS stroom kan leveren, hangt af van de capaciteit van de batterij en het vermogen van de aangesloten toestellen. Bij een computer en router gaat het vaak om enkele minuten tot tientallen minuten: meestal genoeg om werk op te slaan en apparatuur veilig af te sluiten. Sluit u meer of zwaardere toestellen aan, dan raakt de batterij sneller leeg. Raadpleeg de autonomiegegevens van de fabrikant en kies een model dat past bij uw gewenste gebruiksduur.

Kan ik mijn zonnepanelen en thuisbatterij gebruiken wanneer de netstroom uitvalt?

Dat kan, maar niet bij elke installatie. Veel zonnepanelen schakelen bij een stroompanne automatisch uit om veiligheidsredenen. Om toch stroom te kunnen gebruiken, moeten uw omvormer en thuisbatterij beschikken over een geschikte back-upfunctie en moet de installatie correct zijn uitgerust om los te koppelen van het elektriciteitsnet. Welke toestellen blijven werken en hoelang, hangt af van de capaciteit van de batterij, uw verbruik en de configuratie van de installatie. Vraag uw installateur om na te gaan of uw systeem noodstroom kan leveren en welke aanpassingen eventueel nodig zijn.

Hoeveel vermogen heb ik nodig voor mijn noodstroomvoorziening?

Het benodigde vermogen hangt af van de toestellen die u tijdens een stroompanne wilt gebruiken. Tel het vermogen in watt van die toestellen op en houd rekening met het hogere opstartvermogen van apparaten met een motor, zoals een koelkast of pomp. Kies een noodstroomvoorziening met voldoende marge boven dat totale piekvermogen. Wilt u ook weten hoelang alles blijft werken? Dan is naast het vermogen (watt) ook de energiecapaciteit (wattuur) van de batterij of de beschikbare brandstof belangrijk. Een installateur kan helpen om uw verbruik correct in te schatten.

Mag ik een noodgenerator zelf aansluiten op mijn elektrische installatie?

Een noodgenerator mag niet zomaar zelf op de elektrische installatie worden aangesloten. Sluit hem nooit via een gewoon stopcontact aan: dat kan levensgevaarlijk zijn en stroom terugsturen naar het elektriciteitsnet. Voor een vaste aansluiting is een geschikte omschakelinrichting nodig, die voorkomt dat de generator en het net tegelijk met uw installatie verbonden zijn. Laat die aansluiting uitvoeren en controleren door een bevoegde elektricien, en volg altijd de voorschriften van de fabrikant. Gebruik de generator bovendien uitsluitend buiten, op een veilige afstand van ramen en ventilatieopeningen, om vergiftiging door koolstofmonoxide te voorkomen.

Hoe onderhoud en test ik een noodstroomvoorziening?

Test uw noodstroomvoorziening regelmatig volgens de handleiding van de fabrikant, zodat u zeker weet dat ze werkt wanneer de stroom uitvalt. Controleer bij een UPS de batterijstatus en vervang de batterij tijdig; laat bij een generator ook het oliepeil, de brandstof, filters en algemene werking nakijken. Test vaste installaties volgens de voorgeschreven procedure en laat onderhoud of herstellingen aan de elektrische aansluiting uitvoeren door een vakman. Noteer controles en onderhoudsbeurten, en zorg dat de omgeving veilig en goed verlucht is — zeker bij een generator, die altijd buiten gebruikt moet worden.

mobiele telefoon samsung
23 sep, 2026

Mobiele telefoon Samsung: zo kies je het juiste model voor jou

Een mobiele telefoon van Samsung kiezen: waarop let je?

Een mobiele telefoon van Samsung is er in verschillende formaten en prijsklassen. Van eenvoudige modellen voor dagelijks gebruik tot krachtige smartphones met geavanceerde camera’s: het aanbod is ruim. Welke Samsung-telefoon het best past, hangt vooral af van je budget en van wat je met je toestel wilt doen.

De verschillende Samsung Galaxy-reeksen

Samsung brengt zijn smartphones uit onder de naam Galaxy. Binnen die familie zijn er verschillende reeksen, elk met eigen kenmerken.

  • Galaxy A: deze reeks richt zich op wie een praktische smartphone zoekt voor bellen, berichten, sociale media, foto’s en video’s. De modellen verschillen onder meer in schermgrootte, camera’s en prestaties.
  • Galaxy S: de S-reeks omvat doorgaans Samsungs meest geavanceerde klassieke smartphones. Ze zijn bedoeld voor wie veel belang hecht aan prestaties, schermkwaliteit en cameramogelijkheden.
  • Galaxy Z: deze reeks bestaat uit plooibare smartphones. Afhankelijk van het model klapt het toestel open tot een groter scherm of vouwt het open als een compacte smartphone.

De specificaties en functies verschillen per model en generatie. Controleer daarom altijd de productinformatie van het toestel dat je overweegt.

Waarop letten bij je keuze?

Scherm en formaat

Een groter scherm is handig om video’s te bekijken, te lezen of meerdere apps te gebruiken. Een compacter toestel ligt vaak makkelijker in de hand en past vlotter in een jaszak of handtas. Denk na over hoe en waar je je telefoon meestal gebruikt.

Camera

Maak je vaak foto’s, vergelijk dan niet alleen het aantal megapixels. Kijk ook naar de beschikbare lenzen, prestaties bij weinig licht, beeldstabilisatie en de mogelijkheden voor video. Voor alledaagse foto’s kan een eenvoudiger toestel volstaan; wie meer controle of veelzijdigheid wil, heeft mogelijk baat bij een model uit een hogere prijsklasse.

Batterij en opladen

De batterijduur hangt af van zowel de capaciteit als je gebruik. Veel streamen, gamen of navigeren verbruikt meer energie dan bellen en berichten sturen. Controleer ook welke oplaadmogelijkheden het toestel ondersteunt en of een oplader meegeleverd wordt.

Opslagruimte

Apps, foto’s en video’s nemen ruimte in. Wie veel bestanden op het toestel bewaart, kiest best voldoende interne opslag. Sommige Samsung-modellen bieden uitbreidbare opslag, maar dat is niet bij elk toestel het geval.

Prestaties en updates

Voor internetbankieren, berichten, e-mail en sociale media volstaat doorgaans een toestel uit het middensegment. Voor veeleisende games, intensief multitasken of zware apps is een krachtiger model geschikter. Informeer ook naar het updatebeleid: software- en beveiligingsupdates helpen je toestel langer veilig en actueel te houden.

Android en Samsung-functies

Samsung-smartphones gebruiken Android met Samsungs eigen One UI-interface. Die voegt functies en instellingen toe aan de Android-ervaring, zoals opties voor personalisatie en hulpmiddelen voor dagelijks gebruik. De precieze functies hangen af van het model en de softwareversie. Wie al andere Samsung-toestellen gebruikt, kan bovendien bepaalde apparaten en diensten met elkaar verbinden.

Nieuw of refurbished?

Een nieuw toestel biedt doorgaans de meeste keuze en een volledige fabrieksgarantie volgens de voorwaarden van de verkoper. Een refurbished Samsung kan een voordeliger alternatief zijn. Controleer bij een refurbished toestel de staat van de batterij, de garantie, de herkomst en wat er precies bij de aankoop inbegrepen is.

De juiste Samsung-mobiele telefoon vinden

Begin met je budget en de functies die je echt nodig hebt. Vergelijk daarna enkele modellen op scherm, camera, batterij, opslag en updatebeleid. Zo voorkom je dat je betaalt voor mogelijkheden die je weinig gebruikt, of net een toestel kiest dat niet aan je verwachtingen voldoet. De beste mobiele telefoon van Samsung is uiteindelijk het model dat aansluit bij jouw dagelijks gebruik.


7 Handige Tips voor het Optimaliseren van je Samsung Mobiele Telefoon

  1. Activeer gezichtsherkenning of vingerafdruk voor snel ontgrendelen.
  2. Gebruik de Energiebesparing om je batterij langer mee te laten gaan.
  3. Maak regelmatig een back-up via Samsung Cloud of Google Drive.
  4. Werk je Samsung-telefoon bij voor betere beveiliging.
  5. Pas de helderheid aan om batterij te besparen.
  6. Gebruik Zoek mijn mobiel als je telefoon kwijt is.
  7. Ruim ongebruikte apps op voor meer opslagruimte.

Activeer gezichtsherkenning of vingerafdruk voor snel ontgrendelen.

Activeer gezichtsherkenning of de vingerafdrukscanner op je Samsung-mobiel om je toestel snel en eenvoudig te ontgrendelen. Je stelt deze opties in via de beveiligingsinstellingen van je telefoon. Kies de methode die voor jou het handigst werkt en stel ook een pincode of wachtwoord in als back-up. Zo geraak je vlot op je toestel, terwijl je gegevens beschermd blijven.

Gebruik de Energiebesparing om je batterij langer mee te laten gaan.

Wil je de batterij van je Samsung-mobiele telefoon langer laten meegaan? Schakel dan Energiebesparing in via de instellingen of het snelle instellingenpaneel. Afhankelijk van je toestel kan deze functie onder meer achtergrondactiviteiten beperken, de helderheid verlagen of de prestaties aanpassen. Zo verbruik je minder energie, bijvoorbeeld wanneer je onderweg bent en je telefoon niet meteen kunt opladen. De beschikbare opties kunnen verschillen per Samsung-model.

Maak regelmatig een back-up via Samsung Cloud of Google Drive.

Maak regelmatig een back-up van je Samsung-mobiele telefoon, zodat je foto’s, contacten, berichten en andere belangrijke gegevens niet zomaar kwijtraakt bij verlies, schade of een defect. Dat kan via Samsung Cloud of Google Drive; controleer in de instellingen welke gegevens worden opgeslagen en of de back-up automatisch gebeurt. Zorg er ook voor dat je voldoende opslagruimte hebt en dat je toestel verbonden is met wifi wanneer je een grote back-up maakt.

Werk je Samsung-telefoon bij voor betere beveiliging.

Werk je Samsung-telefoon regelmatig bij om je toestel beter te beschermen. Software- en beveiligingsupdates dichten kwetsbaarheden en kunnen ook fouten oplossen of de werking verbeteren. Ga naar Instellingen > Software-update en tik op Downloaden en installeren om na te gaan of er een update beschikbaar is. Verbind je telefoon bij voorkeur met wifi en zorg voor voldoende batterij voordat je de update start.

Pas de helderheid aan om batterij te besparen.

Wil je de batterij van je Samsung-mobiele telefoon langer laten meegaan? Verlaag dan de schermhelderheid of schakel automatische helderheid in, zodat het scherm zich aanpast aan het omgevingslicht. Vooral op een heldere stand verbruikt het scherm meer energie. Je past de helderheid eenvoudig aan via het snelle instellingenpaneel of via Instellingen en Display. Ook de donkere stand kan op geschikte Samsung-modellen helpen om het energieverbruik te beperken.

Gebruik Zoek mijn mobiel als je telefoon kwijt is.

Is je Samsung-mobiele telefoon kwijt? Gebruik de functie ‘Zoek mijn mobiel’ om te proberen je toestel terug te vinden. Meld je aan met je Samsung-account en kijk of je de locatie kunt bekijken, je telefoon kunt laten rinkelen of het toestel op afstand kunt vergrendelen. De beschikbare opties hangen af van je instellingen en of je telefoon ingeschakeld en verbonden is. Zorg er daarom vooraf voor dat de functie geactiveerd is en je locatie- en accountinstellingen juist staan.

Ruim ongebruikte apps op voor meer opslagruimte.

Verwijder apps die je niet meer gebruikt om opslagruimte vrij te maken op je Samsung-mobiele telefoon. Ga naar de instellingen, open ‘Apps’ en bekijk welke toepassingen je kunt verwijderen. Sommige vooraf geïnstalleerde apps kan je niet wissen, maar vaak kan je ze wel uitschakelen. Zo maak je plaats vrij voor foto’s, video’s en apps die je wél regelmatig gebruikt.

20 sep, 2026

Samsung mobiele telefoon kiezen: ontdek welk model bij jou past

Een Samsung mobiele telefoon kiezen: waar let je op?

Een Samsung mobiele telefoon is voor veel mensen een vertrouwde keuze. Het merk biedt smartphones in verschillende prijsklassen, van betaalbare modellen voor dagelijks gebruik tot geavanceerde toestellen met krachtige camera’s en hoogwaardige schermen. Maar welke Samsung past het best bij jou? Dat hangt vooral af van hoe je je smartphone gebruikt en hoeveel je eraan wilt uitgeven.

Verschillende reeksen voor verschillende behoeften

Samsung heeft meerdere reeksen. De Galaxy A-reeks richt zich doorgaans op wie een degelijke smartphone zoekt voor een meer toegankelijke prijs. Denk aan bellen, berichten sturen, sociale media gebruiken, foto’s maken en video’s bekijken.

De Galaxy S-reeks is Samsungs premiumaanbod. Deze toestellen zijn doorgaans uitgerust met krachtige hardware, geavanceerde camerafuncties en schermen van hoge kwaliteit. Ze zijn interessant voor wie veel met de smartphone doet of graag beschikt over extra mogelijkheden.

De Galaxy Z-reeks bestaat uit opvouwbare smartphones. Afhankelijk van het model klapt het toestel open tot een groter scherm of vouwt het net compacter dicht. Dat bijzondere ontwerp kan handig zijn, maar opvouwbare modellen zijn doorgaans duurder dan klassieke smartphones.

Scherm en gebruiksgemak

Het scherm bepaalt voor een groot deel hoe aangenaam een smartphone is in het dagelijkse gebruik. Een groter scherm is handig om video’s te bekijken, te lezen of meerdere apps te gebruiken. Een compacter toestel past dan weer makkelijker in je zak en is vaak eenvoudiger met één hand te bedienen.

Samsung gebruikt op veel smartphones zijn eigen Android-interface, One UI. Die voegt functies en instellingen toe boven op Android. Wie al andere Samsung-toestellen gebruikt, kan bovendien voordeel halen uit de samenwerking binnen het Samsung-ecosysteem. Welke functies beschikbaar zijn, verschilt per toestel en softwareversie.

Camera: kijk verder dan het aantal megapixels

Een smartphonecamera vergelijken op basis van alleen het aantal megapixels geeft geen volledig beeld. Ook de beeldverwerking, de lens en de prestaties bij weinig licht spelen een rol. Sommige modellen bieden extra camera’s of functies, zoals een ultragroothoeklens of optische zoom. Die mogelijkheden verschillen per toestel.

Maak je vooral foto’s bij goed licht, dan kan een model uit een lagere prijsklasse al volstaan. Fotografeer je vaak ’s avonds, op reis of van veraf, dan loont het om cameravoorbeelden en onafhankelijke tests van specifieke modellen te bekijken.

Batterij, opslag en prestaties

Let bij je keuze op de batterijcapaciteit, maar houd er rekening mee dat de werkelijke gebruiksduur ook afhangt van je instellingen en gebruik. Veel video’s bekijken, gamen of voortdurend mobiel internet gebruiken vraagt meer energie dan af en toe berichten sturen.

De opslagruimte is belangrijk als je veel foto’s, video’s en apps bewaart. Controleer ook of het gekozen model uitbreidbare opslag ondersteunt; dat is niet bij elke Samsung-smartphone het geval. Voor vlot dagelijks gebruik zijn ook de processor en de hoeveelheid werkgeheugen van belang. Wie vooral basisapps gebruikt, heeft doorgaans minder rekenkracht nodig dan iemand die zware games speelt of vaak tussen apps wisselt.

Updates en beveiliging

Software- en beveiligingsupdates helpen je smartphone veilig en up-to-date te houden. De updateperiode kan verschillen naargelang het model en het moment waarop het toestel op de markt kwam. Controleer daarom bij aankoop de officiële updatebelofte voor het specifieke toestel dat je overweegt.

Waarop letten bij aankoop in België?

  • Vergelijk de totale prijs: bekijk aanbiedingen bij verschillende Belgische winkels en providers.
  • Controleer de specificaties: functies zoals eSIM, dual-sim en waterbestendigheid verschillen per model en uitvoering.
  • Denk aan je accessoires: controleer of een oplader meegeleverd wordt en of je bestaande hoesje of kabel compatibel is.
  • Bekijk de garantievoorwaarden: die kunnen verschillen naargelang de verkoper en de manier waarop je het toestel koopt.
  • Overweeg een vorig model: een ouder toestel kan een interessante keuze zijn als de specificaties aansluiten bij je behoeften en de prijs lager ligt.

Welke Samsung mobiele telefoon past bij jou?

Voor dagelijks gebruik is een model uit de Galaxy A-reeks vaak het bekijken waard. Wie de beste prestaties, een uitgebreide camera of extra premiumfuncties zoekt, kan de Galaxy S-reeks vergelijken. Een opvouwbaar toestel uit de Galaxy Z-reeks is vooral interessant voor wie bewust kiest voor het unieke ontwerp en de extra schermruimte.

De beste Samsung mobiele telefoon is uiteindelijk niet noodzakelijk het duurste model. Maak eerst een lijstje van wat je echt belangrijk vindt — bijvoorbeeld batterijduur, camera, schermgrootte of opslag — en vergelijk daarna enkele toestellen binnen je budget. Zo kies je een smartphone die bij je dagelijkse gebruik past, zonder te betalen voor functies die je niet nodig hebt.


Veelgestelde Vragen over Samsung Mobiele Telefoons in België

  1. Welke Samsung mobiele telefoon past het best bij mij?
  2. Wat is het verschil tussen de Samsung Galaxy A-, S- en Z-reeks?
  3. Hoe lang krijgt een Samsung mobiele telefoon software- en beveiligingsupdates?
  4. Hoe kan ik gegevens overzetten naar een nieuwe Samsung mobiele telefoon?
  5. Hoe lang gaat de batterij van een Samsung mobiele telefoon mee?
  6. Welke Samsung mobiele telefoon heeft de beste camera?
  7. Hoeveel kost een Samsung mobiele telefoon in België?

Welke Samsung mobiele telefoon past het best bij mij?

De beste Samsung mobiele telefoon voor jou hangt af van je budget en van wat je belangrijk vindt. Zoek je een betaalbaar toestel voor bellen, berichten, sociale media en alledaagse foto’s, vergelijk dan de modellen uit de Galaxy A-reeks. Wil je een krachtigere smartphone met geavanceerde camera’s en extra functies, bekijk dan de Galaxy S-reeks. De Galaxy Z-reeks is dan weer geschikt als je graag een opvouwbaar toestel met een bijzonder ontwerp hebt. Denk bij je keuze ook aan batterijduur, opslagruimte, schermgrootte en hoe lang het toestel software-updates krijgt.

Wat is het verschil tussen de Samsung Galaxy A-, S- en Z-reeks?

Het belangrijkste verschil zit in de doelgroep en het ontwerp. De Samsung Galaxy A-reeks biedt doorgaans betaalbare smartphones voor dagelijks gebruik, terwijl de Galaxy S-reeks Samsungs premiumtoestellen omvat, met doorgaans krachtigere prestaties en geavanceerdere camera’s. De Galaxy Z-reeks bestaat uit opvouwbare smartphones: die klappen open tot een groter scherm of vouwen compact dicht. De beschikbare functies verschillen per model, dus vergelijk de specificaties en prijzen voor je kiest.

Hoe lang krijgt een Samsung mobiele telefoon software- en beveiligingsupdates?

Hoe lang een Samsung mobiele telefoon software- en beveiligingsupdates krijgt, hangt af van het model en het moment waarop het toestel is uitgebracht. Voor bepaalde nieuwere modellen belooft Samsung tot zeven jaar updates, terwijl andere toestellen een kortere ondersteuningsperiode hebben. Controleer daarom de updatebelofte voor het specifieke model op de officiële website van Samsung; zo weet je hoelang je toestel naar verwachting nieuwe functies en beveiligingsverbeteringen ontvangt.

Hoe kan ik gegevens overzetten naar een nieuwe Samsung mobiele telefoon?

Je kan gegevens naar een nieuwe Samsung mobiele telefoon overzetten met de app Samsung Smart Switch. Installeer of open de app op beide toestellen en verbind ze via wifi of met een USB-kabel. Kies op je oude toestel welke gegevens je wilt meenemen, zoals contacten, foto’s, berichten en bepaalde apps, en volg de stappen op het scherm. Je kan Smart Switch ook gebruiken om gegevens over te zetten vanaf een iPhone of een ander Android-toestel. Zorg ervoor dat beide telefoons voldoende opgeladen zijn en controleer na de overdracht of alles mee is. Welke gegevens precies kunnen worden overgezet, hangt af van het oude toestel en de gebruikte apps.

Hoe lang gaat de batterij van een Samsung mobiele telefoon mee?

De batterijduur van een Samsung mobiele telefoon hangt af van het model, de leeftijd van de batterij en je gebruik. Bij normaal gebruik houden veel toestellen het ongeveer een volledige dag vol, maar gamen, video’s streamen, navigeren en een hoge schermhelderheid kunnen de batterij sneller leegmaken. Ook instellingen zoals energiebesparing en de verversingssnelheid van het scherm spelen mee. Is je toestel al enkele jaren oud, dan kan de batterijcapaciteit verminderd zijn. Check de specificaties van het model dat je op het oog hebt en pas je instellingen aan om langer met één laadbeurt te doen.

Welke Samsung mobiele telefoon heeft de beste camera?

De Samsung Galaxy S-modellen uit de Ultra-reeks hebben doorgaans de meest uitgebreide camera’s, met meerdere lenzen en extra mogelijkheden voor zoomen en fotograferen bij weinig licht. Welk toestel de beste camera heeft, hangt af van het modeljaar en van wat je belangrijk vindt: controleer daarom de specificaties en vergelijk recente fototests voordat je beslist. Ook sommige andere Galaxy S-modellen maken uitstekende foto’s en kunnen een betere keuze zijn als je geen geavanceerde zoomfuncties nodig hebt.

Hoeveel kost een Samsung mobiele telefoon in België?

De prijs van een Samsung mobiele telefoon in België hangt af van de reeks, het model en de opslagcapaciteit. Een instapmodel uit de Galaxy A-reeks kost doorgaans minder dan een premiumtoestel uit de Galaxy S-reeks of een opvouwbare Galaxy Z. Ook aanbiedingen, abonnementen en oudere modellen kunnen de prijs beïnvloeden. Vergelijk daarom de actuele prijzen bij Belgische winkels en providers, en let naast de aankoopprijs ook op zaken zoals garantie, opslagruimte en eventuele kosten voor een oplader of accessoires.

klein bedrag lenen
17 sep, 2026

Klein bedrag lenen: waar moet je op letten?

Klein bedrag lenen: waar moet je op letten?

Een onverwachte factuur, een kapot huishoudtoestel of een dringende herstelling kan je budget flink onder druk zetten. Soms overweeg je daarom een klein bedrag te lenen. Ook bij een beperkte lening is het belangrijk om de voorwaarden goed te vergelijken en na te gaan of je de maandelijkse aflossingen comfortabel kunt betalen.

Wat is een klein bedrag lenen?

Met een klein bedrag lenen bedoelen mensen meestal een beperkte som voor een concrete uitgave. Er bestaat geen vaste grens die voor iedereen als “klein” geldt. Wat haalbaar is, hangt af van je inkomen, vaste kosten en financiële situatie.

Een klein krediet blijft een lening: je betaalt het geleende bedrag terug, meestal met interesten en eventuele kosten. Kijk daarom niet alleen naar het bedrag dat je ontvangt, maar ook naar het totale bedrag dat je uiteindelijk terugbetaalt.

Welke mogelijkheden zijn er?

Afhankelijk van je situatie en het aanbod van kredietgevers zijn er verschillende opties:

  • Lening op afbetaling: je leent een afgesproken bedrag en betaalt dat terug in vaste maandelijkse schijven.
  • Kredietkaart: handig voor bepaalde aankopen, maar de kosten kunnen oplopen als je het openstaande saldo niet tijdig terugbetaalt.
  • Kredietopening: je kunt geld opnemen tot een afgesproken limiet. Controleer goed hoe de terugbetaling en eventuele kosten geregeld zijn.

Niet elke kredietvorm is geschikt voor elke uitgave. Vergelijk de voorwaarden en vraag jezelf af of lenen echt nodig is. Soms kan een factuur in schijven betalen of een aankoop uitstellen voordeliger zijn.

Vergelijk het JKP en de totale kosten

Het jaarlijks kostenpercentage (JKP) geeft aan hoeveel een krediet op jaarbasis kost, rekening houdend met de interesten en bepaalde verplichte kosten. Het is een nuttige manier om kredietaanbiedingen te vergelijken, maar kijk ook naar:

  • het totale bedrag dat je moet terugbetalen;
  • de looptijd en het bedrag van elke maandelijkse aflossing;
  • eventuele dossier- of andere kosten;
  • de gevolgen als je een betaling mist;
  • de voorwaarden om vervroegd terug te betalen.

Een langere looptijd kan de maandelijkse aflossing verlagen, maar kan er ook voor zorgen dat je in totaal meer betaalt. Laat je dus niet uitsluitend leiden door een laag maandbedrag.

Kan je de lening terugbetalen?

Maak vóór je een aanvraag doet een eenvoudig overzicht van je maandelijkse inkomsten en uitgaven. Hou rekening met huur of hypotheek, energie, verzekeringen, vervoer, voeding en andere leningen. Er moet na alle vaste kosten voldoende ruimte overblijven voor de aflossing én voor onverwachte uitgaven.

In België raadpleegt een kredietgever bij een aanvraag de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank. Daar worden consumentenkredieten en eventuele betalingsachterstanden geregistreerd. Een kredietgever moet je financiële situatie beoordelen en nagaan of het krediet verantwoord is.

Let op voor risicovolle aanbiedingen

Wees voorzichtig met aanbiedingen die een lening garanderen, geen controle van je terugbetalingscapaciteit beloven of je onder druk zetten om snel te beslissen. Betaal geen verdachte voorschotten om een lening “vrij te maken” en controleer of de kredietgever wettelijk actief mag zijn. Lees de overeenkomst volledig vóór je iets ondertekent.

Een lening gebruiken om andere leningen of dagelijkse uitgaven te blijven betalen, kan financiële problemen verergeren. Neem bij betalingsproblemen zo snel mogelijk contact op met je kredietgever. Je kunt ook informatie vragen bij het OCMW of een erkende dienst voor schuldbemiddeling.

Zijn er alternatieven?

Voor je leent, kan je nagaan of er een goedkoper alternatief bestaat. Misschien kan je de aankoop uitstellen, de factuur rechtstreeks met de leverancier spreiden of tijdelijk besparen op andere uitgaven. Voor noodzakelijke kosten kan je ook informeren naar hulp of begeleiding via het OCMW of een andere bevoegde dienst.

Besluit

Klein bedrag lenen kan een oplossing zijn voor een dringende uitgave, maar alleen als de terugbetaling haalbaar is. Vergelijk het JKP, de totale kosten en de looptijd, lees de voorwaarden zorgvuldig en leen niet meer dan nodig. Twijfel je over je budget, dan is het verstandig eerst onafhankelijk advies te vragen.

Deze informatie is algemeen en vervangt geen persoonlijk financieel advies.


9 Tips voor Verstandig Lenen van een Klein Bedrag

  1. Leen alleen wat je echt nodig hebt.
  2. Bereken vooraf of je de aflossingen aankunt.
  3. Vergelijk de totale kosten, niet alleen de rente.
  4. Let op dossierkosten en andere bijkomende kosten.
  5. Kies een looptijd die bij je budget past.
  6. Controleer of vervroegd terugbetalen gratis is.
  7. Lees het contract goed vóór je tekent.
  8. Vermijd lenen om andere schulden af te lossen zonder advies.
  9. Leen enkel bij een erkende kredietgever.

Leen alleen wat je echt nodig hebt.

Leen alleen wat je echt nodig hebt. Hoe kleiner het bedrag, hoe minder je doorgaans moet terugbetalen en hoe lager de totale kosten kunnen zijn. Breng eerst je uitgaven in kaart en bereken welk bedrag precies nodig is. Zo vermijd je dat je extra leent voor aankopen die kunnen wachten en hou je de maandelijkse aflossingen beter beheersbaar.

Bereken vooraf of je de aflossingen aankunt.

Bereken vóór je een klein bedrag leent of de maandelijkse aflossingen comfortabel binnen je budget passen. Zet je inkomsten naast je vaste kosten, zoals huur, energie, verzekeringen en andere leningen, en voorzie ook ruimte voor onverwachte uitgaven. Zo voorkom je dat een aflossing je financiële situatie onder druk zet.

Vergelijk de totale kosten, niet alleen de rente.

Vergelijk bij een klein bedrag lenen niet alleen de rente, maar vooral het totale bedrag dat je uiteindelijk terugbetaalt. Het jaarlijks kostenpercentage (JKP) geeft een ruimer beeld, omdat daarin ook bepaalde verplichte kosten zijn opgenomen. Bekijk daarnaast eventuele dossierkosten, de looptijd en het bedrag van de maandelijkse aflossingen. Zo zie je beter welke lening echt het voordeligst is voor jouw situatie.

Let op dossierkosten en andere bijkomende kosten.

Let bij een klein bedrag lenen niet alleen op de rente, maar ook op dossierkosten en andere bijkomende kosten. Die kunnen het krediet een stuk duurder maken, zelfs als het geleende bedrag beperkt is. Controleer daarom het jaarlijks kostenpercentage (JKP) en het totale bedrag dat je moet terugbetalen, en vraag bij twijfel aan de kredietgever welke kosten precies aangerekend worden.

Kies een looptijd die bij je budget past.

Kies een looptijd die bij je budget past. Een langere looptijd verlaagt meestal je maandelijkse aflossing, maar kan ervoor zorgen dat je in totaal meer interesten betaalt. Met een kortere looptijd ben je sneller schuldenvrij, al liggen de maandelijkse bedragen doorgaans hoger. Bekijk daarom hoeveel je na je vaste kosten comfortabel kunt aflossen en kies een termijn die haalbaar blijft, ook als er onverwachte uitgaven opduiken.

Controleer of vervroegd terugbetalen gratis is.

Controleer vóór je een lening afsluit of je die vervroegd kunt terugbetalen en welke kosten daaraan verbonden zijn. Als je later extra geld beschikbaar hebt, kan sneller aflossen je interestkosten beperken. De voorwaarden verschillen per kredietovereenkomst: vraag daarom aan de kredietgever of vervroegd terugbetalen gratis is, of er een vergoeding geldt en hoe je de terugbetaling aanvraagt.

Lees het contract goed vóór je tekent.

Lees het contract grondig vóór je tekent. Controleer hoeveel je in totaal terugbetaalt, hoe hoog de maandelijkse aflossingen zijn en wanneer die verschuldigd zijn. Let ook op het jaarlijks kostenpercentage (JKP), eventuele bijkomende kosten en de voorwaarden bij een laattijdige of vervroegde terugbetaling. Vraag uitleg over elke bepaling die je niet begrijpt en neem de tijd om verschillende aanbiedingen te vergelijken.

Vermijd lenen om andere schulden af te lossen zonder advies.

Vermijd een nieuwe lening af te sluiten om andere schulden af te lossen zonder eerst advies in te winnen. Zo’n oplossing kan de totale kosten verhogen en financiële problemen verder doen oplopen. Bespreek je situatie met je kredietgever, het OCMW of een erkende dienst voor schuldbemiddeling. Zij kunnen samen met jou bekijken welke haalbare stappen er zijn.

Leen enkel bij een erkende kredietgever.

Leen enkel bij een erkende kredietgever. In België moet een kredietgever over de nodige vergunning beschikken en de geldende regels volgen, zoals je terugbetalingscapaciteit beoordelen en duidelijke informatie geven over de kosten en voorwaarden. Controleer de kredietgever vóór je een aanvraag doet via de officiële registers van de FSMA. Wees extra voorzichtig met aanbiedingen die een lening garanderen of je vragen om vooraf geld over te schrijven.

hoeveel mag ik lenen
16 sep, 2026

Hoeveel mag ik lenen? Bereken je leenbudget en maandelijkse afbetaling

Hoeveel mag ik lenen?

Hoeveel je mag lenen, hangt af van meer dan alleen je inkomen. Een kredietgever kijkt onder andere naar je maandelijkse inkomsten, vaste uitgaven, bestaande leningen, gezinssituatie en de looptijd van het krediet. Er bestaat dus geen vast bedrag dat voor iedereen geldt. De belangrijkste vraag is hoeveel je elke maand verantwoord kunt terugbetalen.

Welke factoren bepalen hoeveel je kunt lenen?

  • Je netto-inkomen: de kredietgever beoordeelt doorgaans je regelmatige inkomsten. Bij een gezamenlijk krediet kunnen de inkomsten van beide aanvragers meetellen.
  • Je vaste uitgaven: denk aan huur, energiekosten, kinderopvang, alimentatie en andere terugkerende kosten.
  • Je bestaande kredieten: afbetalingen voor bijvoorbeeld een auto of persoonlijke lening verkleinen het bedrag dat je nog kunt missen.
  • Je gezinssituatie: het aantal personen ten laste speelt mee bij de inschatting van je maandelijkse uitgaven.
  • De looptijd en rentevoet: een langere looptijd kan de maandelijkse afbetaling verlagen, maar zorgt meestal voor hogere totale interestkosten.
  • Je eigen inbreng: bij een hypothecair krediet is ook belangrijk hoeveel spaargeld je zelf kunt inbrengen.

Hoeveel van je inkomen mag naar een lening gaan?

Als vuistregel wordt vaak gekeken of je totale maandelijkse kredietaflossingen ongeveer een derde van je netto-inkomen bedragen. Dat is geen wettelijke grens en ook geen garantie op goedkeuring. Sommige kredietgevers kunnen meer aanvaardbaar vinden wanneer je weinig andere kosten hebt; in andere situaties is een lager bedrag verstandiger.

Belangrijk is dat je na de afbetaling genoeg overhoudt voor je gewone levensonderhoud en onverwachte kosten. Een lening die op papier haalbaar lijkt, kan in de praktijk zwaar wegen als je budget weinig ruimte laat.

Rekenvoorbeeld

Stel dat een huishouden maandelijks netto € 3.000 ontvangt en al € 250 per maand afbetaalt voor een andere lening. Als je als eenvoudige richtwaarde ongeveer een derde van het inkomen voor alle kredietaflossingen gebruikt, is dat ongeveer € 1.000 per maand. Na aftrek van de bestaande afbetaling blijft er in dit voorbeeld ongeveer € 750 over voor een bijkomende lening.

Bij een hypothecaire lening van 25 jaar en een rentevoet van 3,5% komt een maandelijkse afbetaling van ongeveer € 750 neer op een geleend bedrag van om en bij de € 150.000. Dit is slechts een indicatie: de rentevoet, kredietvoorwaarden en eventuele verzekeringen of kosten kunnen het resultaat veranderen.

Hoeveel kan ik lenen voor een woning?

Voor een hypothecair krediet kijkt de bank niet alleen naar je terugbetalingscapaciteit, maar ook naar de waarde van de woning en je eigen middelen. Je hebt mogelijk spaargeld nodig voor een deel van de aankoopprijs en voor bijkomende kosten, zoals notariskosten, registratierechten en dossierkosten. Hoeveel je zelf moet inbrengen, verschilt per dossier en kredietgever.

Ook de geschatte waarde van de woning kan een rol spelen. De bank bepaalt op basis van je financiële situatie en het pand of het gevraagde krediet verantwoord is. Een online berekening geeft daarom hoogstens een eerste inschatting, geen toezegging.

Hoeveel kan ik lenen met een persoonlijke lening?

Bij een persoonlijke lening gelden dezelfde basisprincipes: je inkomsten moeten volstaan om de maandelijkse afbetaling te dragen, ook naast je andere financiële verplichtingen. Vergelijk niet alleen het geleende bedrag, maar ook de jaarlijkse kostenpercentage (JKP), de looptijd en het totale bedrag dat je terugbetaalt. Een langere looptijd verlaagt vaak de maandlast, maar kan de lening in totaal duurder maken.

Controleer je kredietgegevens

Kredietgevers raadplegen in België het bestand van de Centrale voor Kredieten aan Particulieren bij de Nationale Bank van België. Daarin staan consumentenkredieten en hypothecaire kredieten geregistreerd. Een bestaande lening of betalingsachterstand kan dus invloed hebben op een nieuwe kredietaanvraag.

Zo schat je je leenbudget in

  1. Tel je regelmatige netto-inkomsten samen.
  2. Breng je vaste maandelijkse uitgaven en bestaande afbetalingen in kaart.
  3. Bepaal welk bedrag je elke maand comfortabel kunt missen.
  4. Vergelijk kredietvoorstellen op rentevoet, JKP, looptijd en totale terugbetaling.
  5. Voor een woning: reserveer ook budget voor de aankoop- en kredietkosten.

Veelgestelde vragen

Is er een wettelijk maximum voor hoeveel ik mag lenen?

Er is geen algemeen maximumbedrag dat voor elke kredietnemer geldt. De kredietgever moet je financiële situatie beoordelen en nagaan of de lening verantwoord terugbetaalbaar is.

Kan ik lenen als ik al een andere lening heb?

Dat kan, maar de bestaande maandelijkse afbetaling vermindert doorgaans je beschikbare budget. De kredietgever bekijkt alle lopende kredieten samen met je inkomsten en uitgaven.

Is een online simulatie hetzelfde als een goedkeuring?

Nee. Een simulatie is een eerste raming. Een definitieve beslissing volgt pas nadat de kredietgever je gegevens en, bij een woonkrediet, ook de nodige informatie over het pand heeft beoordeeld.

Kort samengevat: hoeveel je mag lenen, hangt af van wat je na al je vaste kosten veilig kunt terugbetalen. Gebruik vuistregels en online simulaties als startpunt, maar stem je uiteindelijke lening af op je volledige budget en de totale kostprijs.


Vijf Tips om te Bepalen Hoeveel je Comfortabel Kunt Lenen in België

  1. Bereken hoeveel je maandelijks comfortabel kunt afbetalen.
  2. Trek vaste kosten en bestaande schulden af van je inkomen.
  3. Hou rekening met rente, looptijd en bijkomende kosten.
  4. Voorzie een financiële buffer voor onverwachte uitgaven.
  5. Vergelijk simulaties bij meerdere banken; de goedgekeurde lening hangt af van je dossier.

Bereken hoeveel je maandelijks comfortabel kunt afbetalen.

Bereken eerst hoeveel je maandelijks comfortabel kunt afbetalen, nadat je vaste kosten, bestaande leningen en een bedrag voor onverwachte uitgaven van je inkomen hebt afgetrokken. Zo voorkom je dat je lening je budget te zwaar belast en houd je voldoende ruimte over voor dagelijkse uitgaven. Het bedrag dat je veilig kunt missen, is een betere leidraad voor hoeveel je mag lenen dan het maximumbedrag dat een kredietgever eventueel wil toestaan.

Trek vaste kosten en bestaande schulden af van je inkomen.

Om in te schatten hoeveel je mag lenen, vertrek je van je netto-inkomen en trek je daar je vaste maandelijkse kosten en bestaande schulden van af. Denk aan huur of hypotheek, energie, verzekeringen, kinderopvang en afbetalingen van andere leningen. Het bedrag dat overblijft, moet volstaan voor je dagelijkse uitgaven, onverwachte kosten én een eventuele nieuwe afbetaling. Zo krijg je een realistischer beeld van wat je comfortabel kunt lenen.

Hou rekening met rente, looptijd en bijkomende kosten.

Hou bij het berekenen van hoeveel je mag lenen niet alleen rekening met het bedrag dat je maandelijks kunt afbetalen. De rentevoet en de looptijd bepalen mee hoeveel je lening in totaal kost: een langere looptijd verlaagt vaak je maandelijkse afbetaling, maar kan de totale interest verhogen. Vergeet ook bijkomende kosten niet, zoals dossierkosten, notariskosten of verplichte verzekeringen. Zo krijg je een realistischer beeld van de totale kost en vermijd je dat je budget achteraf onder druk komt te staan.

Voorzie een financiële buffer voor onverwachte uitgaven.

Voorzie altijd een financiële buffer voor onverwachte uitgaven, zoals een herstelling aan je wagen, medische kosten of een kapotte huishoudtoestel. Leen dus niet het maximumbedrag dat je volgens een simulatie kunt krijgen, maar zorg ervoor dat je na je maandelijkse afbetaling voldoende ruimte overhoudt om te sparen en tegenvallers op te vangen. Zo vermijd je dat een onverwachte rekening je budget meteen onder druk zet.

Vergelijk simulaties bij meerdere banken; de goedgekeurde lening hangt af van je dossier.

Vergelijk simulaties bij meerdere banken om een beter zicht te krijgen op mogelijke maandaflossingen, rentevoeten en looptijden. Let daarbij niet alleen op het bedrag dat je kunt lenen, maar ook op de totale kostprijs en eventuele bijkomende kosten. Een simulatie is slechts een eerste inschatting: de bank beoordeelt je aanvraag op basis van je persoonlijke dossier, zoals je inkomsten, uitgaven en bestaande kredieten. De uiteindelijke goedkeuring en leenvoorwaarden kunnen daarom per bank verschillen.

goedkoopste last minute reizen
15 sep, 2026

Goedkoopste last minute reizen: tips voor een voordelige vakantie

Goedkoopste last minute reizen: zo vind je een voordelige vakantie

Even ertussenuit zonder maanden vooruit te plannen? Met een last minute reis kun je soms voordelig op vakantie. Reisorganisaties en luchtvaartmaatschappijen bieden geregeld beschikbare plaatsen aan tegen aangepaste prijzen. De goedkoopste deal vinden vraagt wel wat flexibiliteit en een goede vergelijking. Met de tips hieronder vergroot je de kans op een reis die past bij je budget én je wensen.

Wat is een last minute reis?

Een last minute reis is een vakantie die je kort voor de vertrekdatum boekt. Het kan gaan om een pakketreis met vlucht en hotel, maar ook om alleen een vliegticket of accommodatie. Omdat er nog plaatsen beschikbaar zijn, kunnen sommige aanbieders de prijs verlagen. Dat is niet altijd het geval: tijdens populaire vakantieperiodes of bij bestemmingen met veel vraag kunnen de prijzen juist hoger liggen.

Wees flexibel met je vertrekdatum

Flexibiliteit is vaak de belangrijkste troef bij het zoeken naar goedkope last minutes. Kijk niet alleen naar één specifieke vertrekdag, maar vergelijk meerdere dagen of zelfs verschillende weken. Een vertrek op een weekdag kan goedkoper zijn dan vertrekken op vrijdag of zaterdag. Ook buiten schoolvakanties en feestdagen zijn er vaak meer voordelige opties.

Kun je op korte termijn vertrekken? Dan loont het om regelmatig te zoeken. De beschikbare reizen en prijzen kunnen snel veranderen. Stel eventueel prijsalerts in bij vergelijkingssites, maar controleer de uiteindelijke prijs altijd bij de aanbieder.

Vergelijk verschillende luchthavens

Wie vanuit België reist, kan naast Brussels Airport ook luchthavens zoals Antwerpen, Oostende-Brugge, Charleroi of nabijgelegen luchthavens over de grens bekijken. Een goedkoper ticket vanaf een andere luchthaven is niet automatisch de voordeligste keuze. Tel ook de kosten voor vervoer, parkeren en eventuele extra reistijd mee.

Kijk verder dan de bestemming

Heb je geen vaste bestemming in gedachten? Zoek dan op reisperiode, budget of type vakantie. Een strandvakantie, stedentrip of verblijf in de natuur kan op verschillende plekken beschikbaar zijn. Door bestemmingen open te laten, kun je aanbiedingen vinden die je anders misschien over het hoofd ziet.

Vergelijk ook minder bekende badplaatsen of regio’s vlak bij populaire bestemmingen. Die kunnen een vergelijkbare vakantie-ervaring bieden tegen een lagere prijs. Controleer wel hoe ver je accommodatie van het strand, centrum of openbaar vervoer ligt.

Vergelijk de volledige reissom

Een lage vanafprijs vertelt niet altijd het hele verhaal. Kijk vóór je boekt naar wat inbegrepen is en welke kosten er nog bijkomen, zoals:

  • ruimbagage of handbagage;
  • transfer tussen de luchthaven en de accommodatie;
  • maaltijden en drankjes;
  • toeristenbelasting of lokale toeslagen;
  • reserverings- of administratiekosten;
  • keuze van zitplaatsen en andere extra’s.

Vergelijk de totale prijs voor alle reizigers. Een iets duurdere pakketreis kan uiteindelijk voordeliger zijn wanneer vlucht, verblijf, bagage en transfer inbegrepen zijn.

Overweeg een pakketreis

Een pakketreis bestaat doorgaans uit minstens twee reisdiensten, zoals vervoer en accommodatie. Zo’n combinatie kan voordelig zijn en maakt vergelijken eenvoudiger. Daarnaast biedt een pakketreis wettelijke bescherming volgens de geldende regels voor pakketreizen. Lees wel de voorwaarden zorgvuldig, bijvoorbeeld over wijzigingen, annulering en de inbegrepen diensten.

Kies slim je verblijf

De goedkoopste accommodatie ligt niet altijd op de handigste plek. Een hotel ver buiten het centrum kan extra vervoerskosten en reistijd met zich meebrengen. Bekijk de locatie op een kaart en lees recente beoordelingen. Let daarbij niet alleen op de sterren, maar ook op netheid, bereikbaarheid, geluid en wat er precies bij de kamerprijs inbegrepen is.

Zelf koken kan de totale vakantiekosten verlagen, zeker bij een langer verblijf of een reis met kinderen. Een hotel met ontbijt of een all-inclusiveformule kan dan weer interessant zijn als je veel gebruikmaakt van de inbegrepen maaltijden en voorzieningen. Vergelijk de formules op basis van jouw plannen, niet alleen op de prijs per nacht.

Boek veilig en controleer de voorwaarden

Een scherpe prijs is pas een goede deal als de boeking betrouwbaar is. Controleer de naam en contactgegevens van de aanbieder, lees de boekings- en annuleringsvoorwaarden en kijk na of de juiste reisdata en namen zijn ingevuld. Let ook op betalingsvoorwaarden en mogelijke kosten bij een wijziging.

Bij reizen buiten de Europese Unie is het verstandig om vooraf de paspoort- en visumvereisten te controleren. Kijk daarnaast naar de aanbevolen reisdocumenten, vaccinaties en eventuele reisadviezen voor je bestemming.

Een goedkope last minute vinden: korte checklist

  • Vergelijk meerdere vertrekdata en luchthavens.
  • Houd je bestemming zo mogelijk open.
  • Bereken de totale prijs, inclusief bagage en vervoer.
  • Controleer de ligging en recente beoordelingen van de accommodatie.
  • Lees de voorwaarden voordat je betaalt.
  • Boek alleen wanneer de reis en de aanbieder betrouwbaar aanvoelen.

Conclusie

De goedkoopste last minute reizen vind je meestal door flexibel te zijn, verschillende opties naast elkaar te leggen en verder te kijken dan de prijs op de eerste pagina. Vergelijk vertrekdata, luchthavens, bestemmingen en wat er in de reissom inbegrepen is. Zo voorkom je verrassingen en kies je een vakantie die niet alleen goedkoop lijkt, maar ook echt bij je budget en verwachtingen past.


Veelgestelde Vragen over Goedkoopste Last Minute Reizen

  1. Wanneer zijn last minutes het goedkoopst?
  2. Waar zijn de beste last minutes?
  3. Wat is de beste tijd om een last minute te boeken?
  4. Waar kun je het goedkoopst op vakantie?
  5. Wat is het goedkoopste land om op vakantie te gaan?
  6. Hoe kan ik goedkope last minute vinden?
  7. Waar vind je de goedkoopste last minutes?
  8. Is een last minute echt goedkoper?

Wanneer zijn last minutes het goedkoopst?

Last minutes zijn vaak het voordeligst buiten schoolvakanties en feestdagen, wanneer er minder vraag is naar reizen. Ook vertrekken op een doordeweekse dag kan goedkoper zijn dan vliegen op vrijdag of zaterdag. Er bestaat echter geen vast moment waarop elke last minute het goedkoopst is: prijzen en beschikbaarheid veranderen voortdurend. Wie flexibel is met de vertrekdatum, luchthaven en bestemming, kan verschillende aanbiedingen vergelijken en zo de beste deal vinden.

Waar zijn de beste last minutes?

De beste last minutes vind je vaak bij reisaanbieders en vergelijkingssites die prijzen van verschillende bestemmingen en vertrekdata naast elkaar zetten. Er is niet één bestemming die altijd het voordeligst is: de aanbiedingen veranderen afhankelijk van het seizoen, de beschikbaarheid en de luchthaven. Vergelijk daarom meerdere aanbieders, vertrekdagen en luchthavens, en kijk naar de volledige reissom inclusief bagage, transfers en eventuele extra kosten. Wie flexibel is met bestemming en vertrekdatum, heeft doorgaans de meeste kans op een passende deal.

Wat is de beste tijd om een last minute te boeken?

De beste tijd om een last minute te boeken hangt af van je bestemming, reisperiode en flexibiliteit. Vaak verschijnen aantrekkelijke aanbiedingen enkele weken tot een paar dagen voor vertrek, wanneer aanbieders nog beschikbare plaatsen willen vullen. Er is echter geen garantie dat wachten de prijs verlaagt: tijdens schoolvakanties en populaire periodes kunnen vluchten en accommodaties juist snel duurder of volgeboekt raken. Vergelijk daarom regelmatig de prijzen en boek zodra je een aanbod vindt dat past bij je budget en wensen.

Waar kun je het goedkoopst op vakantie?

Waar je het goedkoopst op vakantie kunt, hangt af van je vertrekdatum, reisgezelschap en wensen. Vaak vind je voordelige opties buiten het hoogseizoen, bijvoorbeeld in minder bekende badplaatsen of bestemmingen waar eten en vervoer betaalbaar zijn. Vergelijk verschillende landen, luchthavens en accommodaties en kijk naar de totale reissom, inclusief bagage, transfers en maaltijden. Wie flexibel is met bestemming en vertrekdatum, heeft meestal de meeste kans op een goedkope last minute.

Wat is het goedkoopste land om op vakantie te gaan?

Er is niet één land dat altijd het goedkoopst is: dat hangt af van het seizoen, de vertrekplaats en je reisstijl. Voor een betaalbare vakantie worden vaak landen als Bulgarije, Albanië en Turkije genoemd, waar eten, vervoer en verblijf relatief voordelig kunnen zijn. Vergelijk wel de totale reissom, inclusief vlucht, bagage, transfers en eventuele extra kosten. Een minder bekende bestemming of reizen buiten het hoogseizoen kan uiteindelijk goedkoper uitvallen.

Hoe kan ik goedkope last minute vinden?

Goedkope last minutes vind je door flexibel te zijn met je vertrekdatum, bestemming en luchthaven. Vergelijk aanbiedingen van verschillende reisorganisaties en kijk naar de totale reissom, inclusief bagage, transfers en eventuele extra kosten. Reizen buiten schoolvakanties en vertrekken op minder populaire dagen kan voordeliger zijn. Controleer ook de ligging van de accommodatie en de boekingsvoorwaarden, zodat een lage vanafprijs niet tot onverwachte kosten leidt.

Waar vind je de goedkoopste last minutes?

De goedkoopste last minutes vind je door het aanbod van verschillende reisorganisaties en vergelijkingssites naast elkaar te leggen. Zoek met flexibele vertrekdata en bestemmingen, en bekijk ook vluchten vanaf andere luchthavens. Vergelijk steeds de totale reissom: extra kosten voor bagage, transfers, maaltijden of toeristenbelasting kunnen een aanbieding duurder maken. Controleer tot slot de voorwaarden en de ligging van de accommodatie voordat je boekt.

Is een last minute echt goedkoper?

Een last minute is niet automatisch goedkoper. Soms verlagen aanbieders de prijs om resterende plaatsen te vullen, maar bij populaire bestemmingen en tijdens schoolvakanties kan de prijs juist oplopen. Vergelijk daarom verschillende vertrekdata en aanbieders, en kijk naar de totale reissom inclusief bagage, transfers en eventuele toeslagen. Zo zie je of de aanbieding echt voordeliger is dan wanneer je eerder boekt.