lenen in belgie
7 okt, 2026

Lenen in België: zo kies je een lening die bij je past

Lenen in België: waar moet je op letten?

Een lening kan helpen om een grote uitgave te spreiden, zoals de aankoop van een woning, een wagen of een nieuwe keuken. Maar lenen brengt ook verplichtingen met zich mee. Wie wil lenen in België, doet er goed aan eerst de verschillende kredietvormen en kosten te vergelijken en na te gaan of de maandelijkse afbetaling binnen het budget past.

Welke soorten leningen zijn er?

De meest voorkomende lening hangt af van het doel waarvoor je geld nodig hebt:

  • Hypothecair krediet: doorgaans bedoeld voor de aankoop, bouw of renovatie van een woning. De woning dient vaak als waarborg.
  • Lening op afbetaling: een vast bedrag dat je volgens een afgesproken schema terugbetaalt. Soms wordt deze lening gebruikt voor een wagen of een andere grote aankoop.
  • Verkoop op afbetaling: je betaalt een product in termijnen terug, vaak via de verkoper of een financieringspartner.
  • Kredietopening: een krediet waarmee je tot een afgesproken limiet geld kunt opnemen. De voorwaarden en kosten kunnen verschillen van die van een lening op afbetaling.

De benaming alleen zegt niet alles. Kijk altijd naar de looptijd, de rentevoet, de totale kosten en de voorwaarden in het kredietcontract.

Let op het JKP en de totale terugbetaling

Bij het vergelijken van leningen is het jaarlijks kostenpercentage (JKP) een belangrijke maatstaf. Het JKP geeft de jaarlijkse kost van het krediet weer, rekening houdend met de rente en bepaalde verplichte kosten. Vergelijk aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd. Zo krijg je een bruikbaarder beeld dan wanneer je alleen naar de rentevoet kijkt.

Bekijk ook hoeveel je in totaal terugbetaalt. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar betekent vaak dat je langer interesten betaalt. Vraag indien nodig een overzicht van het aflossingsschema en controleer welke kosten eventueel bijkomend aangerekend worden.

Wat beoordeelt een kredietgever?

Een kredietgever moet nagaan of het krediet verantwoord is en of je de afbetalingen vermoedelijk kunt dragen. Daarbij kan onder meer rekening worden gehouden met je inkomsten, vaste uitgaven, andere leningen en gezinssituatie. De kredietgever raadpleegt ook de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België.

Je kunt zelf je gegevens in de CKP raadplegen via de kanalen van de Nationale Bank. Controleer of de geregistreerde informatie klopt. Een kredietaanvraag indienen betekent niet automatisch dat je krediet wordt goedgekeurd.

Zo vergelijk je leningen in België

  1. Bepaal het bedrag dat je echt nodig hebt. Leen niet meer dan nodig.
  2. Maak een realistisch budget. Houd rekening met vaste kosten, onverwachte uitgaven en mogelijke veranderingen in je inkomen.
  3. Vergelijk het JKP en de totale terugbetaling. Kijk niet alleen naar de maandelijkse afbetaling.
  4. Controleer de looptijd en voorwaarden. Lees na wat er geldt bij vervroegde terugbetaling, betalingsproblemen of een wijziging van de rentevoet.
  5. Lees het contract vóór je tekent. Vraag uitleg over elke voorwaarde die niet duidelijk is.
  6. Controleer de kredietgever of bemiddelaar. Raadpleeg de officiële informatie van de bevoegde Belgische instanties om na te gaan of de onderneming over de vereiste toelating of registratie beschikt.

Verantwoord lenen

Een lening moet ook betaalbaar blijven als je situatie verandert. Denk bijvoorbeeld aan hogere energiekosten, een tijdelijke daling van je inkomen of onverwachte medische uitgaven. Als de afbetaling alleen lukt wanneer alles volgens plan verloopt, is het verstandig om het leenbedrag of de looptijd opnieuw te bekijken.

Wees voorzichtig met aanbiedingen die snelle goedkeuring beloven, kosten vooraf vragen of weinig informatie geven over de kredietgever. Deel geen persoonlijke of financiële gegevens voordat je de identiteit en betrouwbaarheid van de aanbieder hebt gecontroleerd.

Wat als terugbetalen moeilijk wordt?

Neem zo snel mogelijk contact op met je kredietgever als je merkt dat je een afbetaling niet zult kunnen uitvoeren. Wachten kan de situatie verergeren. Je kunt daarnaast advies vragen aan een erkende dienst voor schuldbemiddeling, bijvoorbeeld via je gemeente, het OCMW of een bevoegde hulpverleningsdienst.

Kort samengevat: lenen in België begint met een duidelijk doel en een haalbaar budget. Vergelijk het JKP, de totale terugbetaling en de contractvoorwaarden zorgvuldig. Een lening is pas een passende oplossing wanneer je de afbetalingen gedurende de volledige looptijd kunt dragen.

Dit artikel bevat algemene informatie en is geen persoonlijk financieel of juridisch advies. Voor je een krediet afsluit, controleer je best de actuele voorwaarden bij de kredietgever en de bevoegde Belgische instanties.


8 Belangrijke Tips voor Verantwoord Lenen in België

  1. Vergelijk de JKP’s bij verschillende kredietgevers.
  2. Leen alleen wat je echt nodig hebt.
  3. Bereken vooraf of de maandelijkse aflossing haalbaar is.
  4. Controleer of de kredietgever erkend is door de FSMA.
  5. Lees het contract en de kleine lettertjes zorgvuldig.
  6. Let op dossierkosten en andere bijkomende kosten.
  7. Vermijd nieuwe leningen om bestaande schulden af te lossen.
  8. Vraag advies aan een erkende schuldbemiddelaar bij betalingsproblemen.

Vergelijk de JKP’s bij verschillende kredietgevers.

Vergelijk het jaarlijks kostenpercentage (JKP) bij verschillende kredietgevers voordat je een lening afsluit. Het JKP houdt rekening met de rente en bepaalde verplichte kosten, waardoor je een beter beeld krijgt van de totale kredietkost dan met alleen de rentevoet. Vergelijk wel aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd, en controleer ook hoeveel je in totaal terugbetaalt. Zo kan je beter inschatten welk krediet het best bij je budget past.

Leen alleen wat je echt nodig hebt.

Leen alleen wat je echt nodig hebt en stem het bedrag af op je concrete uitgave. Een hoger leenbedrag kan verleidelijk lijken, maar je betaalt er doorgaans ook meer interesten op en zit mogelijk langer vast aan maandelijkse aflossingen. Bereken vooraf hoeveel je nodig hebt en controleer of de terugbetaling comfortabel binnen je budget past.

Bereken vooraf of de maandelijkse aflossing haalbaar is.

Bereken vóór je een lening afsluit of de maandelijkse aflossing echt in je budget past. Trek je vaste kosten, andere leningen en dagelijkse uitgaven af van je netto-inkomen en hou ook ruimte over voor onverwachte kosten. Zo vermijd je dat een afbetaling later financieel zwaar wordt.

Controleer of de kredietgever erkend is door de FSMA.

Controleer vóór je een lening aanvraagt of de kredietgever of kredietbemiddelaar erkend is door de FSMA, de Autoriteit voor Financiële Diensten en Markten. Raadpleeg daarvoor de officiële registers en waarschuwingen op de website van de FSMA, en controleer of de naam en contactgegevens overeenkomen met die van de aanbieder. Zo verklein je het risico op fraude of aanbiedingen van onbevoegde partijen. Wees extra voorzichtig als je vooraf geld moet betalen of onder druk wordt gezet om snel te beslissen.

Lees het contract en de kleine lettertjes zorgvuldig.

Lees vóór je een lening afsluit het contract en de kleine lettertjes zorgvuldig. Controleer niet alleen het bedrag en de maandelijkse afbetaling, maar ook het JKP, de totale terugbetaling, eventuele bijkomende kosten en de voorwaarden voor vervroegde terugbetaling of betalingsproblemen. Vraag uitleg over alles wat niet duidelijk is en teken pas wanneer je de afspraken volledig begrijpt.

Let op dossierkosten en andere bijkomende kosten.

Let bij het vergelijken van leningen niet alleen op de rentevoet en de maandelijkse afbetaling, maar ook op dossierkosten en andere bijkomende kosten. Denk bijvoorbeeld aan verplichte verzekeringen, schattingskosten of notariskosten bij een hypothecair krediet. Die uitgaven kunnen de totale kostprijs flink verhogen. Vraag daarom een duidelijk overzicht van alle kosten en vergelijk het jaarlijks kostenpercentage (JKP) en het totaalbedrag dat je uiteindelijk terugbetaalt.

Vermijd nieuwe leningen om bestaande schulden af te lossen.

Vermijd een nieuwe lening om bestaande schulden af te lossen. Zo’n oplossing kan tijdelijk wat ademruimte geven, maar leidt vaak tot extra kosten en een langere afbetalingsperiode. Daardoor kan je totale schuld verder oplopen. Breng eerst je inkomsten, uitgaven en openstaande schulden in kaart en neem contact op met je kredietgever of een erkende dienst voor schuldbemiddeling om samen naar een haalbare oplossing te zoeken.

Vraag advies aan een erkende schuldbemiddelaar bij betalingsproblemen.

Krijg je moeite om je lening op tijd af te betalen? Wacht dan niet tot de betalingsachterstand groter wordt. Een erkende schuldbemiddelaar kan samen met jou je inkomsten, uitgaven en schulden bekijken en helpen om mogelijke oplossingen te bespreken. Je kunt hiervoor onder meer terecht bij het OCMW of een erkende dienst voor schuldbemiddeling. Hoe sneller je advies vraagt, hoe groter de kans dat je tijdig passende hulp vindt.

persoonlijke lening
7 okt, 2026

Uw persoonlijke lening, helder geregeld bij Leemans Kredieten

Persoonlijke lening: wat is het en waarop let u?

Wilt u een grotere uitgave financieren, maar liever niet in één keer uw spaargeld aanspreken? Met een persoonlijke lening kunt u een bedrag lenen en dat terugbetalen in vaste maandelijkse aflossingen. Zo weet u vooraf hoeveel u gedurende de looptijd betaalt. Of zo’n lening bij uw situatie past, hangt af van uw plannen, inkomsten en vaste kosten.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van consumentenkrediet. U leent een afgesproken bedrag en betaalt het terug volgens een vooraf vastgelegde looptijd en aflossingsregeling. Vaak zijn de maandelijkse aflossingen gelijk, zodat u uw budget op voorhand kunt plannen.

De voorwaarden verschillen naargelang de kredietgever en uw persoonlijke financiële situatie. Kijk daarom niet alleen naar het bedrag dat u kunt lenen, maar ook naar de totale kostprijs en de gevolgen voor uw maandbudget.

Waarvoor kunt u een persoonlijke lening gebruiken?

Een persoonlijke lening kan worden overwogen voor een geplande uitgave, zoals de aankoop van een wagen, een renovatie of de financiering van andere grotere kosten. Het is belangrijk om eerst te bepalen hoeveel u werkelijk nodig hebt. Lenen voor dagelijkse uitgaven of om bestaande schulden te blijven opvangen, kan uw financiële situatie net moeilijker maken.

Welke kosten moet u bekijken?

Vergelijk kredietaanbiedingen op basis van meer dan alleen de maandelijkse aflossing. Let onder andere op:

  • Het jaarlijks kostenpercentage (JKP): dit geeft de jaarlijkse kost van het krediet weer volgens de wettelijke berekeningsregels.
  • De looptijd: een langere looptijd kan de maandelijkse aflossing verlagen, maar kan de totale kost verhogen.
  • Het totaal terug te betalen bedrag: zo ziet u hoeveel het krediet in totaal kost.
  • De voorwaarden: lees na wat er geldt bij vervroegde terugbetaling, betalingsproblemen of andere wijzigingen.

Een lage maandelijkse aflossing betekent dus niet automatisch dat een lening de goedkoopste keuze is. Vraag naar de volledige kredietvoorwaarden en neem de tijd om ze te vergelijken.

Hoe beoordeelt u of de lening haalbaar is?

Maak vóór uw aanvraag een overzicht van uw netto-inkomsten, vaste kosten en bestaande kredietverplichtingen. Houd ook ruimte over voor onverwachte uitgaven. Een lening moet betaalbaar blijven gedurende de volledige looptijd, niet alleen op het moment van de aanvraag.

In België moet een kredietgever uw kredietwaardigheid beoordelen. Daarbij kan onder meer rekening worden gehouden met uw inkomsten, uitgaven en lopende kredieten. De kredietgever raadpleegt ook de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Een aanvraag leidt dus niet automatisch tot een goedkeuring.

Wat gebeurt er bij een vervroegde terugbetaling?

Wilt u het openstaande bedrag vroeger terugbetalen, dan kunnen daarvoor wettelijke en contractuele regels gelden. Vraag uw kredietgever vooraf om uitleg over de procedure en eventuele kosten. Controleer de informatie in uw kredietovereenkomst voordat u beslist.

Een persoonlijke lening aanvragen bij Leemans Kredieten

Overweegt u een persoonlijke lening? Bespreek uw plannen en budget zorgvuldig en bekijk welke voorwaarden op uw situatie van toepassing zijn. Bij Leemans Kredieten kunt u informatie vragen over de mogelijkheden en de vereiste documenten. De uiteindelijke beslissing hangt af van een beoordeling van uw aanvraag en kredietwaardigheid.

Leen verantwoord: ga alleen een krediet aan als de maandelijkse aflossingen binnen uw budget passen en u de totale kostprijs begrijpt.

Vraag vandaag uw persoonlijke lening aan.

particulier geld lenen
18 sep, 2026

Particulier geld lenen: waar moet u op letten?

Particulier geld lenen: waar moet u op letten?

Een nieuwe wagen, een renovatie of een onverwachte factuur: soms is extra geld welkom. Als particulier kunt u op verschillende manieren lenen, maar elke lening brengt kosten en verplichtingen met zich mee. Vergelijk daarom niet alleen het bedrag dat u kunt ontlenen, maar ook de totale terugbetaling en de invloed op uw maandbudget.

Welke soorten leningen zijn er?

De lening die bij u past, hangt af van het doel en uw financiële situatie. Veelvoorkomende vormen van consumentenkrediet zijn:

  • Een lening op afbetaling: u leent een vast bedrag en betaalt dat terug in vaste maandelijkse aflossingen, meestal gedurende een vooraf bepaalde looptijd.
  • Een kredietopening: u kunt tot een afgesproken limiet geld opnemen en terugbetalen. De voorwaarden en kosten kunnen verschillen van die van een lening op afbetaling.
  • Een kredietkaart of toegestane roodstand: dit kan handig zijn voor kort gebruik, maar is niet vanzelfsprekend de voordeligste keuze om langdurig te lenen.

Voor een woning gelden andere regels en producten, zoals een hypothecair krediet. De informatie op deze pagina gaat vooral over geld lenen als particulier voor persoonlijke uitgaven.

Wat kost een lening?

Let bij het vergelijken vooral op het jaarlijks kostenpercentage (JKP). Dat percentage geeft de jaarlijkse kost van het krediet weer en houdt rekening met bepaalde kosten. Bekijk daarnaast altijd het totale bedrag dat u tijdens de volledige looptijd moet terugbetalen.

Een lagere maandelijkse aflossing betekent niet automatisch dat een lening goedkoper is. Bij een langere looptijd betaalt u mogelijk langer kosten. Vergelijk daarom aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd, en controleer onder meer:

  • het JKP en eventuele bijkomende kosten;
  • het bedrag en het aantal maandelijkse aflossingen;
  • het totale terug te betalen bedrag;
  • de voorwaarden voor vervroegde terugbetaling;
  • eventuele verzekeringen en of die verplicht of vrijwillig zijn.

Hoe bepaalt u wat u kunt lenen?

Vertrek niet van het maximumbedrag dat een kredietgever eventueel wil aanbieden, maar van wat u comfortabel kunt terugbetalen. Maak een overzicht van uw netto-inkomsten, vaste kosten, bestaande leningen en dagelijkse uitgaven. Voorzie ook ruimte voor onverwachte kosten, zoals een hogere energiefactuur of een herstelling.

Een lening afsluiten om een andere lening af te betalen, kan uw financiële situatie soms verder onder druk zetten. Vraag in dat geval eerst advies aan een erkende schuldbemiddelaar of een bevoegde hulpdienst.

Waarop letten vóór u tekent?

  1. Vergelijk meerdere aanbiedingen. Kijk naar de totale kost, niet alleen naar de maandelijkse aflossing.
  2. Lees de overeenkomst zorgvuldig. Controleer de looptijd, rentevoet, kosten en voorwaarden bij betalingsproblemen.
  3. Beantwoord vragen eerlijk. De kredietgever moet uw financiële situatie beoordelen en nagaan of de lening verantwoord is.
  4. Controleer de kredietgever. Ga na of de aanbieder bevoegd is om consumentenkrediet aan te bieden in België. Raadpleeg daarvoor officiële informatie van de bevoegde Belgische instanties.
  5. Neem de tijd. Onderteken niets onder druk en vraag uitleg als een voorwaarde niet duidelijk is.

Kredietgevers moeten de kredietwaardigheid van aanvragers beoordelen. In België kunnen ze daarvoor onder meer informatie raadplegen in de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Bestaande kredietverplichtingen en eventuele betalingsachterstanden kunnen dus een rol spelen bij de beoordeling.

Pas op voor misleidende aanbiedingen

Wees voorzichtig met advertenties die een lening zonder controle beloven, ongewoon gunstige voorwaarden aanbieden of u vragen om vooraf geld over te schrijven om het krediet vrij te maken. Dat kunnen tekenen zijn van fraude. Deel ook nooit zomaar uw bankgegevens, codes of kopieën van identiteitsdocumenten met een onbekende aanbieder.

Geld lenen is geen extra inkomen

Een lening kan helpen om een geplande uitgave te spreiden, maar het geleende bedrag moet altijd worden terugbetaald, vaak met kosten. Leen daarom alleen wat u nodig hebt, kies een haalbare maandelijkse aflossing en zorg dat de lening past binnen uw budget. Twijfelt u over de gevolgen, vraag dan onafhankelijk advies vóór u een overeenkomst ondertekent.

Deze informatie is algemeen en vervangt geen persoonlijk financieel of juridisch advies. De voorwaarden verschillen per kredietgever en kredietproduct.


8 voordelen van particulier geld lenen

  1. Spreidt grote uitgaven over meerdere maanden.
  2. Geeft snel toegang tot extra financiële middelen.
  3. Kan helpen bij onverwachte kosten.
  4. Vaste aflossingen maken budgetteren eenvoudiger.
  5. Een vaste looptijd geeft duidelijkheid over de terugbetaling.
  6. Vergelijken helpt om een voordelig aanbod te vinden.
  7. Verschillende kredietvormen bieden keuze op maat.
  8. Kan een geplande aankoop bereikbaar maken zonder lang te sparen.


Nadelen van particulier geld lenen

  1. U betaalt rente en mogelijk bijkomende kosten.
  2. Maandelijkse aflossingen kunnen uw budget onder druk zetten.
  3. Te laat betalen kan extra kosten en een negatieve kredietregistratie veroorzaken.

Spreidt grote uitgaven over meerdere maanden.

Een groot bedrag in één keer betalen, kan uw budget flink onder druk zetten. Met particulier geld lenen spreidt u de uitgave over meerdere maanden via vaste aflossingen. Zo weet u beter welk bedrag u maandelijks moet voorzien en kunt u de kost inpassen in uw budget. Houd er wel rekening mee dat u door interesten en eventuele kosten uiteindelijk meer terugbetaalt dan het bedrag dat u leent.

Geeft snel toegang tot extra financiële middelen.

Een belangrijk voordeel van particulier geld lenen is dat u snel toegang kunt krijgen tot extra financiële middelen. Dat kan van pas komen wanneer u een dringende uitgave moet betalen of een geplande aankoop niet volledig met uw spaargeld kunt financieren. Hoe snel het geld beschikbaar is, hangt wel af van de kredietgever, de aanvraag en de beoordeling van uw financiële situatie. Vergelijk daarom vooraf de voorwaarden en kosten, en leen alleen een bedrag dat u binnen uw budget kunt terugbetalen.

Kan helpen bij onverwachte kosten.

Particulier geld lenen kan helpen wanneer u onverwacht met een grote uitgave te maken krijgt, zoals een dringende herstelling aan uw wagen of woning. Een lening kan de kosten spreiden over meerdere maanden, zodat u niet meteen het volledige bedrag hoeft te betalen. Bekijk wel zorgvuldig of de maandelijkse aflossingen binnen uw budget passen en vergelijk de totale kost van het krediet voordat u beslist.

Vaste aflossingen maken budgetteren eenvoudiger.

Een belangrijk voordeel van particulier geld lenen met vaste aflossingen is dat u vooraf weet hoeveel u elke maand moet terugbetalen en hoe lang de lening loopt. Zo kunt u de aflossing makkelijker opnemen in uw maandbudget en uw andere uitgaven beter plannen. Houd wel rekening met eventuele bijkomende kosten en zorg ervoor dat het vaste bedrag ook haalbaar blijft als uw financiële situatie verandert.

Een vaste looptijd geeft duidelijkheid over de terugbetaling.

Een vaste looptijd geeft duidelijkheid over de terugbetaling: u weet vooraf hoe lang u aflost en wanneer de lening normaal gezien volledig terugbetaald is. In combinatie met vaste maandelijkse aflossingen maakt dat het makkelijker om uw budget te plannen en de kosten op te volgen.

Vergelijken helpt om een voordelig aanbod te vinden.

Door verschillende leningen te vergelijken, krijgt u een beter beeld van de rente, het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag. Zo ziet u sneller welk aanbod het best aansluit bij uw budget en vermijdt u dat u meer betaalt dan nodig. Kijk daarbij niet alleen naar de maandelijkse aflossing: een lagere afbetaling kan samengaan met een langere looptijd en dus hogere totale kosten.

Verschillende kredietvormen bieden keuze op maat.

Een voordeel van particulier geld lenen is dat er verschillende kredietvormen bestaan, zodat u een oplossing kunt kiezen die aansluit bij uw plannen en budget. Voor een grote, geplande uitgave kan een lening op afbetaling met vaste maandelijkse aflossingen overzicht bieden, terwijl een kredietopening meer flexibiliteit kan bieden wanneer u geld op verschillende momenten nodig hebt. Vergelijk wel altijd de voorwaarden, de looptijd en de totale kost, zodat de gekozen formule echt bij uw situatie past.

Kan een geplande aankoop bereikbaar maken zonder lang te sparen.

Particulier geld lenen kan een geplande aankoop bereikbaar maken zonder dat u eerst lange tijd moet sparen. Zo kunt u bijvoorbeeld een noodzakelijke wagen of een belangrijke huishoudtoestel sneller aanschaffen en de kosten spreiden over meerdere maanden. Houd er wel rekening mee dat u het geleende bedrag, meestal met interest en eventuele kosten, volledig moet terugbetalen. Kies daarom een maandelijkse aflossing die comfortabel binnen uw budget past.

U betaalt rente en mogelijk bijkomende kosten.

Bij particulier geld lenen betaalt u niet alleen het bedrag terug dat u ontleent: u betaalt ook rente en mogelijk bijkomende kosten. Daardoor kan het totale terug te betalen bedrag flink hoger liggen dan de oorspronkelijke lening. Bekijk vóór u tekent daarom zorgvuldig het jaarlijks kostenpercentage (JKP), alle eventuele kosten en het totaalbedrag dat u over de volledige looptijd terugbetaalt.

Maandelijkse aflossingen kunnen uw budget onder druk zetten.

Maandelijkse aflossingen kunnen uw budget onder druk zetten, zeker wanneer uw inkomsten dalen of onverwachte kosten opduiken. Omdat u elke maand een vast bedrag moet terugbetalen, blijft er minder over voor andere uitgaven en om te sparen. Breng daarom vooraf uw inkomsten en vaste kosten in kaart en kies alleen een lening waarvan de aflossingen ook op langere termijn haalbaar blijven.

Te laat betalen kan extra kosten en een negatieve kredietregistratie veroorzaken.

Als u uw lening niet op tijd terugbetaalt, kunnen er extra kosten en nalatigheidsinteresten aangerekend worden. Een betalingsachterstand kan bovendien worden geregistreerd bij de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Dat kan uw kredietwaardigheid aantasten en het moeilijker maken om later opnieuw een lening te krijgen. Wilt u problemen vermijden, neem dan zo snel mogelijk contact op met uw kredietgever zodra u merkt dat een betaling niet zal lukken.

hoeveel mag ik lenen
16 sep, 2026

Hoeveel mag ik lenen? Bereken je leenbudget en maandelijkse afbetaling

Hoeveel mag ik lenen?

Hoeveel je mag lenen, hangt af van meer dan alleen je inkomen. Een kredietgever kijkt onder andere naar je maandelijkse inkomsten, vaste uitgaven, bestaande leningen, gezinssituatie en de looptijd van het krediet. Er bestaat dus geen vast bedrag dat voor iedereen geldt. De belangrijkste vraag is hoeveel je elke maand verantwoord kunt terugbetalen.

Welke factoren bepalen hoeveel je kunt lenen?

  • Je netto-inkomen: de kredietgever beoordeelt doorgaans je regelmatige inkomsten. Bij een gezamenlijk krediet kunnen de inkomsten van beide aanvragers meetellen.
  • Je vaste uitgaven: denk aan huur, energiekosten, kinderopvang, alimentatie en andere terugkerende kosten.
  • Je bestaande kredieten: afbetalingen voor bijvoorbeeld een auto of persoonlijke lening verkleinen het bedrag dat je nog kunt missen.
  • Je gezinssituatie: het aantal personen ten laste speelt mee bij de inschatting van je maandelijkse uitgaven.
  • De looptijd en rentevoet: een langere looptijd kan de maandelijkse afbetaling verlagen, maar zorgt meestal voor hogere totale interestkosten.
  • Je eigen inbreng: bij een hypothecair krediet is ook belangrijk hoeveel spaargeld je zelf kunt inbrengen.

Hoeveel van je inkomen mag naar een lening gaan?

Als vuistregel wordt vaak gekeken of je totale maandelijkse kredietaflossingen ongeveer een derde van je netto-inkomen bedragen. Dat is geen wettelijke grens en ook geen garantie op goedkeuring. Sommige kredietgevers kunnen meer aanvaardbaar vinden wanneer je weinig andere kosten hebt; in andere situaties is een lager bedrag verstandiger.

Belangrijk is dat je na de afbetaling genoeg overhoudt voor je gewone levensonderhoud en onverwachte kosten. Een lening die op papier haalbaar lijkt, kan in de praktijk zwaar wegen als je budget weinig ruimte laat.

Rekenvoorbeeld

Stel dat een huishouden maandelijks netto € 3.000 ontvangt en al € 250 per maand afbetaalt voor een andere lening. Als je als eenvoudige richtwaarde ongeveer een derde van het inkomen voor alle kredietaflossingen gebruikt, is dat ongeveer € 1.000 per maand. Na aftrek van de bestaande afbetaling blijft er in dit voorbeeld ongeveer € 750 over voor een bijkomende lening.

Bij een hypothecaire lening van 25 jaar en een rentevoet van 3,5% komt een maandelijkse afbetaling van ongeveer € 750 neer op een geleend bedrag van om en bij de € 150.000. Dit is slechts een indicatie: de rentevoet, kredietvoorwaarden en eventuele verzekeringen of kosten kunnen het resultaat veranderen.

Hoeveel kan ik lenen voor een woning?

Voor een hypothecair krediet kijkt de bank niet alleen naar je terugbetalingscapaciteit, maar ook naar de waarde van de woning en je eigen middelen. Je hebt mogelijk spaargeld nodig voor een deel van de aankoopprijs en voor bijkomende kosten, zoals notariskosten, registratierechten en dossierkosten. Hoeveel je zelf moet inbrengen, verschilt per dossier en kredietgever.

Ook de geschatte waarde van de woning kan een rol spelen. De bank bepaalt op basis van je financiële situatie en het pand of het gevraagde krediet verantwoord is. Een online berekening geeft daarom hoogstens een eerste inschatting, geen toezegging.

Hoeveel kan ik lenen met een persoonlijke lening?

Bij een persoonlijke lening gelden dezelfde basisprincipes: je inkomsten moeten volstaan om de maandelijkse afbetaling te dragen, ook naast je andere financiële verplichtingen. Vergelijk niet alleen het geleende bedrag, maar ook de jaarlijkse kostenpercentage (JKP), de looptijd en het totale bedrag dat je terugbetaalt. Een langere looptijd verlaagt vaak de maandlast, maar kan de lening in totaal duurder maken.

Controleer je kredietgegevens

Kredietgevers raadplegen in België het bestand van de Centrale voor Kredieten aan Particulieren bij de Nationale Bank van België. Daarin staan consumentenkredieten en hypothecaire kredieten geregistreerd. Een bestaande lening of betalingsachterstand kan dus invloed hebben op een nieuwe kredietaanvraag.

Zo schat je je leenbudget in

  1. Tel je regelmatige netto-inkomsten samen.
  2. Breng je vaste maandelijkse uitgaven en bestaande afbetalingen in kaart.
  3. Bepaal welk bedrag je elke maand comfortabel kunt missen.
  4. Vergelijk kredietvoorstellen op rentevoet, JKP, looptijd en totale terugbetaling.
  5. Voor een woning: reserveer ook budget voor de aankoop- en kredietkosten.

Veelgestelde vragen

Is er een wettelijk maximum voor hoeveel ik mag lenen?

Er is geen algemeen maximumbedrag dat voor elke kredietnemer geldt. De kredietgever moet je financiële situatie beoordelen en nagaan of de lening verantwoord terugbetaalbaar is.

Kan ik lenen als ik al een andere lening heb?

Dat kan, maar de bestaande maandelijkse afbetaling vermindert doorgaans je beschikbare budget. De kredietgever bekijkt alle lopende kredieten samen met je inkomsten en uitgaven.

Is een online simulatie hetzelfde als een goedkeuring?

Nee. Een simulatie is een eerste raming. Een definitieve beslissing volgt pas nadat de kredietgever je gegevens en, bij een woonkrediet, ook de nodige informatie over het pand heeft beoordeeld.

Kort samengevat: hoeveel je mag lenen, hangt af van wat je na al je vaste kosten veilig kunt terugbetalen. Gebruik vuistregels en online simulaties als startpunt, maar stem je uiteindelijke lening af op je volledige budget en de totale kostprijs.


Vijf Tips om te Bepalen Hoeveel je Comfortabel Kunt Lenen in België

  1. Bereken hoeveel je maandelijks comfortabel kunt afbetalen.
  2. Trek vaste kosten en bestaande schulden af van je inkomen.
  3. Hou rekening met rente, looptijd en bijkomende kosten.
  4. Voorzie een financiële buffer voor onverwachte uitgaven.
  5. Vergelijk simulaties bij meerdere banken; de goedgekeurde lening hangt af van je dossier.

Bereken hoeveel je maandelijks comfortabel kunt afbetalen.

Bereken eerst hoeveel je maandelijks comfortabel kunt afbetalen, nadat je vaste kosten, bestaande leningen en een bedrag voor onverwachte uitgaven van je inkomen hebt afgetrokken. Zo voorkom je dat je lening je budget te zwaar belast en houd je voldoende ruimte over voor dagelijkse uitgaven. Het bedrag dat je veilig kunt missen, is een betere leidraad voor hoeveel je mag lenen dan het maximumbedrag dat een kredietgever eventueel wil toestaan.

Trek vaste kosten en bestaande schulden af van je inkomen.

Om in te schatten hoeveel je mag lenen, vertrek je van je netto-inkomen en trek je daar je vaste maandelijkse kosten en bestaande schulden van af. Denk aan huur of hypotheek, energie, verzekeringen, kinderopvang en afbetalingen van andere leningen. Het bedrag dat overblijft, moet volstaan voor je dagelijkse uitgaven, onverwachte kosten én een eventuele nieuwe afbetaling. Zo krijg je een realistischer beeld van wat je comfortabel kunt lenen.

Hou rekening met rente, looptijd en bijkomende kosten.

Hou bij het berekenen van hoeveel je mag lenen niet alleen rekening met het bedrag dat je maandelijks kunt afbetalen. De rentevoet en de looptijd bepalen mee hoeveel je lening in totaal kost: een langere looptijd verlaagt vaak je maandelijkse afbetaling, maar kan de totale interest verhogen. Vergeet ook bijkomende kosten niet, zoals dossierkosten, notariskosten of verplichte verzekeringen. Zo krijg je een realistischer beeld van de totale kost en vermijd je dat je budget achteraf onder druk komt te staan.

Voorzie een financiële buffer voor onverwachte uitgaven.

Voorzie altijd een financiële buffer voor onverwachte uitgaven, zoals een herstelling aan je wagen, medische kosten of een kapotte huishoudtoestel. Leen dus niet het maximumbedrag dat je volgens een simulatie kunt krijgen, maar zorg ervoor dat je na je maandelijkse afbetaling voldoende ruimte overhoudt om te sparen en tegenvallers op te vangen. Zo vermijd je dat een onverwachte rekening je budget meteen onder druk zet.

Vergelijk simulaties bij meerdere banken; de goedgekeurde lening hangt af van je dossier.

Vergelijk simulaties bij meerdere banken om een beter zicht te krijgen op mogelijke maandaflossingen, rentevoeten en looptijden. Let daarbij niet alleen op het bedrag dat je kunt lenen, maar ook op de totale kostprijs en eventuele bijkomende kosten. Een simulatie is slechts een eerste inschatting: de bank beoordeelt je aanvraag op basis van je persoonlijke dossier, zoals je inkomsten, uitgaven en bestaande kredieten. De uiteindelijke goedkeuring en leenvoorwaarden kunnen daarom per bank verschillen.

aflossingstabel lening
5 sep, 2026

Aflossingstabel lening: zo lees je de terugbetalingen en kosten

Aflossingstabel van een lening: zo lees je ze

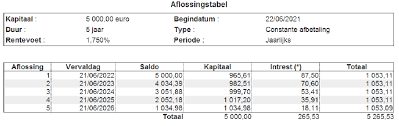
Wie een lening afsluit, wil weten hoeveel die elke maand zal kosten en hoe lang het duurt om het geleende bedrag terug te betalen. Een aflossingstabel geeft daar een duidelijk overzicht van. Je ziet er per maand hoeveel je aflost, hoeveel interest je betaalt en welk bedrag nog openstaat.

Wat is een aflossingstabel?

Een aflossingstabel, ook wel terugbetalingstabel genoemd, toont hoe een lening tijdens de looptijd wordt terugbetaald. De tabel begint meestal met het geleende bedrag en loopt door tot het saldo volledig is afgelost. Bij elke betaling wordt een deel van de schuld terugbetaald en betaal je doorgaans ook interest.

De exacte bedragen hangen onder meer af van het geleende bedrag, de rentevoet, de looptijd en de manier waarop de lening wordt afgelost.

Welke gegevens vind je in de tabel?

Een aflossingstabel bevat meestal deze gegevens:

  • Periode: de maand of datum waarop de betaling verschuldigd is.
  • Te betalen bedrag: het bedrag dat je in die periode terugbetaalt.
  • Aflossing van het kapitaal: het deel van de betaling waarmee je de eigenlijke schuld vermindert.
  • Interest: de vergoeding die je betaalt voor het geleende bedrag.
  • Openstaand saldo: het bedrag dat na de betaling nog moet worden terugbetaald.

Hoe lees je een aflossingstabel?

Bij elke betaling wordt de interest berekend op basis van het openstaande saldo, volgens de voorwaarden van de lening. Het deel van de betaling dat overblijft nadat de interest is betaald, gaat naar de terugbetaling van het kapitaal. Daardoor daalt het openstaande saldo na elke aflossing.

Bij een lening met vaste maandelijkse aflossingen blijft het totaalbedrag per maand doorgaans gelijk. De verdeling tussen kapitaal en interest verandert wel: in het begin bestaat de betaling uit relatief meer interest. Naarmate de schuld kleiner wordt, gaat een groter deel naar de aflossing van het kapitaal.

Voorbeeld van een aflossingstabel

Stel dat je 10.000 euro leent voor 36 maanden, met een vaste jaarlijkse rentevoet van 5%. Bij een vereenvoudigde berekening met gelijke maandelijkse betalingen bedraagt de maandelijkse aflossing ongeveer 299,70 euro.

Maand Betaling Interest Aflossing kapitaal Openstaand saldo
1 ca. € 299,70 ca. € 41,67 ca. € 258,03 ca. € 9.741,97
2 ca. € 299,70 ca. € 40,59 ca. € 259,11 ca. € 9.482,86
3 ca. € 299,70 ca. € 39,51 ca. € 260,19 ca. € 9.222,67

Dit is een indicatief voorbeeld. De bedragen zijn afgerond en houden geen rekening met eventuele dossierkosten, verzekeringen of andere kosten. De werkelijke aflossingstabel van een kredietgever kan dus verschillen.

Vaste maandaflossing of vaste kapitaalaflossing?

Er bestaan verschillende manieren om een lening terug te betalen. Twee veelvoorkomende vormen zijn:

Lening met vaste maandelijkse betalingen

Bij deze formule blijft het maandelijkse totaalbedrag meestal gelijk, als de rentevoet vast is. In het begin betaal je relatief veel interest en los je minder kapitaal af. Later daalt het interestdeel en stijgt het deel waarmee je de schuld terugbetaalt.

Lening met vaste kapitaalaflossingen

Bij deze formule betaal je elke periode een vast deel van het geleende kapitaal terug. De interest wordt berekend op het resterende saldo en neemt dus af. Daardoor zijn de betalingen doorgaans hoger in het begin en lager naarmate de looptijd vordert.

Waarom is een aflossingstabel nuttig?

Een aflossingstabel helpt je om de impact van een lening op je budget in te schatten. Je kunt ermee nagaan:

  • hoeveel je op vaste momenten moet betalen;
  • hoe snel je schuld vermindert;
  • hoeveel interest je over de volledige looptijd betaalt;
  • wat het effect kan zijn van een kortere of langere looptijd;
  • hoe een vervroegde terugbetaling het openstaande saldo kan beïnvloeden.

Een langere looptijd verlaagt vaak het bedrag dat je per maand betaalt, maar kan ervoor zorgen dat je in totaal meer interest betaalt. Een kortere looptijd betekent doorgaans hogere maandelijkse betalingen, maar mogelijk minder interest over de hele periode.

Waarop let je bij het vergelijken van leningen?

Vergelijk niet alleen het maandbedrag. Kijk ook naar de totale terug te betalen som, de looptijd, de rentevoet en eventuele bijkomende kosten. In België is het jaarlijks kostenpercentage (JKP) een belangrijk hulpmiddel om de totale kostprijs van kredietaanbiedingen te vergelijken. Controleer daarnaast welke voorwaarden gelden voor vervroegde terugbetaling en of daar kosten aan verbonden zijn.

Vraag bij twijfel de kredietgever om de volledige aflossingstabel en laat toelichten welke kosten wel of niet in de berekening zijn opgenomen. Zo weet je beter wat de lening werkelijk voor je budget betekent.

Besluit

Een aflossingstabel maakt duidelijk hoe een lening maand na maand wordt terugbetaald. Je ziet hoeveel naar interest en kapitaal gaat en hoe het openstaande saldo evolueert. Gebruik de tabel samen met het JKP en de overige kredietvoorwaarden om leningen zorgvuldig te vergelijken en te bepalen of de maandelijkse aflossing binnen je budget past.


Aflossingstabel van je lening: 9 veelgestelde vragen

  1. Wat is een aflossingstabel van een lening?
  2. Hoe lees ik een aflossingstabel?
  3. Welke gegevens staan in een aflossingstabel?
  4. Hoe wordt de maandelijkse aflossing van een lening berekend?
  5. Wat is het verschil tussen een vaste maandaflossing en een vaste kapitaalaflossing?
  6. Hoe zie ik in de aflossingstabel hoeveel interest ik in totaal betaal?
  7. Waar kan ik de aflossingstabel van mijn lening terugvinden?
  8. Wat gebeurt er met mijn aflossingstabel als ik mijn lening vervroegd terugbetaal?
  9. Hoe gebruik ik een aflossingstabel om leningen te vergelijken?

Wat is een aflossingstabel van een lening?

Een aflossingstabel van een lening is een overzicht van alle terugbetalingen tijdens de looptijd van je lening. Per maand of betaalperiode zie je hoeveel je betaalt, welk deel naar de interest gaat, hoeveel kapitaal je aflost en welk bedrag daarna nog openstaat. Zo krijg je een duidelijk beeld van de evolutie van je schuld en de totale kosten van de lening.

Hoe lees ik een aflossingstabel?

Een aflossingstabel toont per betaling hoeveel je aflost, hoeveel interest je betaalt en hoeveel schuld er daarna nog openstaat. Kijk eerst naar het te betalen bedrag en splits dat op in kapitaalaflossing en interest. Het openstaande saldo daalt telkens met het deel dat naar het kapitaal gaat. Bij een lening met vaste maandelijkse aflossingen blijft de totale betaling doorgaans gelijk, maar betaal je in het begin relatief meer interest en later meer kapitaal.

Welke gegevens staan in een aflossingstabel?

In een aflossingstabel vind je per betaalperiode, meestal per maand, het bedrag van je aflossing, opgesplitst in terugbetaling van het kapitaal en interest. De tabel vermeldt ook de betaaldatum en het openstaande saldo na elke betaling. Zo zie je hoe je schuld geleidelijk daalt en hoeveel interest je tijdens de looptijd betaalt. Afhankelijk van de lening kunnen ook bijkomende kosten of andere gegevens worden opgenomen.

Hoe wordt de maandelijkse aflossing van een lening berekend?

De maandelijkse aflossing hangt af van het geleende bedrag, de rentevoet, de looptijd en het type lening. Bij een lening met vaste maandelijkse betalingen wordt het maandbedrag doorgaans berekend zodat je elke maand een deel van het kapitaal én de verschuldigde interest terugbetaalt; in het begin bestaat een groter deel van de betaling uit interest, later uit kapitaal. De kredietgever houdt ook rekening met de afgesproken voorwaarden en eventuele kosten. De exacte bedragen vind je in de aflossingstabel en het kredietaanbod.

Wat is het verschil tussen een vaste maandaflossing en een vaste kapitaalaflossing?

Bij een vaste maandaflossing betaal je elke maand doorgaans hetzelfde totaalbedrag, maar verschuift de verhouding tussen interest en kapitaal: in het begin betaal je relatief meer interest en later los je meer kapitaal af. Bij een vaste kapitaalaflossing betaal je elke maand hetzelfde deel van het geleende bedrag terug; omdat de interest op het openstaande saldo wordt berekend, daalt die na verloop van tijd en worden ook je maandelijkse betalingen geleidelijk lager.

Hoe zie ik in de aflossingstabel hoeveel interest ik in totaal betaal?

Tel in de aflossingstabel alle bedragen in de kolom ‘interest’ bij elkaar op. De uitkomst is de totale interest die je over de volledige looptijd betaalt, op voorwaarde dat je de lening volgens het oorspronkelijke schema aflost. Kijk ook na of eventuele dossierkosten, verzekeringen of andere kosten apart worden vermeld: die zijn niet altijd opgenomen in de interestkolom.

Waar kan ik de aflossingstabel van mijn lening terugvinden?

De aflossingstabel van je lening vind je meestal bij je kredietovereenkomst of in de online klantenzone van je bank of kredietgever. Soms staat ze ook bij je periodieke rekeningoverzichten of kredietdocumenten. Vind je de tabel niet terug, neem dan contact op met je kredietgever en vraag om een kopie. Houd er rekening mee dat de tabel kan wijzigen als je leningvoorwaarden veranderen of je vervroegd terugbetaalt.

Wat gebeurt er met mijn aflossingstabel als ik mijn lening vervroegd terugbetaal?

Als je je lening vervroegd terugbetaalt, wordt het openstaande saldo geheel of gedeeltelijk sneller afgelost en verandert je aflossingstabel. Bij een volledige vervroegde terugbetaling stopt het geplande aflossingsschema; bij een gedeeltelijke terugbetaling kan de kredietgever, afhankelijk van de voorwaarden, je maandbedrag verlagen of de looptijd inkorten. Vraag vooraf een nieuw overzicht aan en informeer naar eventuele kosten voor vervroegde terugbetaling.

Hoe gebruik ik een aflossingstabel om leningen te vergelijken?

Gebruik de aflossingstabel om per lening het maandbedrag, de verdeling tussen kapitaal en interest en het openstaande saldo tijdens de looptijd te bekijken. Vergelijk ook de totale terug te betalen som en de looptijd: een lager maandbedrag kan bijvoorbeeld samengaan met een langere looptijd en meer interest in totaal. Kijk daarnaast naar het jaarlijks kostenpercentage (JKP) en eventuele bijkomende kosten, want die staan niet altijd volledig in de tabel. Zo krijg je een vollediger beeld van de totale kostprijs van elke lening.

geld lenen zonder bkr
31 aug, 2026

Geld lenen zonder BKR: wat betekent het voor Belgische kredietnemers?

Geld lenen zonder BKR: wat betekent het en waar moet je op letten?

Wie online zoekt naar geld lenen zonder BKR, komt vaak aanbiedingen tegen die beloven dat je snel geld kunt lenen zonder kredietcontrole. Maar wat betekent “zonder BKR” precies? En geldt dat ook in België? Het antwoord hangt onder meer af van waar je woont en waar je de lening aanvraagt.

Wat is het BKR?

Het BKR is het Nederlandse Bureau Krediet Registratie. In Nederland registreren kredietaanbieders bepaalde kredieten en betalingsachterstanden bij het BKR. Een registratie is niet automatisch negatief: ze kan ook tonen dat je een krediet hebt en je betalingen correct uitvoert. Een achterstand kan wel gevolgen hebben wanneer je een nieuwe lening aanvraagt.

Een kredietverstrekker gebruikt kredietinformatie om na te gaan of een lening verantwoord is. Een BKR-registratie betekent dus niet automatisch dat je geen lening kunt krijgen. De kredietverstrekker beoordeelt ook je inkomen, vaste uitgaven, bestaande schulden en de voorwaarden van de aanvraag.

Geld lenen zonder BKR in België

In België wordt niet met het Nederlandse BKR gewerkt. Kredietgevers raadplegen doorgaans de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België wanneer iemand consumentenkrediet of een hypothecair krediet aanvraagt. Daarin staan kredietovereenkomsten en eventuele betalingsachterstanden die volgens de regels geregistreerd moeten worden.

Een advertentie voor “geld lenen zonder BKR” is dus niet automatisch relevant voor iemand die in België woont. De kredietgever kan andere controles uitvoeren en moet rekening houden met de Belgische regelgeving. Bij een aanvraag bij een buitenlandse aanbieder kunnen bovendien andere voorwaarden gelden. Kijk daarom altijd na in welk land de kredietgever gevestigd is, welke regels van toepassing zijn en welke kosten je betaalt.

Kan je lenen zonder kredietcontrole?

Een betrouwbare kredietgever zal normaal gezien je financiële situatie beoordelen voordat die een lening toekent. Een belofte zoals “altijd geld lenen, zonder controle” verdient daarom extra aandacht. Een kredietgever moet verantwoord handelen en mag niet zomaar voorbijgaan aan de vraag of je de maandelijkse aflossingen kunt betalen.

Wees voorzichtig met aanbieders die:

  • een lening garanderen, ongeacht je inkomen of schulden;
  • vragen om vooraf geld over te schrijven voor “dossierkosten”, “verzekering” of “vrijgavekosten”;
  • geen duidelijke informatie geven over rente, looptijd en totale terugbetaling;
  • je onder druk zetten om snel te beslissen;
  • geen controleerbare bedrijfsgegevens of officiële contactinformatie vermelden.

Een voorschot betalen aan een onbekende kredietaanbieder kan wijzen op fraude. Controleer de aanbieder en lees de overeenkomst volledig vóór je iets ondertekent of betaalt.

Wat kan je doen als je aanvraag wordt geweigerd?

Een weigering kan verschillende oorzaken hebben, zoals een beperkt inkomen, bestaande leningen, betalingsachterstanden of een onvolledig dossier. Je kunt eerst nagaan of de gegevens over jou correct zijn. In België kun je je gegevens in de CKP raadplegen via de Nationale Bank van België. Woon je in Nederland, dan kun je bij het BKR informatie opvragen over je registratie.

Overweeg daarnaast deze stappen:

  • Bekijk je budget. Breng je inkomsten, vaste kosten en bestaande afbetalingen in kaart.
  • Leen minder of stel de aankoop uit. Een kleiner bedrag kan de maandlast verlagen, maar controleer ook de totale kosten.
  • Bespreek betalingsproblemen op tijd. Neem contact op met je schuldeiser of vraag hulp aan een erkende dienst voor schuldhulpverlening.
  • Vergelijk kredietaanbiedingen zorgvuldig. Kijk niet alleen naar de rente, maar ook naar alle kosten, de looptijd en het totaalbedrag dat je terugbetaalt.

Conclusie

“Geld lenen zonder BKR” is vooral een zoekterm die vaak naar de Nederlandse kredietregistratie verwijst. In België speelt de CKP een belangrijke rol bij kredietaanvragen. Een aanbieder die beweert helemaal geen financiële controle uit te voeren, is niet noodzakelijk betrouwbaar. Controleer altijd de kredietgever, lees de voorwaarden en leen alleen wanneer de terugbetaling haalbaar is binnen je budget.


Veelgestelde Vragen over Geld Lenen zonder BKR in België

  1. Wat betekent geld lenen zonder BKR?
  2. Kan ik in België geld lenen zonder BKR-toetsing?
  3. Wordt mijn kredietaanvraag in België gecontroleerd bij de CKP?
  4. Kan ik geld lenen met een negatieve BKR-registratie?
  5. Is geld lenen zonder BKR-controle veilig en betrouwbaar?
  6. Welke alternatieven zijn er als ik geen lening krijg?

Wat betekent geld lenen zonder BKR?

Geld lenen zonder BKR betekent meestal lenen zonder dat een kredietverstrekker je gegevens controleert bij het Nederlandse Bureau Krediet Registratie (BKR). Die term wordt vooral in Nederland gebruikt. In België bestaat het BKR niet: kredietgevers raadplegen doorgaans de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België en beoordelen ook je inkomsten en uitgaven. “Zonder BKR” betekent dus niet automatisch dat je in België zonder kredietcontrole kunt lenen.

Kan ik in België geld lenen zonder BKR-toetsing?

Ja, in België wordt geen Nederlandse BKR-toetsing uitgevoerd, omdat het BKR een Nederlands kredietregister is. Belgische kredietgevers kunnen bij een aanvraag wel de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België raadplegen en moeten nagaan of de lening verantwoord is voor jouw financiële situatie. “Zonder BKR” betekent dus niet automatisch dat je zonder kredietcontrole kunt lenen. Controleer altijd of de kredietgever erkend is en bekijk de rente, kosten en terugbetalingsvoorwaarden zorgvuldig.

Wordt mijn kredietaanvraag in België gecontroleerd bij de CKP?

Ja. In België raadpleegt een kredietgever doorgaans de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België wanneer je consumentenkrediet of een hypothecair krediet aanvraagt. De CKP bevat informatie over kredietovereenkomsten en eventuele betalingsachterstanden. Een registratie betekent niet automatisch dat je aanvraag wordt geweigerd: de kredietgever beoordeelt ook je inkomen, uitgaven en bestaande financiële verplichtingen.

Kan ik geld lenen met een negatieve BKR-registratie?

Een negatieve BKR-registratie kan het in Nederland moeilijker maken om een lening te krijgen, maar betekent niet automatisch dat elke aanvraag wordt geweigerd. Kredietverstrekkers beoordelen je volledige financiële situatie en bepalen of terugbetalen haalbaar is. Woon je in België, dan is het Nederlandse BKR doorgaans niet van toepassing: Belgische kredietgevers raadplegen de Centrale voor Kredieten aan Particulieren (CKP). Wees voorzichtig met aanbieders die beloven dat je sowieso kunt lenen of vooraf kosten vragen, en leen alleen als de afbetalingen binnen je budget passen.

Is geld lenen zonder BKR-controle veilig en betrouwbaar?

Geld lenen zonder BKR-controle is niet automatisch veilig of betrouwbaar. Het BKR is een Nederlands kredietregister; in België raadplegen kredietgevers doorgaans de Centrale voor Kredieten aan Particulieren (CKP). Wees voorzichtig met aanbieders die een lening garanderen zonder je financiële situatie te beoordelen, of die vooraf geld vragen voor kosten. Controleer of de kredietgever erkend is, lees de voorwaarden zorgvuldig en bekijk hoeveel je in totaal moet terugbetalen. Leen alleen als de aflossingen haalbaar zijn binnen je budget.

Welke alternatieven zijn er als ik geen lening krijg?

Krijg je geen lening, dan kan je eerst nagaan waarom je aanvraag werd geweigerd en controleren of je kredietgegevens correct zijn. Bekijk of je de aankoop kunt uitstellen, minder kunt uitgeven of zelf kunt sparen. Voor noodzakelijke kosten kan je informeren naar een afbetalingsregeling bij de schuldeiser of, in België, advies vragen aan het OCMW of een erkende dienst voor schuldhulpverlening. Vermijd dure noodkredieten en aanbieders die vooraf kosten vragen of lenen zonder duidelijke controles beloven: zo kan je financiële situatie verder verslechteren.

geld lenen voor huis
28 aug, 2026

Geld lenen voor huis: zo financier je je droomwoning verstandig

Geld lenen voor een huis: zo pak je het verstandig aan

Een eigen woning kopen is voor veel mensen een grote stap. Omdat de meeste kopers de aankoop niet volledig met spaargeld kunnen betalen, sluiten ze een woonkrediet af bij een bank of andere kredietgever. Maar hoeveel kun je lenen, welke kosten komen erbij en waarop let je best bij het vergelijken van leningen?

In dit artikel lees je hoe geld lenen voor een huis in België doorgaans werkt en hoe je je goed voorbereidt op een gesprek met een kredietgever.

Wat is een woonkrediet?

Een woonkrediet, ook hypothecaire lening genoemd, is een lening waarmee je een woning koopt, bouwt of soms renoveert. Je betaalt het geleende bedrag terug in maandelijkse aflossingen, meestal over een periode van meerdere jaren. Daarbovenop betaal je interesten en kunnen er dossier-, notaris- en andere kosten zijn.

Als waarborg vraagt de kredietgever vaak een hypotheek op de woning. Dat betekent dat de woning als zekerheid dient voor de lening. De precieze vorm van de waarborg en de bijbehorende kosten hangen af van je dossier en de afspraken met de kredietgever.

Hoeveel kun je lenen voor een huis?

Het bedrag dat je kunt lenen, hangt onder meer af van je inkomen, vaste uitgaven, spaargeld, gezinssituatie en eventuele andere leningen. Ook de aankoopprijs, de geschatte waarde van de woning en de looptijd van het krediet spelen mee.

Een kredietgever bekijkt of je de maandelijkse aflossingen naar verwachting kunt dragen. Daarbij kijkt die niet alleen naar je huidige inkomsten en uitgaven, maar ook naar mogelijke veranderingen in je financiële situatie. Er bestaat geen bedrag dat voor iedereen automatisch haalbaar is. Twee kopers met dezelfde aankoopprijs kunnen dus een andere lening krijgen.

Maak zelf ook een realistische berekening. Hou naast de lening rekening met kosten zoals energie, verzekeringen, onderhoud, onroerende voorheffing en eventuele renovaties. Een maandelijkse aflossing die net binnen je budget past, laat mogelijk weinig ruimte voor onverwachte uitgaven.

Hou rekening met de bijkomende kosten

De aankoopprijs is niet het enige bedrag dat je moet financieren. Bij een woningkoop in België kunnen onder meer de volgende kosten komen kijken:

  • registratiebelasting of btw, afhankelijk van het type woning en de situatie;
  • notariskosten en aktekosten;
  • kosten voor de kredietakte en de hypotheekwaarborg;
  • schattings-, dossier- of expertisekosten;
  • verzekeringspremies, bijvoorbeeld voor een schuldsaldoverzekering of brandverzekering;
  • eventuele kosten voor werken, verhuis of aansluiting van nutsvoorzieningen.

De belastingen en regels kunnen verschillen naargelang het gewest, het type woning en je persoonlijke situatie. Vraag daarom vóór je een bod uitbrengt aan je notaris of kredietgever om een raming van de totale aankoop- en financieringskosten. Zo vermijd je dat je spaargeld volledig naar de aankoop gaat en er niets overblijft voor onvoorziene kosten.

Eigen inbreng: hoeveel spaargeld heb je nodig?

Je eigen inbreng is het bedrag dat je zelf bijdraagt, bijvoorbeeld uit spaargeld of de verkoop van een andere woning. Hoe groter je eigen inbreng, hoe minder je doorgaans moet lenen. Dat kan je maandlasten verlagen en je dossier sterker maken.

Veel kopers gebruiken hun spaargeld niet alleen voor een deel van de aankoopprijs, maar ook voor de bijkomende kosten. Hoeveel eigen middelen een kredietgever verwacht, verschilt per dossier. Vraag dus tijdig welke bedragen je zelf moet kunnen inbrengen en wanneer die beschikbaar moeten zijn.

Gebruik bij voorkeur niet al je spaargeld voor de aankoop. Een financiële reserve kan belangrijk zijn voor herstellingen, een tijdelijke daling van je inkomen of andere onverwachte uitgaven.

Vaste of variabele rentevoet?

Bij een woonkrediet kies je vaak tussen een vaste en een variabele rentevoet, al zijn er ook formules met andere voorwaarden.

  • Vaste rentevoet: de rentevoet blijft gedurende de afgesproken periode dezelfde. Je weet daardoor beter waar je aan toe bent voor je maandelijkse aflossingen.
  • Variabele rentevoet: de rentevoet kan op afgesproken momenten wijzigen. Daardoor kan je maandelijkse aflossing stijgen of dalen, binnen de grenzen en volgens de voorwaarden van het kredietcontract.

Vergelijk niet alleen de rentevoet. Kijk ook naar de totale terugbetaling, de looptijd, de voorwaarden voor vervroegde terugbetaling en eventuele verplichte of gekoppelde producten. Een aanbod met een lagere rentevoet is niet automatisch de voordeligste keuze als er andere kosten of voorwaarden aan verbonden zijn.

Hoe verloopt het aanvragen van een woonkrediet?

  1. Breng je budget in kaart. Noteer je inkomsten, uitgaven, spaargeld en lopende kredieten. Bepaal welke maandlast voor jou comfortabel blijft.
  2. Vraag een eerste simulatie aan. Een simulatie geeft een indicatie van mogelijke maandlasten, maar is nog geen definitieve goedkeuring.
  3. Vergelijk voorstellen. Vraag informatie bij verschillende banken of kredietgevers. Vergelijk de looptijd, rentevoet, totale kosten en voorwaarden.
  4. Bezorg de nodige documenten. De kredietgever kan bijvoorbeeld loonfiches, belastinggegevens, bankuittreksels en informatie over de woning vragen.
  5. Laat het kredietvoorstel nakijken. Lees de voorwaarden zorgvuldig en bespreek onduidelijkheden met de kredietgever of notaris.
  6. Onderteken de akten. Na de goedkeuring worden de nodige krediet- en aankoopakten geregeld, doorgaans met tussenkomst van een notaris.

Let op met het ondertekenen van een compromis of verkoopovereenkomst voordat je weet hoe je de aankoop zult financieren. Bespreek met je notaris of een opschortende voorwaarde voor het verkrijgen van een krediet in jouw situatie aangewezen is en hoe die correct wordt opgenomen.

Renovatie mee financieren

Koop je een woning die werken nodig heeft, dan kun je informeren of de renovatiekosten samen met de aankoop kunnen worden gefinancierd. De kredietgever kan daarvoor plannen, offertes of andere bewijsstukken vragen. Soms is een aparte renovatielening geschikter. Vergelijk de totale kosten en voorwaarden van beide mogelijkheden.

Hou ook rekening met de timing. Renovaties kunnen duurder uitvallen of langer duren dan gepland. Voor energiezuinige werken bestaan er soms premies of andere steunmaatregelen, maar voorwaarden en beschikbaarheid kunnen veranderen. Controleer de actuele informatie bij de bevoegde overheid voor jouw gewest.

Veelgemaakte fouten bij geld lenen voor een huis

  • Alleen naar de maandelijkse aflossing kijken en de totale kosten vergeten.
  • De bijkomende aankoop- en kredietkosten onderschatten.
  • Een te lange of te korte looptijd kiezen zonder de gevolgen te vergelijken.
  • Geen financiële reserve overhouden na de aankoop.
  • Een variabele rentevoet kiezen zonder te begrijpen hoe aanpassingen kunnen werken.
  • Een kredietaanbod aanvaarden zonder ook andere voorstellen te bekijken.

Veelgestelde vragen

Kan ik een huis kopen zonder eigen spaargeld?

Dat hangt af van je financiële situatie en de beoordeling door de kredietgever. Naast de aankoopprijs zijn er bijkomende kosten die vaak geheel of gedeeltelijk uit eigen middelen betaald moeten worden. Bespreek vooraf welke eigen inbreng nodig is en vermijd te rekenen op financiering die nog niet schriftelijk is bevestigd.

Is een langere looptijd altijd voordeliger?

Een langere looptijd kan de maandelijkse aflossing verlagen, maar betekent doorgaans dat je langer interesten betaalt. Vergelijk daarom zowel de maandlast als het totale bedrag dat je over de volledige looptijd terugbetaalt.

Moet ik een schuldsaldoverzekering afsluiten?

De kredietgever kan een schuldsaldoverzekering vragen of er gunstigere kredietvoorwaarden aan koppelen. De polis en de premie verschillen per aanbieder en persoonlijke situatie. Vergelijk de dekking, uitsluitingen, looptijd en totale premie voordat je beslist.

Goed voorbereid lenen voor je woning

Geld lenen voor een huis vraagt meer dan een aantrekkelijke rentevoet vinden. Een haalbaar budget, voldoende eigen middelen, inzicht in de bijkomende kosten en een grondige vergelijking van kredietvoorstellen zijn minstens even belangrijk. Vraag uitleg bij onduidelijke voorwaarden en laat je indien nodig begeleiden door een notaris of financieel deskundige.

De informatie in dit artikel is algemeen en vervangt geen persoonlijk financieel of juridisch advies. De exacte voorwaarden hangen af van je dossier, het kredietaanbod en de geldende regels.


Geld lenen voor een huis: 7 tips voor een doordacht woonkrediet

  1. Vergelijk rentevoeten bij meerdere banken.
  2. Kijk verder dan de maandelijkse afbetaling.
  3. Voorzie eigen middelen voor bijkomende kosten.
  4. Kies een vaste rente voor meer zekerheid.
  5. Leen niet meer dan je comfortabel kunt terugbetalen.
  6. Controleer de voorwaarden voor vervroegd aflossen.
  7. Vraag advies aan een erkende kredietbemiddelaar.

Vergelijk rentevoeten bij meerdere banken.

Vergelijk de rentevoeten bij meerdere banken voordat je een woonkrediet afsluit. Zelfs een klein verschil kan over de volledige looptijd een aanzienlijke invloed hebben op je totale terugbetaling. Kijk niet alleen naar de rentevoet, maar vergelijk ook de maandelijkse aflossing, bijkomende kosten en voorwaarden, zoals eventuele verplichte verzekeringen. Vraag verschillende kredietvoorstellen aan en leg ze naast elkaar om te zien welk aanbod het best bij je financiële situatie past.

Kijk verder dan de maandelijkse afbetaling.

Kijk verder dan de maandelijkse afbetaling. Een lage maandlast lijkt aantrekkelijk, maar zegt niet hoeveel je lening uiteindelijk kost. Vergelijk ook de rentevoet, de looptijd, de totale terugbetaling en eventuele dossier-, notaris- en verzekeringskosten. Een langere looptijd kan je maandelijkse afbetaling verlagen, maar betekent vaak dat je over de hele periode meer interesten betaalt. Zo krijg je een vollediger beeld van wat je woonkrediet echt kost.

Voorzie eigen middelen voor bijkomende kosten.

Voorzie voldoende eigen middelen voor de bijkomende kosten van je woning. Naast de aankoopprijs moet je rekening houden met onder meer belastingen, notaris- en aktekosten, dossierkosten en eventuele schattingskosten. Die uitgaven kun je niet altijd volledig mee financieren in je woonkrediet. Vraag daarom vooraf een gedetailleerde raming en hou, indien mogelijk, ook nog een financiële reserve achter de hand voor onverwachte kosten.

Kies een vaste rente voor meer zekerheid.

Kies een vaste rentevoet als je graag meer zekerheid hebt over je maandelijkse aflossingen. De rente blijft dan gedurende de afgesproken periode gelijk, waardoor je je budget makkelijker kunt plannen en niet voor verrassingen komt te staan als de marktrente stijgt. Vergelijk wel altijd de totale kostprijs en de voorwaarden van het krediet: een vaste rentevoet kan anders geprijsd zijn dan een variabele formule.

Leen niet meer dan je comfortabel kunt terugbetalen.

Leen niet meer dan je comfortabel kunt terugbetalen. Bereken vooraf hoeveel je maandelijks kunt missen, en hou daarbij rekening met vaste kosten, onderhoud, verzekeringen en onverwachte uitgaven. Zo voorkom je dat je woonkrediet je budget te zwaar belast en blijft er ook ruimte over om een financiële reserve op te bouwen.

Controleer de voorwaarden voor vervroegd aflossen.

Controleer vóór je een woonkrediet afsluit wat de voorwaarden zijn voor vervroegd aflossen. Als je later extra wilt terugbetalen of je lening volledig wilt aflossen, kan de kredietgever een wederbeleggingsvergoeding aanrekenen. Bekijk hoe die vergoeding wordt berekend, of gedeeltelijke aflossingen zijn toegestaan en welke termijnen of minimumbedragen gelden. Zo weet je vooraf hoeveel vrijheid je hebt als je financiële situatie verandert.

Vraag advies aan een erkende kredietbemiddelaar.

Twijfel je over welk woonkrediet het best bij je past? Vraag dan advies aan een erkende kredietbemiddelaar. Die kan je financiële situatie bekijken, verschillende kredietvoorstellen helpen vergelijken en uitleg geven over rentevoeten, kosten en voorwaarden. Controleer vooraf of de bemiddelaar erkend is en vraag duidelijk welke vergoeding of kosten aan de dienstverlening verbonden zijn.

geld lenen particulier
16 aug, 2026

Geld lenen particulier: mogelijkheden, kosten en aandachtspunten

Geld lenen als particulier: mogelijkheden, aandachtspunten en risico’s

Een onverwachte factuur, een dringende herstelling of een geplande aankoop kan ervoor zorgen dat je tijdelijk extra geld nodig hebt. Als particulier kan je op verschillende manieren geld lenen: bij een bank of kredietgever, via een kredietkaart of — in sommige gevallen — bij een familielid of andere particulier. Elke mogelijkheid heeft eigen voorwaarden en risico’s. Vergelijk daarom niet alleen de rente, maar ook de totale kost en je vermogen om de lening terug te betalen.

Wat betekent geld lenen als particulier?

De uitdrukking kan twee dingen betekenen. Je kan als privépersoon geld lenen bij een professionele kredietgever, zoals een bank. Of je kan geld lenen van een andere privépersoon, bijvoorbeeld een familielid of kennis. Het is belangrijk om dat onderscheid te maken: de afspraken, bescherming en wettelijke regels kunnen verschillen.

Lenen bij een bank of kredietgever

Voor een privé-uitgave kan een kredietgever bijvoorbeeld een persoonlijke lening aanbieden. Je leent een afgesproken bedrag en betaalt dat doorgaans terug in vaste maandelijkse aflossingen. De rentevoet, looptijd en eventuele kosten bepalen hoeveel je uiteindelijk terugbetaalt.

Bekijk vóór je een overeenkomst ondertekent minstens:

  • het jaarlijks kostenpercentage (JKP);
  • het totaalbedrag dat je over de volledige looptijd terugbetaalt;
  • de maandelijkse aflossing en de duur van de lening;
  • eventuele bijkomende kosten of voorwaarden;
  • de gevolgen van een laattijdige betaling.

Een langere looptijd kan de maandelijkse aflossing verlagen, maar leidt vaak tot hogere totale kosten. Kies dus niet alleen voor de laagste maandlast. Controleer ook of de lening past binnen je budget, zelfs wanneer je inkomsten dalen of onverwachte uitgaven hebt.

Lenen van een andere particulier

Geld lenen van familie, vrienden of een andere particulier kan persoonlijker aanvoelen dan lenen bij een bank. Toch is het verstandig om duidelijke afspraken te maken, ook wanneer je elkaar goed kent. Mondelinge afspraken kunnen achteraf tot misverstanden leiden.

Zet de afspraken bij voorkeur op papier. Vermeld daarin:

  • de namen en contactgegevens van de lener en de uitlener;
  • het geleende bedrag en de datum waarop het wordt overgemaakt;
  • of er rente verschuldigd is en hoe die wordt berekend;
  • de terugbetalingstermijn en het aflossingsschema;
  • wat er gebeurt als een betaling niet tijdig kan gebeuren;
  • de datum en handtekeningen van beide partijen.

Laat het geld bij voorkeur via een bankoverschrijving overmaken en vermeld duidelijk dat het om een lening gaat. Bewaar de overeenkomst, betalingsbewijzen en gegevens van de aflossingen. Zo is er een duidelijk overzicht voor beide partijen.

Let op met particuliere aanbiedingen online

Wees voorzichtig met advertenties of berichten waarin een onbekende particulier snel geld belooft, vaak zonder duidelijke controle. Een verzoek om vooraf “dossierkosten”, een voorschot of andere betalingen te storten kan een alarmsignaal zijn. Deel ook nooit zomaar je bankcodes, pincodes of kaartgegevens.

Wanneer een aanbieder beroepsmatig krediet verstrekt of bemiddelt, gelden er regels. Controleer daarom of de kredietgever of bemiddelaar correct geregistreerd of erkend is. In België kan je informatie over kredietgevers en kredietbemiddelaars raadplegen via de bevoegde officiële instanties, waaronder de FOD Economie. Bij twijfel: teken niets en betaal geen voorschot voordat je de aanbieder onafhankelijk hebt gecontroleerd.

Kan je de lening terugbetalen?

Maak vóór je leent een realistisch overzicht van je inkomsten en vaste uitgaven. Houd rekening met woonkosten, energie, verzekeringen, voeding, bestaande kredieten en een reserve voor onverwachte kosten. Leen niet meer dan nodig en vermijd meerdere leningen af te sluiten om eerdere schulden af te betalen zonder professioneel advies.

Als je merkt dat je bestaande afbetalingen moeilijk worden, neem dan zo snel mogelijk contact op met je kredietgever. Je kan ook advies vragen aan het OCMW of aan een erkende dienst voor schuldbemiddeling. Vroeg hulp zoeken kan voorkomen dat de situatie verder verslechtert.

Samengevat

Geld lenen als particulier kan een oplossing zijn voor een tijdelijke of geplande uitgave, maar brengt altijd verplichtingen en kosten mee. Vergelijk professionele kredietaanbiedingen op basis van het JKP en het totaal terug te betalen bedrag. Leen je van een andere particulier, leg dan alle afspraken schriftelijk vast en bewaar de betalingsbewijzen. Neem pas een beslissing wanneer duidelijk is dat de terugbetaling haalbaar is.

Dit artikel bevat algemene informatie en is geen persoonlijk financieel of juridisch advies. De toepasselijke regels kunnen afhangen van de omstandigheden en het soort lening.


29 Veelgestelde Vragen over Particuliere Geldleningen in België

  1. Waar geld lenen als je op de zwarte lijst staat?
  2. Hoe krijg ik snel 5000 euro?
  3. Wat te doen als je geen lening krijgt?
  4. Hoeveel mag je een particulier lenen?
  5. Hoe kan ik 5000 euro lenen zonder gedoe?
  6. Waar kan ik 5000 euro lenen?
  7. Wat kun je doen als iemand je geld niet terug geeft?
  8. Waar kan ik 3500 euro lenen?
  9. Hoe kan ik in België geld lenen zonder een bank?
  10. Hoe kan een particulier geld lenen zonder een bank?
  11. Waar kan ik 5000 euro lenen zonder BKR toetsing?
  12. Welke bank leent het makkelijkst?
  13. Hoe kom ik met spoed aan geld?
  14. Hoeveel mag je Onderhands lenen?
  15. Wat kun je doen als je snel geld nodig hebt?
  16. Hoeveel geld mag je onderhands lenen?
  17. Hoe kan ik geld lenen zonder gedoe?
  18. Waar kan ik geld lenen zonder bank?
  19. Waar kan ik snel geld lenen zonder bank?
  20. Waar kan ik 50.000 euro lenen?
  21. Waar kan ik geld krijgen zonder te lenen uit bank?
  22. Waar kan ik geld lenen met een laag inkomen?
  23. Hoe kan ik geld lenen bij particulieren?
  24. Hoeveel geld mag je privé lenen?
  25. Wat kost een lening van €20.000 per maand?
  26. Wie kan mij dringend geld lenen?
  27. Welke rente voor onderhandse lening?
  28. Welke prive persoon leent geld?
  29. Waar kan ik 100.000 euro lenen?

Waar geld lenen als je op de zwarte lijst staat?

Sta je op de zwarte lijst van de Centrale voor Kredieten aan Particulieren, dan kan het moeilijker zijn om een nieuwe lening te krijgen. Kredietgevers moeten je kredietgegevens controleren en nagaan of je de afbetalingen aankan; een lopende betalingsachterstand kan ertoe leiden dat ze je aanvraag weigeren. Controleer je gegevens bij de Nationale Bank van België en neem contact op met je schuldeiser om de achterstand of een haalbaar afbetalingsplan te bespreken. Wees voorzichtig met online aanbieders die krediet beloven zonder controle of vooraf geld vragen, en vraag bij schuldenproblemen hulp aan het OCMW of een erkende dienst voor schuldbemiddeling.

Hoe krijg ik snel 5000 euro?

Heb je snel 5.000 euro nodig? Vergelijk eerst erkende kredietgevers en kijk niet alleen naar hoe snel het geld beschikbaar is, maar ook naar het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de maandelijkse aflossing. Een persoonlijke lening kan een optie zijn, maar goedkeuring en uitbetaling zijn niet gegarandeerd en hangen onder meer af van je financiële situatie. Wees voorzichtig met aanbiedingen die onmiddellijke goedkeuring beloven of vooraf kosten vragen, en leen alleen als je zeker weet dat je de afbetalingen binnen je budget kan dragen.

Wat te doen als je geen lening krijgt?

Krijg je geen lening, vraag dan eerst aan de kredietgever waarom je aanvraag werd geweigerd en controleer of je gegevens correct zijn. Ga na of je maandelijkse budget ruimte laat voor een afbetaling en bekijk of je de lening kan uitstellen, een lager bedrag kan lenen of eerst een deel zelf kan sparen. Vraag niet meteen bij meerdere kredietgevers tegelijk een lening aan en wees voorzichtig met aanbiedingen die een gegarandeerde goedkeuring beloven of vooraf kosten vragen. Heb je al betalingsproblemen, neem dan contact op met je schuldeisers of vraag gratis advies bij het OCMW of een erkende dienst voor schuldbemiddeling.

Hoeveel mag je een particulier lenen?

Er bestaat in België geen algemeen maximumbedrag voor een lening tussen particulieren: de lener en uitlener spreken samen af hoeveel er wordt geleend. Leen wel alleen een bedrag dat je realistisch kunt terugbetalen en zet het bedrag, eventuele rente en terugbetalingsafspraken duidelijk op papier. Gaat het om krediet van een professionele kredietgever, dan beoordeelt die je financiële situatie en kan het bedrag afhangen van je inkomsten, uitgaven en bestaande leningen.

Hoe kan ik 5000 euro lenen zonder gedoe?

Wil je 5.000 euro lenen zonder gedoe? Begin met het vergelijken van persoonlijke leningen bij erkende kredietgevers en let niet alleen op de maandelijkse aflossing, maar ook op het JKP, de looptijd en het totale terug te betalen bedrag. Vraag enkel het bedrag aan dat je echt nodig hebt en controleer vooraf of de afbetaling past binnen je budget. Een kredietgever zal je financiële situatie beoordelen; een lening zonder enige controle of voorwaarden bestaat doorgaans niet. Wees voorzichtig met aanbiedingen die onmiddellijke goedkeuring beloven of vooraf kosten vragen, zeker wanneer ze van onbekende particulieren komen.

Waar kan ik 5000 euro lenen?

Je kan 5.000 euro lenen bij een bank of een erkende kredietgever, bijvoorbeeld via een persoonlijke lening. Vergelijk verschillende aanbiedingen op basis van het jaarlijks kostenpercentage (JKP), de maandelijkse aflossing en het totale bedrag dat je terugbetaalt. Leen alleen als de aflossingen haalbaar zijn binnen je budget en controleer of de kredietgever officieel erkend is. Wees voorzichtig met online aanbiedingen van onbekenden, zeker wanneer je vooraf kosten moet betalen of je bankcodes moet delen.

Wat kun je doen als iemand je geld niet terug geeft?

Als iemand je geleende geld niet terugbetaalt, probeer dan eerst rustig contact op te nemen en vraag wanneer je de terugbetaling mag verwachten. Bevestig de gemaakte afspraken schriftelijk, bijvoorbeeld per e-mail of bericht, en bewaar bewijs van de lening en eerdere betalingen. Blijft een reactie uit, stuur dan een formele betalingsherinnering of ingebrekestelling met een duidelijke termijn. Lukt een oplossing onderling niet, dan kan je juridisch advies vragen of nagaan welke stappen mogelijk zijn via de vrederechter. Bij een aanzienlijk bedrag of een betwiste lening is het verstandig om tijdig professioneel advies in te winnen.

Waar kan ik 3500 euro lenen?

Voor een lening van 3.500 euro kan je informatie opvragen bij banken en erkende kredietgevers die persoonlijke leningen aanbieden. Vergelijk niet alleen de rentevoet, maar vooral het jaarlijks kostenpercentage (JKP), het totaal terug te betalen bedrag, de looptijd en de maandelijkse aflossing. Leen enkel als die afbetaling haalbaar is binnen je budget en controleer of de aanbieder erkend is. Wees voorzichtig met online aanbiedingen van onbekenden, zeker wanneer ze vooraf kosten vragen of een lening zonder duidelijke voorwaarden beloven.

Hoe kan ik in België geld lenen zonder een bank?

In België kan je zonder bank geld lenen bij een erkende kredietgever, via een kredietbemiddelaar of — als je duidelijke afspraken maakt — van familie of vrienden. Bij een persoonlijke lening tussen particulieren zet je het bedrag, eventuele rente, de terugbetalingstermijn en het aflossingsplan best schriftelijk vast en bewaar je de betalingsbewijzen. Controleer bij professionele aanbieders of ze bevoegd zijn en wees extra voorzichtig met online advertenties die vooraf kosten vragen of snel krediet beloven. Vergelijk altijd de totale kost en leen alleen als je de afbetalingen binnen je budget kan dragen.

Hoe kan een particulier geld lenen zonder een bank?

Een particulier kan zonder bank geld lenen bij familie, vrienden of een andere particuliere kredietgever. Spreek vooraf duidelijk af hoeveel je leent, of er rente verschuldigd is, wanneer en hoe je terugbetaalt en wat er gebeurt als een betaling te laat is. Zet die afspraken in een ondertekende overeenkomst en bewaar het bewijs van de overschrijving en aflossingen. Wees voorzichtig met onbekende aanbieders online: betaal geen voorschot om een lening “vrij te maken” en controleer of de aanbieder betrouwbaar is. Zorg er ten slotte voor dat de terugbetalingen binnen je budget passen.

Waar kan ik 5000 euro lenen zonder BKR toetsing?

Wie in België 5.000 euro wil lenen, kan doorgaans terecht bij een bank of erkende kredietgever, maar een lening zonder enige kredietcontrole is geen realistische of betrouwbare belofte. BKR is het Nederlandse kredietregister; in België raadplegen kredietgevers doorgaans de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België om bestaande kredieten en eventuele betalingsachterstanden na te gaan. Vergelijk het JKP, de maandelijkse aflossing en het totaal terug te betalen bedrag, en wees voorzichtig met aanbieders die “zonder controle” lenen beloven of vooraf kosten vragen.

Welke bank leent het makkelijkst?

Er is geen bank die voor iedereen het makkelijkst geld uitleent. Of je een lening krijgt, hangt onder meer af van je inkomen, vaste uitgaven, bestaande schulden en terugbetalingscapaciteit. Vergelijk daarom meerdere kredietgevers op basis van het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de voorwaarden, niet alleen op hoe snel of eenvoudig je een aanvraag kan indienen. Een kredietgever moet je financiële situatie beoordelen en kan een aanvraag weigeren als terugbetalen niet haalbaar lijkt.

Hoe kom ik met spoed aan geld?

Heb je met spoed geld nodig? Neem eerst contact op met je bank of een erkende kredietgever om te bekijken of een lening haalbaar is en vergelijk het JKP, de totale terugbetaling en de looptijd. Leen niet meer dan je nodig hebt en ga na of de maandelijkse aflossingen binnen je budget passen. Wees voorzichtig met online aanbiedingen die een lening garanderen zonder controle of vooraf betaling vragen: dat kan oplichting zijn. Lukt lenen niet of dreigen facturen onbetaald te blijven, neem dan contact op met je schuldeiser of het OCMW voor mogelijke betalingsafspraken en hulp.

Hoeveel mag je Onderhands lenen?

Er is in België doorgaans geen vast wettelijk maximumbedrag voor een onderhandse lening tussen particulieren: lener en uitlener spreken het bedrag zelf af. Het bedrag moet wel realistisch zijn in verhouding tot wat de lener kan terugbetalen. Leg bij voorkeur ook grotere leningen schriftelijk vast, met daarin het bedrag, eventuele rente, de terugbetalingstermijn en het aflossingsschema, en gebruik een bankoverschrijving als bewijs. Gaat het om een zeer grote som of leent iemand beroepsmatig geld uit, vraag dan advies over de toepasselijke regels.

Wat kun je doen als je snel geld nodig hebt?

Heb je snel geld nodig, bekijk dan eerst of je de uitgave kan uitstellen, een betalingsregeling kan afspreken of tijdelijk eigen spaargeld kan gebruiken. Is lenen toch nodig, vergelijk dan erkende kredietgevers op basis van het JKP, de totale terugbetaling en hoe snel het bedrag beschikbaar is. Wees voorzichtig met aanbiedingen die onmiddellijke goedkeuring beloven of vooraf kosten vragen, zeker wanneer ze van onbekenden komen. Leen alleen wat je nodig hebt en ga na of je de aflossingen ook de komende maanden vlot kan betalen.

Hoeveel geld mag je onderhands lenen?

In België bestaat er geen vast maximumbedrag voor een onderhandse lening tussen particulieren: lener en uitlener kunnen het bedrag in principe zelf afspreken. Leg de lening wel altijd schriftelijk vast, met het bedrag, eventuele rente, de terugbetalingstermijn en het aflossingsschema. Voor rechtshandelingen boven 3.500 euro is een ondertekend geschrift doorgaans nodig als bewijs, behoudens wettelijke uitzonderingen. Leen alleen een bedrag waarvan de terugbetaling haalbaar is en vraag bij twijfel juridisch advies.

Hoe kan ik geld lenen zonder gedoe?

Geld lenen zonder gedoe begint met een helder beeld van je budget en het bedrag dat je echt nodig hebt. Vergelijk erkende kredietgevers op basis van het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de looptijd, niet alleen op de maandelijkse aflossing. Lees de voorwaarden aandachtig en bezorg correcte informatie, zodat je aanvraag vlot kan worden beoordeeld. Wees voorzichtig met aanbieders die een lening garanderen zonder controles of vooraf geld vragen, en leen alleen als je de afbetalingen comfortabel kan dragen.

Waar kan ik geld lenen zonder bank?

Je kan geld lenen zonder bank via een erkende kredietgever, of in privé via familie of vrienden. Leen je van iemand die je kent, leg dan het bedrag, eventuele rente en terugbetalingsafspraken schriftelijk vast. Wees voorzichtig met online advertenties van onbekenden: beloften van snelle goedkeuring of leningen zonder controle kunnen oplichting zijn, zeker wanneer je vooraf geld moet betalen. Controleer of een professionele kredietgever of kredietbemiddelaar correct erkend is en vergelijk altijd het JKP, de totale terugbetaling en de voorwaarden.

Waar kan ik snel geld lenen zonder bank?

Snel geld lenen zonder bank kan bijvoorbeeld via een erkende kredietgever die geen bank is, of via een persoonlijke lening van familie of vrienden. Controleer bij een professionele aanbieder altijd of die correct erkend is, vergelijk het JKP en het totaal terug te betalen bedrag, en wees extra voorzichtig met online aanbiedingen die vooraf kosten vragen of een lening zonder enige controle beloven. Leg een lening tussen particulieren schriftelijk vast en leen alleen als je zeker weet dat je de afbetalingen op tijd kunt doen.

Waar kan ik 50.000 euro lenen?

Voor een lening van 50.000 euro kan je terecht bij een bank of erkende kredietgever, bijvoorbeeld voor een persoonlijke lening of, afhankelijk van het doel, een krediet met waarborg. De kredietgever beoordeelt onder meer je inkomen, bestaande schulden en terugbetalingscapaciteit. Vergelijk het jaarlijks kostenpercentage (JKP), de looptijd, de maandelijkse aflossing en het totale terug te betalen bedrag, en controleer of de aanbieder erkend is. Leen niet meer dan je comfortabel kan terugbetalen en wees voorzichtig met online aanbiedingen van onbekende particuliere geldschieters, zeker als ze vooraf kosten vragen.

Waar kan ik geld krijgen zonder te lenen uit bank?

Zonder bij een bank te lenen, kan je bijvoorbeeld geld lenen van familie of vrienden, maar leg dan het bedrag, de terugbetalingstermijn en eventuele rente duidelijk schriftelijk vast. Andere mogelijkheden zijn een voorschot op je loon (bespreek dit met je werkgever), een afbetalingsplan met de schuldeiser of tijdelijke hulp via het OCMW als je in financiële moeilijkheden zit. Je kan ook overwegen spullen te verkopen of na te gaan of je recht hebt op bepaalde tegemoetkomingen. Wees voorzichtig met onbekende particuliere kredietverleners: controleer hun betrouwbaarheid en betaal nooit vooraf kosten om een lening te “ontgrendelen”.

Waar kan ik geld lenen met een laag inkomen?

Met een laag inkomen kan je bij een bank of erkende kredietgever informeren, maar die moet nagaan of je de lening verantwoord kunt terugbetalen; een goedkeuring is dus nooit gegarandeerd. Leen niet meer dan nodig en vergelijk het JKP, de maandelijkse aflossing en het totaalbedrag. Lukt lenen niet of dreigen bestaande schulden problematisch te worden, neem dan contact op met het OCMW of een erkende dienst voor schuldbemiddeling om je mogelijkheden te bespreken. Wees extra voorzichtig met online aanbiedingen die leningen zonder controle beloven of vooraf kosten vragen.

Hoe kan ik geld lenen bij particulieren?

Je kan geld lenen bij een particulier, zoals een familielid of kennis, door vooraf duidelijke afspraken te maken over het bedrag, eventuele rente, de terugbetalingstermijn en de aflossingen. Zet die afspraken in een schriftelijke overeenkomst en bewaar het bewijs van de overschrijving en terugbetalingen. Leen je via een online aanbieder, controleer dan zorgvuldig wie erachter zit en wees op je hoede voor voorschotten of kosten die je vooraf moet betalen. Zorg er altijd voor dat de afgesproken aflossingen binnen je budget passen.

Hoeveel geld mag je privé lenen?

Er is in België geen algemeen wettelijk maximumbedrag dat je als particulier privé mag lenen. Het bedrag hangt af van wat de kredietgever bereid is uit te lenen en — vooral — van wat je verantwoord kan terugbetalen. Bij een lening van een bank of professionele kredietgever moet die je terugbetalingsvermogen beoordelen. Leen je van familie of een andere particulier, leg dan het bedrag, de eventuele rente en de terugbetalingsafspraken duidelijk schriftelijk vast.

Wat kost een lening van €20.000 per maand?

Wat een lening van €20.000 per maand kost, hangt vooral af van de looptijd en het jaarlijks kostenpercentage (JKP). Ter illustratie: bij een looptijd van 60 maanden en een rente van ongeveer 7% betaal je circa €396 per maand. Een langere looptijd kan de maandaflossing verlagen, maar verhoogt doorgaans het totaalbedrag dat je terugbetaalt. De werkelijke aflossing hangt af van de voorwaarden en eventuele kosten van de kredietgever; vraag daarom altijd een persoonlijke simulatie aan en vergelijk het JKP en het totale terug te betalen bedrag.

Wie kan mij dringend geld lenen?

Wie dringend geld wil lenen, kan contact opnemen met een bank of erkende kredietgever om de mogelijkheden en voorwaarden te bespreken. Leen je liever van familie of vrienden, leg dan het bedrag, de terugbetalingstermijn en eventuele rente duidelijk schriftelijk vast. Wees voorzichtig met onbekenden die online snel krediet beloven, zeker als ze vooraf kosten vragen of naar je bankcodes informeren. Controleer altijd of de lening haalbaar is binnen je budget en vergelijk de totale terug te betalen kost.

Welke rente voor onderhandse lening?

De rente voor een onderhandse lening tussen particulieren wordt doorgaans in onderling overleg bepaald; er is geen standaardpercentage dat voor elke lening geldt. Spreek duidelijk af of de lening rentevrij is of welke rente van toepassing is, en zet dat samen met het geleende bedrag en de terugbetalingsregeling in een schriftelijke overeenkomst. Zo vermijd je misverstanden. Bij twijfel over de geldigheid of gevolgen van de afspraken kan je juridisch advies vragen.

Welke prive persoon leent geld?

Een privépersoon die geld uitleent, is vaak een familielid, vriend of kennis. Spreek vooraf duidelijk af hoeveel je leent, of er rente verschuldigd is en wanneer je terugbetaalt, en zet die afspraken op papier. Wees voorzichtig met onbekenden die online leningen aanbieden: controleer wie erachter zit en betaal nooit zomaar vooraf kosten of een voorschot.

Waar kan ik 100.000 euro lenen?

Voor een lening van 100.000 euro kan je terecht bij een bank of een erkende kredietgever, maar de mogelijkheden hangen af van het doel van de lening, je inkomen, je bestaande schulden en je terugbetalingscapaciteit. Voor een woning kan een hypothecair krediet passend zijn; voor andere uitgaven gelden mogelijk andere kredietvormen en voorwaarden. Vergelijk het jaarlijks kostenpercentage (JKP), de totale terug te betalen som, de looptijd en eventuele kosten, en controleer of de kredietgever erkend is. Leen niet meer dan je realistisch kan terugbetalen en laat je bij twijfel adviseren vóór je een overeenkomst ondertekent.

persoonlijke lening vergelijken
1 jul, 2026

Vergelijk Persoonlijke Leningen: Vind de Beste Optie voor Jou

Vergelijk Persoonlijke Leningen

Vergelijk Persoonlijke Leningen: Vind de Beste Optie voor Jou

Een persoonlijke lening kan een handige financiële oplossing zijn wanneer je extra geld nodig hebt voor bijvoorbeeld een grote aankoop, verbouwing of onverwachte kosten. Het is echter belangrijk om de verschillende opties te vergelijken voordat je een beslissing neemt.

Waarom Persoonlijke Leningen Vergelijken?

Het vergelijken van persoonlijke leningen stelt je in staat om de beste voorwaarden en tarieven te vinden die aansluiten bij jouw financiële situatie. Door verschillende leningen te vergelijken, kun je geld besparen op kosten en rente.

Belangrijke Factoren om te Overwegen

  • Rentevoet: Vergelijk de rentevoeten van verschillende leningen om te zien welke het meest voordelig is.
  • Looptijd: Let op de looptijd van de lening en kies een termijn die past bij jouw budget en behoeften.
  • Voorwaarden: Bekijk de voorwaarden van elke lening, zoals boeteclausules en flexibiliteit in aflossingen.
  • Kosten: Let op eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

Hoe Persoonlijke Leningen Vergelijken?

Er zijn verschillende manieren om persoonlijke leningen te vergelijken. Je kunt gebruikmaken van online tools en vergelijkingswebsites die je helpen bij het vinden van de beste optie. Daarnaast kun je ook rechtstreeks contact opnemen met verschillende kredietverstrekkers om offertes aan te vragen.

Besluit

Het vergelijken van persoonlijke leningen is een belangrijke stap om ervoor te zorgen dat je de juiste keuze maakt voor jouw financiële behoeften. Neem de tijd om verschillende opties te onderzoeken en kies een lening die past bij jouw budget en doelen.


7 Essentiële Tips voor het Vergelijken van Persoonlijke Leningen in België

  1. Vergelijk de rentetarieven van verschillende kredietverstrekkers.
  2. Let op eventuele bijkomende kosten, zoals administratiekosten.
  3. Controleer de looptijd van de lening en de flexibiliteit van afbetalingen.
  4. Bekijk of er mogelijkheden zijn voor boetevrije vervroegde aflossingen.
  5. Lees goed de voorwaarden en kleine lettertjes in het contract.
  6. Vraag om advies bij een financieel expert als je twijfelt over bepaalde leningen.
  7. Zorg ervoor dat je het totale terug te betalen bedrag begrijpt en kunt dragen.

Vergelijk de rentetarieven van verschillende kredietverstrekkers.

Het is essentieel om de rentetarieven van verschillende kredietverstrekkers te vergelijken bij het overwegen van een persoonlijke lening. Door de rentevoeten van verschillende leningen te vergelijken, kun je een beter inzicht krijgen in de totale kosten van de lening en de financiële impact op lange termijn. Kies voor een kredietverstrekker met een gunstige rentevoet die past bij jouw financiële situatie en helpt om kosten te minimaliseren.

Let op eventuele bijkomende kosten, zoals administratiekosten.

Het is van essentieel belang om aandacht te besteden aan eventuele extra kosten bij het vergelijken van persoonlijke leningen, zoals administratiekosten. Deze bijkomende kosten kunnen aanzienlijk variëren tussen verschillende kredietverstrekkers en kunnen invloed hebben op de uiteindelijke totale kosten van de lening. Door deze administratiekosten in overweging te nemen en mee te nemen in je vergelijking, kun je een weloverwogen beslissing nemen en de lening kiezen die het meest gunstig is voor jouw financiële situatie.

Controleer de looptijd van de lening en de flexibiliteit van afbetalingen.

Bij het vergelijken van persoonlijke leningen is het essentieel om de looptijd van de lening en de flexibiliteit van afbetalingen te controleren. De looptijd bepaalt hoe lang je aan de lening gebonden bent en heeft invloed op de totale kosten die je zult betalen. Daarnaast is het belangrijk om te kijken naar de flexibiliteit van afbetalingen, zoals de mogelijkheid tot vervroegde aflossing of het aanpassen van de maandelijkse termijnen. Door deze aspecten zorgvuldig te overwegen, kun je een lening kiezen die goed aansluit bij jouw financiële situatie en behoeften.

Bekijk of er mogelijkheden zijn voor boetevrije vervroegde aflossingen.

Bij het vergelijken van persoonlijke leningen is het essentieel om te controleren of er mogelijkheden zijn voor boetevrije vervroegde aflossingen. Deze optie kan van groot belang zijn, omdat het je de flexibiliteit geeft om extra geld in te zetten voor de aflossing van je lening zonder daarvoor extra kosten te moeten betalen. Door te kiezen voor een lening met boetevrije vervroegde aflossingen, kun je sneller schuldenvrij worden en mogelijk geld besparen op rentekosten op de lange termijn. Het is daarom verstandig om deze voorwaarde mee te nemen in je overweging bij het vergelijken van verschillende persoonlijke leningsopties.

Lees goed de voorwaarden en kleine lettertjes in het contract.

Een belangrijke tip bij het vergelijken van persoonlijke leningen is om goed de voorwaarden en kleine lettertjes in het contract te lezen. Het is essentieel om volledig op de hoogte te zijn van alle details, zoals eventuele boeteclausules, flexibiliteit in aflossingen, en andere verborgen kosten. Door grondig de voorwaarden door te nemen, voorkom je verrassingen en zorg je ervoor dat je een weloverwogen beslissing neemt bij het kiezen van de juiste lening die aansluit bij jouw financiële situatie.

Vraag om advies bij een financieel expert als je twijfelt over bepaalde leningen.

Als je twijfelt over bepaalde leningen, is het verstandig om advies in te winnen bij een financieel expert. Een professionele adviseur kan je helpen bij het begrijpen van de verschillende leningsopties, de voorwaarden en de mogelijke gevolgen van je keuze. Door te praten met een financieel expert kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële situatie en doelstellingen.

Zorg ervoor dat je het totale terug te betalen bedrag begrijpt en kunt dragen.

Het is van essentieel belang om ervoor te zorgen dat je het totale terug te betalen bedrag van een persoonlijke lening begrijpt en financieel kunt dragen voordat je een beslissing neemt. Door inzicht te hebben in het volledige bedrag inclusief rente en eventuele bijkomende kosten, kun je realistisch inschatten of de lening binnen jouw budget past. Het is verstandig om vooraf een duidelijk beeld te hebben van de financiële verplichtingen die de lening met zich meebrengt, zodat je geen onverwachte verrassingen tegenkomt tijdens de aflossingsperiode.

wat kan ik lenen
30 mei, 2026

Hoeveel kan ik lenen en wat zijn de mogelijkheden?

Wat kan ik lenen?

Wat kan ik lenen?

Veel mensen overwegen op een bepaald moment in hun leven om een lening af te sluiten. Of het nu gaat om het kopen van een huis, het financieren van een auto of het bekostigen van een verbouwing, lenen kan een handige manier zijn om grote uitgaven te dekken.

Maar voordat je besluit om een lening af te sluiten, is het belangrijk om te weten hoeveel je eigenlijk kunt lenen. Het maximale bedrag dat je kunt lenen hangt af van verschillende factoren, zoals je inkomen, je uitgaven en eventuele andere leningen die je al hebt lopen.

Om te bepalen wat je kunt lenen, zul je eerst moeten kijken naar je financiële situatie. Maak een overzicht van al je inkomsten en uitgaven en bereken hoeveel ruimte er is voor een maandelijkse aflossing. Houd ook rekening met eventuele extra kosten, zoals verzekeringen en belastingen.

Vervolgens kun je online verschillende tools gebruiken om te berekenen wat je maximaal kunt lenen. Deze tools houden rekening met factoren zoals je inkomen, gezinssituatie en eventuele schulden. Zo krijg je een goed idee van het bedrag dat realistisch is om te lenen.

Het is belangrijk om verantwoordelijk om te gaan met leningen en alleen te lenen wat je ook daadwerkelijk kunt terugbetalen. Zorg ervoor dat de maandelijkse aflossing past binnen jouw budget en dat je voldoende ruimte overhoudt voor onvoorziene uitgaven.

Door goed geïnformeerd te zijn over wat je kunt lenen en door verstandig met leningen om te gaan, kun je op een verantwoorde manier gebruik maken van deze financiële mogelijkheid.


8 Tips om Verstandig te Lenen: Wat Kan Ik Lenen?

  1. Bepaal eerst hoeveel je maandelijks kan afbetalen.
  2. Vergelijk verschillende kredietverstrekkers voor de beste voorwaarden.
  3. Let op de rentevoet en bijkomende kosten zoals dossierkosten.
  4. Kies een lening met een looptijd die bij je financiële situatie past.
  5. Hou rekening met onvoorziene omstandigheden en zorg voor een financiële buffer.
  6. Leen nooit meer dan nodig is om overmatige schulden te vermijden.
  7. Controleer of je in aanmerking komt voor eventuele subsidies of premies bij bepaalde leningen.
  8. Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies.

Bepaal eerst hoeveel je maandelijks kan afbetalen.

Voordat je besluit om een lening af te sluiten, is het essentieel om eerst te bepalen hoeveel je maandelijks kunt afbetalen. Door een duidelijk overzicht te hebben van je financiële situatie en te berekenen welk bedrag je comfortabel kunt missen voor de aflossing, voorkom je dat je in financiële problemen komt. Het is belangrijk om realistisch te zijn en alleen een lening aan te gaan die past binnen jouw budget en financiële mogelijkheden.

Vergelijk verschillende kredietverstrekkers voor de beste voorwaarden.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden wanneer je overweegt een lening af te sluiten. Elke kredietverstrekker hanteert verschillende rentetarieven, looptijden en voorwaarden, dus door een grondige vergelijking uit te voeren, kun je de meest gunstige optie voor jouw situatie selecteren. Het loont altijd de moeite om verschillende aanbiedingen te bekijken en te analyseren voordat je een definitieve beslissing neemt over het afsluiten van een lening.

Let op de rentevoet en bijkomende kosten zoals dossierkosten.

Bij het bepalen van wat je kunt lenen, is het essentieel om aandacht te besteden aan de rentevoet en eventuele bijkomende kosten, zoals dossierkosten. De rentevoet bepaalt hoeveel je uiteindelijk zult terugbetalen bovenop het geleende bedrag. Daarnaast kunnen dossierkosten en andere administratieve kosten de totale lening aanzienlijk verhogen. Het is daarom verstandig om deze kosten in overweging te nemen bij het berekenen van het totale leenbedrag, zodat je een realistisch beeld krijgt van de financiële verplichtingen die gepaard gaan met het lenen van geld.

Kies een lening met een looptijd die bij je financiële situatie past.

Het is essentieel om een lening te kiezen met een looptijd die aansluit bij jouw financiële situatie. Een langere looptijd kan resulteren in lagere maandelijkse aflossingen, maar uiteindelijk betaal je meer rente over de gehele looptijd van de lening. Aan de andere kant kunnen kortere looptijden leiden tot hogere maandelijkse kosten, maar je bent sneller schuldenvrij en betaalt minder rente. Het is belangrijk om een balans te vinden tussen het comfortabel kunnen aflossen van de lening en het minimaliseren van de totale kosten die gepaard gaan met lenen.

Hou rekening met onvoorziene omstandigheden en zorg voor een financiële buffer.

Bij het bepalen van hoeveel je kunt lenen, is het essentieel om rekening te houden met onvoorziene omstandigheden en een financiële buffer in te bouwen. Het leven zit vol verrassingen en onverwachte gebeurtenissen kunnen van invloed zijn op je financiële situatie. Door vooraf een buffer in te calculeren, ben je beter voorbereid op eventuele tegenvallers en kun je voorkomen dat je in financiële problemen komt. Het is verstandig om niet alleen te kijken naar wat je kunt lenen, maar ook naar wat je comfortabel kunt terugbetalen, zelfs als er onverwachte kosten opduiken.

Leen nooit meer dan nodig is om overmatige schulden te vermijden.

Het is van essentieel belang om nooit meer te lenen dan strikt noodzakelijk is om overmatige schulden te vermijden. Het is verleidelijk om een groter bedrag te lenen dan nodig, maar het is belangrijk om realistisch te blijven over wat je daadwerkelijk kunt terugbetalen. Door verantwoordelijk om te gaan met leningen en alleen te lenen wat nodig is, kun je financiële problemen op de lange termijn voorkomen en ervoor zorgen dat je binnen je financiële mogelijkheden blijft.

Controleer of je in aanmerking komt voor eventuele subsidies of premies bij bepaalde leningen.

Het is verstandig om te controleren of je in aanmerking komt voor eventuele subsidies of premies bij bepaalde leningen. Sommige leningen kunnen gepaard gaan met financiële voordelen, zoals subsidies of premies, die je kunnen helpen bij het verlagen van de totale kosten van de lening. Door te onderzoeken welke subsidies of premies beschikbaar zijn en of je hier recht op hebt, kun je mogelijk extra financiële ondersteuning krijgen bij het afsluiten van een lening. Het loont dus zeker de moeite om deze mogelijkheden te verkennen en te benutten waar mogelijk.

Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies.

Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies. Een financieel adviseur kan je helpen bij het in kaart brengen van je financiële situatie, het bepalen van een realistisch leenbedrag en het opstellen van een passend aflossingsplan. Hun expertise en professioneel advies kunnen je ondersteunen bij het nemen van weloverwogen beslissingen over leningen en zorgen voor een financieel gezonde toekomst.