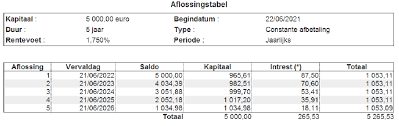
aflossingstabel lening
5 sep, 2026

Aflossingstabel lening: zo lees je de terugbetalingen en kosten

Aflossingstabel van een lening: zo lees je ze

Wie een lening afsluit, wil weten hoeveel die elke maand zal kosten en hoe lang het duurt om het geleende bedrag terug te betalen. Een aflossingstabel geeft daar een duidelijk overzicht van. Je ziet er per maand hoeveel je aflost, hoeveel interest je betaalt en welk bedrag nog openstaat.

Wat is een aflossingstabel?

Een aflossingstabel, ook wel terugbetalingstabel genoemd, toont hoe een lening tijdens de looptijd wordt terugbetaald. De tabel begint meestal met het geleende bedrag en loopt door tot het saldo volledig is afgelost. Bij elke betaling wordt een deel van de schuld terugbetaald en betaal je doorgaans ook interest.

De exacte bedragen hangen onder meer af van het geleende bedrag, de rentevoet, de looptijd en de manier waarop de lening wordt afgelost.

Welke gegevens vind je in de tabel?

Een aflossingstabel bevat meestal deze gegevens:

  • Periode: de maand of datum waarop de betaling verschuldigd is.
  • Te betalen bedrag: het bedrag dat je in die periode terugbetaalt.
  • Aflossing van het kapitaal: het deel van de betaling waarmee je de eigenlijke schuld vermindert.
  • Interest: de vergoeding die je betaalt voor het geleende bedrag.
  • Openstaand saldo: het bedrag dat na de betaling nog moet worden terugbetaald.

Hoe lees je een aflossingstabel?

Bij elke betaling wordt de interest berekend op basis van het openstaande saldo, volgens de voorwaarden van de lening. Het deel van de betaling dat overblijft nadat de interest is betaald, gaat naar de terugbetaling van het kapitaal. Daardoor daalt het openstaande saldo na elke aflossing.

Bij een lening met vaste maandelijkse aflossingen blijft het totaalbedrag per maand doorgaans gelijk. De verdeling tussen kapitaal en interest verandert wel: in het begin bestaat de betaling uit relatief meer interest. Naarmate de schuld kleiner wordt, gaat een groter deel naar de aflossing van het kapitaal.

Voorbeeld van een aflossingstabel

Stel dat je 10.000 euro leent voor 36 maanden, met een vaste jaarlijkse rentevoet van 5%. Bij een vereenvoudigde berekening met gelijke maandelijkse betalingen bedraagt de maandelijkse aflossing ongeveer 299,70 euro.

Maand Betaling Interest Aflossing kapitaal Openstaand saldo
1 ca. € 299,70 ca. € 41,67 ca. € 258,03 ca. € 9.741,97
2 ca. € 299,70 ca. € 40,59 ca. € 259,11 ca. € 9.482,86
3 ca. € 299,70 ca. € 39,51 ca. € 260,19 ca. € 9.222,67

Dit is een indicatief voorbeeld. De bedragen zijn afgerond en houden geen rekening met eventuele dossierkosten, verzekeringen of andere kosten. De werkelijke aflossingstabel van een kredietgever kan dus verschillen.

Vaste maandaflossing of vaste kapitaalaflossing?

Er bestaan verschillende manieren om een lening terug te betalen. Twee veelvoorkomende vormen zijn:

Lening met vaste maandelijkse betalingen

Bij deze formule blijft het maandelijkse totaalbedrag meestal gelijk, als de rentevoet vast is. In het begin betaal je relatief veel interest en los je minder kapitaal af. Later daalt het interestdeel en stijgt het deel waarmee je de schuld terugbetaalt.

Lening met vaste kapitaalaflossingen

Bij deze formule betaal je elke periode een vast deel van het geleende kapitaal terug. De interest wordt berekend op het resterende saldo en neemt dus af. Daardoor zijn de betalingen doorgaans hoger in het begin en lager naarmate de looptijd vordert.

Waarom is een aflossingstabel nuttig?

Een aflossingstabel helpt je om de impact van een lening op je budget in te schatten. Je kunt ermee nagaan:

  • hoeveel je op vaste momenten moet betalen;
  • hoe snel je schuld vermindert;
  • hoeveel interest je over de volledige looptijd betaalt;
  • wat het effect kan zijn van een kortere of langere looptijd;
  • hoe een vervroegde terugbetaling het openstaande saldo kan beïnvloeden.

Een langere looptijd verlaagt vaak het bedrag dat je per maand betaalt, maar kan ervoor zorgen dat je in totaal meer interest betaalt. Een kortere looptijd betekent doorgaans hogere maandelijkse betalingen, maar mogelijk minder interest over de hele periode.

Waarop let je bij het vergelijken van leningen?

Vergelijk niet alleen het maandbedrag. Kijk ook naar de totale terug te betalen som, de looptijd, de rentevoet en eventuele bijkomende kosten. In België is het jaarlijks kostenpercentage (JKP) een belangrijk hulpmiddel om de totale kostprijs van kredietaanbiedingen te vergelijken. Controleer daarnaast welke voorwaarden gelden voor vervroegde terugbetaling en of daar kosten aan verbonden zijn.

Vraag bij twijfel de kredietgever om de volledige aflossingstabel en laat toelichten welke kosten wel of niet in de berekening zijn opgenomen. Zo weet je beter wat de lening werkelijk voor je budget betekent.

Besluit

Een aflossingstabel maakt duidelijk hoe een lening maand na maand wordt terugbetaald. Je ziet hoeveel naar interest en kapitaal gaat en hoe het openstaande saldo evolueert. Gebruik de tabel samen met het JKP en de overige kredietvoorwaarden om leningen zorgvuldig te vergelijken en te bepalen of de maandelijkse aflossing binnen je budget past.


Aflossingstabel van je lening: 9 veelgestelde vragen

  1. Wat is een aflossingstabel van een lening?
  2. Hoe lees ik een aflossingstabel?
  3. Welke gegevens staan in een aflossingstabel?
  4. Hoe wordt de maandelijkse aflossing van een lening berekend?
  5. Wat is het verschil tussen een vaste maandaflossing en een vaste kapitaalaflossing?
  6. Hoe zie ik in de aflossingstabel hoeveel interest ik in totaal betaal?
  7. Waar kan ik de aflossingstabel van mijn lening terugvinden?
  8. Wat gebeurt er met mijn aflossingstabel als ik mijn lening vervroegd terugbetaal?
  9. Hoe gebruik ik een aflossingstabel om leningen te vergelijken?

Wat is een aflossingstabel van een lening?

Een aflossingstabel van een lening is een overzicht van alle terugbetalingen tijdens de looptijd van je lening. Per maand of betaalperiode zie je hoeveel je betaalt, welk deel naar de interest gaat, hoeveel kapitaal je aflost en welk bedrag daarna nog openstaat. Zo krijg je een duidelijk beeld van de evolutie van je schuld en de totale kosten van de lening.

Hoe lees ik een aflossingstabel?

Een aflossingstabel toont per betaling hoeveel je aflost, hoeveel interest je betaalt en hoeveel schuld er daarna nog openstaat. Kijk eerst naar het te betalen bedrag en splits dat op in kapitaalaflossing en interest. Het openstaande saldo daalt telkens met het deel dat naar het kapitaal gaat. Bij een lening met vaste maandelijkse aflossingen blijft de totale betaling doorgaans gelijk, maar betaal je in het begin relatief meer interest en later meer kapitaal.

Welke gegevens staan in een aflossingstabel?

In een aflossingstabel vind je per betaalperiode, meestal per maand, het bedrag van je aflossing, opgesplitst in terugbetaling van het kapitaal en interest. De tabel vermeldt ook de betaaldatum en het openstaande saldo na elke betaling. Zo zie je hoe je schuld geleidelijk daalt en hoeveel interest je tijdens de looptijd betaalt. Afhankelijk van de lening kunnen ook bijkomende kosten of andere gegevens worden opgenomen.

Hoe wordt de maandelijkse aflossing van een lening berekend?

De maandelijkse aflossing hangt af van het geleende bedrag, de rentevoet, de looptijd en het type lening. Bij een lening met vaste maandelijkse betalingen wordt het maandbedrag doorgaans berekend zodat je elke maand een deel van het kapitaal én de verschuldigde interest terugbetaalt; in het begin bestaat een groter deel van de betaling uit interest, later uit kapitaal. De kredietgever houdt ook rekening met de afgesproken voorwaarden en eventuele kosten. De exacte bedragen vind je in de aflossingstabel en het kredietaanbod.

Wat is het verschil tussen een vaste maandaflossing en een vaste kapitaalaflossing?

Bij een vaste maandaflossing betaal je elke maand doorgaans hetzelfde totaalbedrag, maar verschuift de verhouding tussen interest en kapitaal: in het begin betaal je relatief meer interest en later los je meer kapitaal af. Bij een vaste kapitaalaflossing betaal je elke maand hetzelfde deel van het geleende bedrag terug; omdat de interest op het openstaande saldo wordt berekend, daalt die na verloop van tijd en worden ook je maandelijkse betalingen geleidelijk lager.

Hoe zie ik in de aflossingstabel hoeveel interest ik in totaal betaal?

Tel in de aflossingstabel alle bedragen in de kolom ‘interest’ bij elkaar op. De uitkomst is de totale interest die je over de volledige looptijd betaalt, op voorwaarde dat je de lening volgens het oorspronkelijke schema aflost. Kijk ook na of eventuele dossierkosten, verzekeringen of andere kosten apart worden vermeld: die zijn niet altijd opgenomen in de interestkolom.

Waar kan ik de aflossingstabel van mijn lening terugvinden?

De aflossingstabel van je lening vind je meestal bij je kredietovereenkomst of in de online klantenzone van je bank of kredietgever. Soms staat ze ook bij je periodieke rekeningoverzichten of kredietdocumenten. Vind je de tabel niet terug, neem dan contact op met je kredietgever en vraag om een kopie. Houd er rekening mee dat de tabel kan wijzigen als je leningvoorwaarden veranderen of je vervroegd terugbetaalt.

Wat gebeurt er met mijn aflossingstabel als ik mijn lening vervroegd terugbetaal?

Als je je lening vervroegd terugbetaalt, wordt het openstaande saldo geheel of gedeeltelijk sneller afgelost en verandert je aflossingstabel. Bij een volledige vervroegde terugbetaling stopt het geplande aflossingsschema; bij een gedeeltelijke terugbetaling kan de kredietgever, afhankelijk van de voorwaarden, je maandbedrag verlagen of de looptijd inkorten. Vraag vooraf een nieuw overzicht aan en informeer naar eventuele kosten voor vervroegde terugbetaling.

Hoe gebruik ik een aflossingstabel om leningen te vergelijken?

Gebruik de aflossingstabel om per lening het maandbedrag, de verdeling tussen kapitaal en interest en het openstaande saldo tijdens de looptijd te bekijken. Vergelijk ook de totale terug te betalen som en de looptijd: een lager maandbedrag kan bijvoorbeeld samengaan met een langere looptijd en meer interest in totaal. Kijk daarnaast naar het jaarlijks kostenpercentage (JKP) en eventuele bijkomende kosten, want die staan niet altijd volledig in de tabel. Zo krijg je een vollediger beeld van de totale kostprijs van elke lening.
kredietmakelaar antwerpen
24 dec, 2024

Vind de Beste Kredietmakelaar in Antwerpen voor Jouw Financiële Behoeften

Kredietmakelaar Antwerpen

De Voordelen van het Gebruik van een Kredietmakelaar in Antwerpen

Als u op zoek bent naar een lening in Antwerpen, kan het gebruik van een kredietmakelaar u helpen om de beste financieringsoplossing te vinden die past bij uw behoeften. Een kredietmakelaar fungeert als tussenpersoon tussen u en verschillende kredietverstrekkers, waardoor u toegang heeft tot een breder scala aan leningsopties.

Een van de voordelen van het werken met een kredietmakelaar is dat zij beschikken over uitgebreide kennis van de financiële markt en kunnen u helpen om leningen te vergelijken op basis van rentetarieven, voorwaarden en andere belangrijke factoren. Dit stelt u in staat om een weloverwogen beslissing te nemen en de lening te kiezen die het beste aansluit bij uw financiële situatie.

Bovendien kan een kredietmakelaar u helpen om uw leningsaanvraag voor te bereiden en deze in te dienen bij de juiste kredietverstrekkers. Zij kunnen ook onderhandelen over gunstige voorwaarden namens u, wat kan resulteren in betere leningsvoorwaarden en lagere kosten.

Door samen te werken met een kredietmakelaar in Antwerpen, kunt u tijd en moeite besparen bij het zoeken naar de juiste lening. Zij zullen het zware werk voor u doen en ervoor zorgen dat u de best mogelijke financieringsoplossing krijgt die past bij uw behoeften.

Kortom, als u op zoek bent naar een lening in Antwerpen, overweeg dan om samen te werken met een ervaren kredietmakelaar. Zij kunnen u helpen om de stress en verwarring rondom het vinden van de juiste lening weg te nemen en ervoor zorgen dat u snel en efficiënt toegang krijgt tot de benodigde financiële middelen.


Veelgestelde Vragen over Kredietmakelaars in Antwerpen

  1. Wat doet een kredietmakelaar in Antwerpen precies?
  2. Hoe kan een kredietmakelaar in Antwerpen mij helpen bij het vinden van de juiste lening?
  3. Welke voordelen biedt het werken met een kredietmakelaar in Antwerpen?
  4. Wat zijn de kosten verbonden aan het gebruik van een kredietmakelaar in Antwerpen?
  5. Hoe kan ik contact opnemen met een betrouwbare kredietmakelaar in Antwerpen?
  6. Welke informatie heb ik nodig om een leningsaanvraag via een kredietmakelaar in te dienen?
  7. Hoelang duurt het gemiddeld voordat mijn leningsaanvraag wordt verwerkt door een kredietmakelaar in Antwerpen?
  8. Kan ik als zelfstandige of ondernemer ook gebruikmaken van de diensten van een kredietmakelaar in Antwerpen?

Wat doet een kredietmakelaar in Antwerpen precies?

Een kredietmakelaar in Antwerpen treedt op als tussenpersoon tussen leningzoekers en kredietverstrekkers, met als doel de juiste financieringsoplossing te vinden die aansluit bij de behoeften van de klant. De kredietmakelaar heeft uitgebreide kennis van de financiële markt en kan leningen vergelijken op basis van rentetarieven, voorwaarden en andere belangrijke factoren. Daarnaast bereidt een kredietmakelaar leningsaanvragen voor, dient deze in bij geschikte kredietverstrekkers en onderhandelt namens de klant over gunstige voorwaarden. Kortom, een kredietmakelaar in Antwerpen neemt het zoekproces uit handen en zorgt ervoor dat klanten toegang krijgen tot de best passende financieringsmogelijkheden.

Hoe kan een kredietmakelaar in Antwerpen mij helpen bij het vinden van de juiste lening?

Een kredietmakelaar in Antwerpen kan u helpen bij het vinden van de juiste lening door als tussenpersoon op te treden tussen u en verschillende kredietverstrekkers. Zij beschikken over uitgebreide kennis van de financiële markt en kunnen leningen vergelijken op basis van rentetarieven, voorwaarden en andere belangrijke factoren. Door hun expertise kunnen zij u begeleiden bij het selecteren van de lening die het beste aansluit bij uw financiële behoeften en mogelijkheden. Daarnaast kunnen zij uw leningsaanvraag voorbereiden, indienen en onderhandelen over gunstige voorwaarden namens u, waardoor u tijd en moeite bespaart en de kans vergroot om een passende financieringsoplossing te vinden.

Welke voordelen biedt het werken met een kredietmakelaar in Antwerpen?

Het werken met een kredietmakelaar in Antwerpen biedt verschillende voordelen. Een kredietmakelaar heeft uitgebreide kennis van de financiële markt en kan u helpen bij het vergelijken van leningen op basis van rentetarieven, voorwaarden en andere belangrijke factoren. Hierdoor kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste past bij uw financiële situatie. Daarnaast kan een kredietmakelaar u assisteren bij het voorbereiden en indienen van uw leningsaanvraag, en zelfs onderhandelen over gunstige voorwaarden namens u. Dit kan resulteren in betere leningsvoorwaarden en lagere kosten, waardoor u tijd en geld bespaart in uw zoektocht naar de juiste financieringsoplossing.

Wat zijn de kosten verbonden aan het gebruik van een kredietmakelaar in Antwerpen?

Wanneer het gaat om de kosten verbonden aan het gebruik van een kredietmakelaar in Antwerpen, is het belangrijk op te merken dat kredietmakelaars doorgaans werken op basis van commissie. Dit betekent dat zij een vergoeding ontvangen van de kredietverstrekker wanneer zij een lening succesvol voor u regelen. De exacte kosten kunnen variëren afhankelijk van de specifieke kredietmakelaar en de leningsovereenkomst die wordt afgesloten. Het is raadzaam om duidelijke afspraken te maken over de kosten en vergoedingen met uw kredietmakelaar voordat u gebruikmaakt van hun diensten, zodat u volledig op de hoogte bent van alle financiële verplichtingen die gepaard gaan met het gebruik van hun expertise.

Hoe kan ik contact opnemen met een betrouwbare kredietmakelaar in Antwerpen?

Als u op zoek bent naar een betrouwbare kredietmakelaar in Antwerpen, zijn er verschillende manieren om contact met hen op te nemen. Een goede eerste stap is om online onderzoek te doen en recensies te lezen van kredietmakelaars in de regio Antwerpen. Daarnaast kunt u contact opnemen met bekenden of collega’s die eerder de diensten van een kredietmakelaar hebben gebruikt en om aanbevelingen vragen. Verder kunt u rechtstreeks contact opnemen met gerenommeerde kredietmakelaars in Antwerpen via hun websites of telefonisch om meer informatie te krijgen over hun diensten en expertisegebieden. Het is altijd verstandig om voorafgaand aan het maken van een keuze een persoonlijk gesprek te voeren om uw specifieke behoeften te bespreken en te beoordelen of de kredietmakelaar aan uw verwachtingen voldoet.

Welke informatie heb ik nodig om een leningsaanvraag via een kredietmakelaar in te dienen?

Om een leningsaanvraag via een kredietmakelaar in te dienen, heeft u doorgaans verschillende documenten en informatie nodig. Dit kan onder meer uw identiteitsbewijs, bewijs van inkomen, bankafschriften, bewijs van woonplaats en andere relevante financiële documenten omvatten. Het is belangrijk om alle benodigde documenten nauwkeurig en volledig te verstrekken aan de kredietmakelaar, zodat zij uw leningsaanvraag correct kunnen verwerken en u kunnen helpen bij het vinden van de meest geschikte financieringsoplossing die aansluit bij uw behoeften en financiële situatie.

Hoelang duurt het gemiddeld voordat mijn leningsaanvraag wordt verwerkt door een kredietmakelaar in Antwerpen?

Het verwerken van een leningsaanvraag door een kredietmakelaar in Antwerpen kan variëren afhankelijk van verschillende factoren, zoals de complexiteit van uw financiële situatie, de benodigde documentatie en de snelheid van communicatie tussen u en de kredietmakelaar. Over het algemeen streven kredietmakelaars ernaar om leningsaanvragen zo snel en efficiënt mogelijk te verwerken. Gemiddeld kan het proces van het indienen van een leningsaanvraag tot het ontvangen van goedkeuring en financiering enkele dagen tot enkele weken duren, afhankelijk van de specifieke omstandigheden. Het is raadzaam om rechtstreeks met uw kredietmakelaar te spreken voor een nauwkeurige inschatting van de verwerkingstijd voor uw leningsaanvraag.

Kan ik als zelfstandige of ondernemer ook gebruikmaken van de diensten van een kredietmakelaar in Antwerpen?

Als zelfstandige of ondernemer kunt u zeker gebruikmaken van de diensten van een kredietmakelaar in Antwerpen. Een kredietmakelaar kan u helpen bij het vinden van geschikte financieringsmogelijkheden die aansluiten bij uw specifieke zakelijke behoeften. Of u nu op zoek bent naar een lening voor investeringen, werkkapitaal of andere zakelijke doeleinden, een kredietmakelaar kan u begeleiden bij het vinden van de juiste leningsoptie en u helpen bij het indienen van een succesvolle leningsaanvraag. Met hun expertise en netwerk in de financiële sector kunnen kredietmakelaars zelfstandigen en ondernemers ondersteunen bij het verkrijgen van de benodigde financiële middelen om hun bedrijf te laten groeien en bloeien.

krediet aanvragen kbc
19 jul, 2024

Hoe gemakkelijk is het om een krediet aan te vragen bij KBC?

Hoe kan je een krediet aanvragen bij KBC?

Krediet aanvragen bij KBC

Ben je op zoek naar een manier om een krediet aan te vragen bij KBC? Hier zijn enkele stappen die je kunt volgen om het proces soepel te laten verlopen.

Bepaal het type krediet dat je nodig hebt

Voor je begint, is het belangrijk om te bepalen welk type krediet het beste past bij jouw behoeften. KBC biedt verschillende soorten leningen aan, zoals persoonlijke leningen, autoleningen, hypothecaire leningen en meer.

Maak een afspraak met een adviseur

Om een krediet aan te vragen bij KBC, is het vaak nodig om een afspraak te maken met een adviseur van de bank. Tijdens deze afspraak zal de adviseur jouw financiële situatie evalueren en samen met jou de beste opties bespreken.

Verzamel de nodige documenten

Voor het aanvragen van een krediet bij KBC heb je verschillende documenten nodig, zoals identiteitsbewijs, loonstrookjes, bewijs van inkomen en eventueel andere relevante documenten afhankelijk van het type lening dat je wilt aanvragen.

Dien je aanvraag in

Nadat alle benodigde documenten zijn verzameld en de adviseur alle informatie heeft geëvalueerd, kan je jouw kredietaanvraag indienen bij KBC. Dit kan zowel online als op kantoor gebeuren.

Wacht op goedkeuring

Na het indienen van je aanvraag zal KBC deze beoordelen en zal je op de hoogte worden gebracht van de beslissing. Als je aanvraag wordt goedgekeurd, zullen verdere stappen worden ondernomen om het krediet voor jou beschikbaar te maken.

Door deze stappen te volgen en goed voorbereid te zijn, kan je gemakkelijk en efficiënt een krediet aanvragen bij KBC. Neem contact op met de bank voor meer informatie over de specifieke vereisten voor het aanvragen van een lening.


7 Essentiële Tips voor het Aanvragen van een Krediet bij KBC

  1. Zorg ervoor dat je financiële situatie in orde is voordat je een krediet aanvraagt.
  2. Vergelijk de verschillende soorten leningen en kies degene die het best bij jouw behoeften past.
  3. Lees alle voorwaarden en kleine lettertjes grondig door voordat je een kredietovereenkomst ondertekent.
  4. Wees realistisch over hoeveel geld je kunt lenen en terugbetalen binnen de gestelde termijn.
  5. Houd rekening met eventuele extra kosten, zoals administratiekosten of verzekeringen, bij het berekenen van de totale kosten van het krediet.
  6. Vraag advies aan een financieel expert als je twijfels hebt over het afsluiten van een lening.
  7. Blijf op de hoogte van eventuele wijzigingen in de rentetarieven en andere voorwaarden die van invloed kunnen zijn op jouw lening.

Zorg ervoor dat je financiële situatie in orde is voordat je een krediet aanvraagt.

Het is van essentieel belang om ervoor te zorgen dat je financiële situatie in orde is voordat je een krediet aanvraagt bij KBC. Door je financiën op orde te hebben en een duidelijk beeld te hebben van je inkomsten, uitgaven en eventuele schulden, vergroot je niet alleen de kans op goedkeuring van je kredietaanvraag, maar ook op een verantwoorde financiële besluitvorming. Het is belangrijk om realistisch te zijn over wat je kunt lenen en terugbetalen, zodat je geen onnodige financiële lasten op je neemt.

Vergelijk de verschillende soorten leningen en kies degene die het best bij jouw behoeften past.

Een belangrijke tip bij het aanvragen van een krediet bij KBC is om de verschillende soorten leningen te vergelijken en degene te kiezen die het beste aansluit bij jouw specifieke behoeften. Door de voorwaarden, rentetarieven en aflossingsopties van verschillende leningen te vergelijken, kan je ervoor zorgen dat je een lening kiest die niet alleen financieel haalbaar is, maar ook goed aansluit bij jouw doelen en situatie. Het maken van een weloverwogen keuze op basis van deze vergelijking kan helpen om onnodige kosten te vermijden en ervoor te zorgen dat je een lening afsluit die echt past bij wat jij nodig hebt.

Lees alle voorwaarden en kleine lettertjes grondig door voordat je een kredietovereenkomst ondertekent.

Het is van essentieel belang om alle voorwaarden en kleine lettertjes zorgvuldig door te lezen voordat je een kredietovereenkomst bij KBC ondertekent. Door grondig te begrijpen wat er in de overeenkomst staat, voorkom je verrassingen en misverstanden in de toekomst. Let op details zoals rentevoeten, aflossingstermijnen, eventuele boetes en andere voorwaarden die van invloed kunnen zijn op je financiële verplichtingen. Het naleven van deze tip kan helpen bij het nemen van weloverwogen beslissingen en het vermijden van mogelijke problemen bij het aanvragen van een krediet bij KBC.

Wees realistisch over hoeveel geld je kunt lenen en terugbetalen binnen de gestelde termijn.

Het is van essentieel belang om realistisch te zijn over hoeveel geld je kunt lenen en terugbetalen binnen de gestelde termijn bij het aanvragen van een krediet bij KBC. Het is belangrijk om een grondige evaluatie te maken van je financiële situatie en rekening te houden met je inkomsten, uitgaven en eventuele andere financiële verplichtingen. Door realistisch te blijven over het bedrag dat je kunt lenen en comfortabel kunt terugbetalen, voorkom je financiële problemen op de lange termijn en zorg je ervoor dat het kredietproces soepel verloopt.

Houd rekening met eventuele extra kosten, zoals administratiekosten of verzekeringen, bij het berekenen van de totale kosten van het krediet.

Bij het aanvragen van een krediet bij KBC is het belangrijk om rekening te houden met eventuele extra kosten, zoals administratiekosten of verzekeringen, die van invloed kunnen zijn op de totale kosten van het krediet. Het is essentieel om deze bijkomende kosten mee te nemen in je berekeningen, zodat je een duidelijk beeld krijgt van de totale financiële verplichtingen die gepaard gaan met het aangaan van het krediet. Het vooraf in kaart brengen van deze extra kosten helpt je om een weloverwogen beslissing te nemen en ervoor te zorgen dat je volledig op de hoogte bent van alle financiële aspecten van het krediet bij KBC.

Vraag advies aan een financieel expert als je twijfels hebt over het afsluiten van een lening.

Als je twijfels hebt over het afsluiten van een lening, is het verstandig om advies in te winnen bij een financieel expert. Een financieel expert kan je helpen bij het beoordelen van je financiële situatie, het begrijpen van de voorwaarden van de lening en het nemen van een weloverwogen beslissing die aansluit bij jouw behoeften en mogelijkheden. Het raadplegen van een professional kan je helpen om eventuele zorgen weg te nemen en ervoor te zorgen dat je de juiste keuze maakt bij het aanvragen van een krediet bij KBC.

Blijf op de hoogte van eventuele wijzigingen in de rentetarieven en andere voorwaarden die van invloed kunnen zijn op jouw lening.

Het is essentieel om op de hoogte te blijven van eventuele wijzigingen in de rentetarieven en andere voorwaarden die van invloed kunnen zijn op jouw lening bij KBC. Door regelmatig te controleren op updates en veranderingen in de voorwaarden, kan je tijdig reageren en indien nodig passende maatregelen nemen om de impact op jouw lening te minimaliseren. Het bijhouden van deze informatie stelt je in staat om goed geïnformeerde beslissingen te nemen en zorgt ervoor dat je altijd op de hoogte bent van de actuele situatie met betrekking tot jouw kredietovereenkomst.