
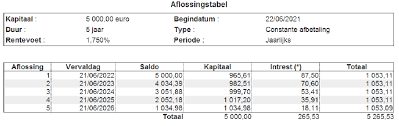
Aflossingstabel lening: zo lees je de terugbetalingen en kosten
Aflossingstabel van een lening: zo lees je ze
Wie een lening afsluit, wil weten hoeveel die elke maand zal kosten en hoe lang het duurt om het geleende bedrag terug te betalen. Een aflossingstabel geeft daar een duidelijk overzicht van. Je ziet er per maand hoeveel je aflost, hoeveel interest je betaalt en welk bedrag nog openstaat.
Wat is een aflossingstabel?
Een aflossingstabel, ook wel terugbetalingstabel genoemd, toont hoe een lening tijdens de looptijd wordt terugbetaald. De tabel begint meestal met het geleende bedrag en loopt door tot het saldo volledig is afgelost. Bij elke betaling wordt een deel van de schuld terugbetaald en betaal je doorgaans ook interest.
De exacte bedragen hangen onder meer af van het geleende bedrag, de rentevoet, de looptijd en de manier waarop de lening wordt afgelost.
Welke gegevens vind je in de tabel?
Een aflossingstabel bevat meestal deze gegevens:
- Periode: de maand of datum waarop de betaling verschuldigd is.
- Te betalen bedrag: het bedrag dat je in die periode terugbetaalt.
- Aflossing van het kapitaal: het deel van de betaling waarmee je de eigenlijke schuld vermindert.
- Interest: de vergoeding die je betaalt voor het geleende bedrag.
- Openstaand saldo: het bedrag dat na de betaling nog moet worden terugbetaald.
Hoe lees je een aflossingstabel?
Bij elke betaling wordt de interest berekend op basis van het openstaande saldo, volgens de voorwaarden van de lening. Het deel van de betaling dat overblijft nadat de interest is betaald, gaat naar de terugbetaling van het kapitaal. Daardoor daalt het openstaande saldo na elke aflossing.
Bij een lening met vaste maandelijkse aflossingen blijft het totaalbedrag per maand doorgaans gelijk. De verdeling tussen kapitaal en interest verandert wel: in het begin bestaat de betaling uit relatief meer interest. Naarmate de schuld kleiner wordt, gaat een groter deel naar de aflossing van het kapitaal.
Voorbeeld van een aflossingstabel
Stel dat je 10.000 euro leent voor 36 maanden, met een vaste jaarlijkse rentevoet van 5%. Bij een vereenvoudigde berekening met gelijke maandelijkse betalingen bedraagt de maandelijkse aflossing ongeveer 299,70 euro.
| Maand | Betaling | Interest | Aflossing kapitaal | Openstaand saldo |
|---|---|---|---|---|
| 1 | ca. € 299,70 | ca. € 41,67 | ca. € 258,03 | ca. € 9.741,97 |
| 2 | ca. € 299,70 | ca. € 40,59 | ca. € 259,11 | ca. € 9.482,86 |
| 3 | ca. € 299,70 | ca. € 39,51 | ca. € 260,19 | ca. € 9.222,67 |
Dit is een indicatief voorbeeld. De bedragen zijn afgerond en houden geen rekening met eventuele dossierkosten, verzekeringen of andere kosten. De werkelijke aflossingstabel van een kredietgever kan dus verschillen.
Vaste maandaflossing of vaste kapitaalaflossing?
Er bestaan verschillende manieren om een lening terug te betalen. Twee veelvoorkomende vormen zijn:
Lening met vaste maandelijkse betalingen
Bij deze formule blijft het maandelijkse totaalbedrag meestal gelijk, als de rentevoet vast is. In het begin betaal je relatief veel interest en los je minder kapitaal af. Later daalt het interestdeel en stijgt het deel waarmee je de schuld terugbetaalt.
Lening met vaste kapitaalaflossingen
Bij deze formule betaal je elke periode een vast deel van het geleende kapitaal terug. De interest wordt berekend op het resterende saldo en neemt dus af. Daardoor zijn de betalingen doorgaans hoger in het begin en lager naarmate de looptijd vordert.
Waarom is een aflossingstabel nuttig?
Een aflossingstabel helpt je om de impact van een lening op je budget in te schatten. Je kunt ermee nagaan:
- hoeveel je op vaste momenten moet betalen;
- hoe snel je schuld vermindert;
- hoeveel interest je over de volledige looptijd betaalt;
- wat het effect kan zijn van een kortere of langere looptijd;
- hoe een vervroegde terugbetaling het openstaande saldo kan beïnvloeden.
Een langere looptijd verlaagt vaak het bedrag dat je per maand betaalt, maar kan ervoor zorgen dat je in totaal meer interest betaalt. Een kortere looptijd betekent doorgaans hogere maandelijkse betalingen, maar mogelijk minder interest over de hele periode.
Waarop let je bij het vergelijken van leningen?
Vergelijk niet alleen het maandbedrag. Kijk ook naar de totale terug te betalen som, de looptijd, de rentevoet en eventuele bijkomende kosten. In België is het jaarlijks kostenpercentage (JKP) een belangrijk hulpmiddel om de totale kostprijs van kredietaanbiedingen te vergelijken. Controleer daarnaast welke voorwaarden gelden voor vervroegde terugbetaling en of daar kosten aan verbonden zijn.
Vraag bij twijfel de kredietgever om de volledige aflossingstabel en laat toelichten welke kosten wel of niet in de berekening zijn opgenomen. Zo weet je beter wat de lening werkelijk voor je budget betekent.
Besluit
Een aflossingstabel maakt duidelijk hoe een lening maand na maand wordt terugbetaald. Je ziet hoeveel naar interest en kapitaal gaat en hoe het openstaande saldo evolueert. Gebruik de tabel samen met het JKP en de overige kredietvoorwaarden om leningen zorgvuldig te vergelijken en te bepalen of de maandelijkse aflossing binnen je budget past.
Aflossingstabel van je lening: 9 veelgestelde vragen
- Wat is een aflossingstabel van een lening?
- Hoe lees ik een aflossingstabel?
- Welke gegevens staan in een aflossingstabel?
- Hoe wordt de maandelijkse aflossing van een lening berekend?
- Wat is het verschil tussen een vaste maandaflossing en een vaste kapitaalaflossing?
- Hoe zie ik in de aflossingstabel hoeveel interest ik in totaal betaal?
- Waar kan ik de aflossingstabel van mijn lening terugvinden?
- Wat gebeurt er met mijn aflossingstabel als ik mijn lening vervroegd terugbetaal?
- Hoe gebruik ik een aflossingstabel om leningen te vergelijken?
Wat is een aflossingstabel van een lening?
Een aflossingstabel van een lening is een overzicht van alle terugbetalingen tijdens de looptijd van je lening. Per maand of betaalperiode zie je hoeveel je betaalt, welk deel naar de interest gaat, hoeveel kapitaal je aflost en welk bedrag daarna nog openstaat. Zo krijg je een duidelijk beeld van de evolutie van je schuld en de totale kosten van de lening.
Hoe lees ik een aflossingstabel?
Een aflossingstabel toont per betaling hoeveel je aflost, hoeveel interest je betaalt en hoeveel schuld er daarna nog openstaat. Kijk eerst naar het te betalen bedrag en splits dat op in kapitaalaflossing en interest. Het openstaande saldo daalt telkens met het deel dat naar het kapitaal gaat. Bij een lening met vaste maandelijkse aflossingen blijft de totale betaling doorgaans gelijk, maar betaal je in het begin relatief meer interest en later meer kapitaal.
Welke gegevens staan in een aflossingstabel?
In een aflossingstabel vind je per betaalperiode, meestal per maand, het bedrag van je aflossing, opgesplitst in terugbetaling van het kapitaal en interest. De tabel vermeldt ook de betaaldatum en het openstaande saldo na elke betaling. Zo zie je hoe je schuld geleidelijk daalt en hoeveel interest je tijdens de looptijd betaalt. Afhankelijk van de lening kunnen ook bijkomende kosten of andere gegevens worden opgenomen.
Hoe wordt de maandelijkse aflossing van een lening berekend?
De maandelijkse aflossing hangt af van het geleende bedrag, de rentevoet, de looptijd en het type lening. Bij een lening met vaste maandelijkse betalingen wordt het maandbedrag doorgaans berekend zodat je elke maand een deel van het kapitaal én de verschuldigde interest terugbetaalt; in het begin bestaat een groter deel van de betaling uit interest, later uit kapitaal. De kredietgever houdt ook rekening met de afgesproken voorwaarden en eventuele kosten. De exacte bedragen vind je in de aflossingstabel en het kredietaanbod.
Wat is het verschil tussen een vaste maandaflossing en een vaste kapitaalaflossing?
Bij een vaste maandaflossing betaal je elke maand doorgaans hetzelfde totaalbedrag, maar verschuift de verhouding tussen interest en kapitaal: in het begin betaal je relatief meer interest en later los je meer kapitaal af. Bij een vaste kapitaalaflossing betaal je elke maand hetzelfde deel van het geleende bedrag terug; omdat de interest op het openstaande saldo wordt berekend, daalt die na verloop van tijd en worden ook je maandelijkse betalingen geleidelijk lager.
Hoe zie ik in de aflossingstabel hoeveel interest ik in totaal betaal?
Tel in de aflossingstabel alle bedragen in de kolom ‘interest’ bij elkaar op. De uitkomst is de totale interest die je over de volledige looptijd betaalt, op voorwaarde dat je de lening volgens het oorspronkelijke schema aflost. Kijk ook na of eventuele dossierkosten, verzekeringen of andere kosten apart worden vermeld: die zijn niet altijd opgenomen in de interestkolom.
Waar kan ik de aflossingstabel van mijn lening terugvinden?
De aflossingstabel van je lening vind je meestal bij je kredietovereenkomst of in de online klantenzone van je bank of kredietgever. Soms staat ze ook bij je periodieke rekeningoverzichten of kredietdocumenten. Vind je de tabel niet terug, neem dan contact op met je kredietgever en vraag om een kopie. Houd er rekening mee dat de tabel kan wijzigen als je leningvoorwaarden veranderen of je vervroegd terugbetaalt.
Wat gebeurt er met mijn aflossingstabel als ik mijn lening vervroegd terugbetaal?
Als je je lening vervroegd terugbetaalt, wordt het openstaande saldo geheel of gedeeltelijk sneller afgelost en verandert je aflossingstabel. Bij een volledige vervroegde terugbetaling stopt het geplande aflossingsschema; bij een gedeeltelijke terugbetaling kan de kredietgever, afhankelijk van de voorwaarden, je maandbedrag verlagen of de looptijd inkorten. Vraag vooraf een nieuw overzicht aan en informeer naar eventuele kosten voor vervroegde terugbetaling.
Hoe gebruik ik een aflossingstabel om leningen te vergelijken?
Gebruik de aflossingstabel om per lening het maandbedrag, de verdeling tussen kapitaal en interest en het openstaande saldo tijdens de looptijd te bekijken. Vergelijk ook de totale terug te betalen som en de looptijd: een lager maandbedrag kan bijvoorbeeld samengaan met een langere looptijd en meer interest in totaal. Kijk daarnaast naar het jaarlijks kostenpercentage (JKP) en eventuele bijkomende kosten, want die staan niet altijd volledig in de tabel. Zo krijg je een vollediger beeld van de totale kostprijs van elke lening.