goedkope persoonlijke lening
22 okt, 2026

Goedkope persoonlijke lening: zo vind je de beste deal voor jouw budget

Goedkope persoonlijke lening: zo vergelijk je slim

Een onverwachte factuur, een nieuwe wagen of een geplande renovatie: soms is er extra geld nodig. Met een persoonlijke lening, ook wel een lening op afbetaling genoemd, leen je een vast bedrag dat je doorgaans in vaste maandelijkse termijnen terugbetaalt. Zoek je een goedkope persoonlijke lening, vergelijk dan niet alleen de maandelijkse aflossing. Vooral het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag geven een beter beeld van de werkelijke kost.

Wat is een persoonlijke lening?

Bij een persoonlijke lening ontvang je een vooraf bepaald bedrag. Je betaalt dat terug over een afgesproken looptijd, meestal met vaste maandelijkse aflossingen. De rente en de looptijd worden vastgelegd in het kredietcontract. Daardoor weet je doorgaans vooraf hoeveel je maandelijks betaalt en wanneer de lening afloopt.

In België valt dit type financiering meestal onder consumentenkrediet. De kredietgever moet je kredietaanvraag beoordelen en nagaan of de lening past bij je financiële situatie. Een lening wordt dus niet automatisch toegekend.

Waarop letten bij een goedkope persoonlijke lening?

Vergelijk het JKP

Het JKP, voluit het jaarlijks kostenpercentage, drukt de jaarlijkse kosten van het krediet uit. Het houdt rekening met de rente en bepaalde verplichte kosten die bij de lening horen. Daardoor is het vaak nuttiger om aanbiedingen op basis van hun JKP te vergelijken dan enkel naar de nominale rente te kijken.

Controleer wel of de offertes over hetzelfde leenbedrag en dezelfde looptijd gaan. Een JKP van een lening op korte termijn is niet zomaar vergelijkbaar met dat van een lening over een langere periode.

Bekijk het totale terug te betalen bedrag

Een lage maandelijkse aflossing lijkt aantrekkelijk, maar kan het gevolg zijn van een langere looptijd. Je betaalt dan mogelijk langer rente en uiteindelijk meer in totaal. Vraag daarom altijd naar het totaalbedrag dat je over de volledige looptijd terugbetaalt.

Let op bijkomende voorwaarden

Lees de kredietofferte en het contract zorgvuldig. Ga na of er verplichte kosten of voorwaarden zijn, hoe vervroegd terugbetalen geregeld is en welke gevolgen een laattijdige betaling kan hebben. Een optionele verzekering is niet hetzelfde als een kost die verplicht bij het krediet hoort. Laat duidelijk uitleggen welke producten je wel of niet moet nemen.

Hoe vind je een lening die bij je budget past?

  1. Bepaal het bedrag dat je echt nodig hebt. Leen niet meer dan nodig, want ook het extra bedrag moet je terugbetalen.
  2. Maak een overzicht van je inkomsten en uitgaven. Houd rekening met vaste kosten, bestaande leningen en onverwachte uitgaven.
  3. Vergelijk meerdere offertes. Vergelijk hetzelfde bedrag en dezelfde looptijd, en bekijk zowel het JKP als het totaal terug te betalen bedrag.
  4. Kies een haalbare maandlast. Een termijnbedrag moet ook betaalbaar blijven als je situatie verandert of er een onverwachte factuur opduikt.
  5. Lees alle voorwaarden vóór je tekent. Neem de tijd om vragen te stellen over kosten, looptijd en terugbetaling.

Een langere looptijd is niet altijd goedkoper

Door de looptijd te verlengen, kan de maandelijkse aflossing dalen. Dat kan je budget op korte termijn verlichten, maar de lening loopt langer door. Daardoor kan het totale bedrag dat je terugbetaalt hoger uitvallen. Zoek dus een evenwicht tussen een betaalbare maandlast en een zo beperkt mogelijke totale kredietkost.

Pas op voor aanbiedingen die te mooi lijken

Wees voorzichtig met advertenties die een lening garanderen, ongeacht je financiële situatie, of die vooraf geld vragen om het krediet vrij te maken. Controleer of de kredietgever of kredietbemiddelaar bevoegd is om in België consumentenkrediet aan te bieden. Informatie over erkende kredietgevers en bemiddelaars vind je via de bevoegde Belgische overheidsdiensten.

Kun je een aflossing niet op tijd betalen, neem dan zo snel mogelijk contact op met de kredietgever. Problemen negeren kan extra kosten en verdere gevolgen met zich meebrengen. Als je merkt dat meerdere schulden moeilijk beheersbaar worden, kan je terecht bij een erkende dienst voor schuldbemiddeling.

Veelgestelde vragen over een goedkope persoonlijke lening

Wat is belangrijker: de rente of het JKP?

Het JKP is doorgaans de handigste maatstaf om kredietaanbiedingen te vergelijken, omdat het naast de rente ook bepaalde verplichte kosten omvat. Vergelijk daarnaast altijd het totale terug te betalen bedrag en de voorwaarden.

Kan ik mijn persoonlijke lening vroeger terugbetalen?

Vervroegd terugbetalen kan onder bepaalde voorwaarden mogelijk zijn. De regels en eventuele vergoeding hangen af van het kredietcontract en de toepasselijke wetgeving. Vraag de kredietgever vooraf om een berekening en controleer de voorwaarden in je contract.

Is de laagste maandelijkse aflossing de beste keuze?

Niet noodzakelijk. Een lagere maandelijkse aflossing kan betekenen dat je langer betaalt en in totaal meer terugbetaalt. Kijk daarom naar je maandbudget én naar de totale kost van de lening.

Conclusie

Een goedkope persoonlijke lening herken je niet alleen aan een aantrekkelijk maandbedrag. Vergelijk het JKP, de looptijd, de totale terugbetaling en alle voorwaarden. Leen alleen wat je nodig hebt en kies een aflossing die ook op lange termijn binnen je budget past. Zo maak je een beter onderbouwde keuze en vermijd je dat een lening een financiële last wordt.


Voordelen van een Goedkope Persoonlijke Lening: Tips voor Slim Lenen

  1. Vaste maandelijkse aflossingen geven duidelijkheid.
  2. Vergelijk het JKP en de totale terugbetaling.
  3. Kies een looptijd die bij je budget past.
  4. Leen alleen wat je echt nodig hebt.
  5. Vergelijk meerdere kredietaanbiedingen.


Zes Nadelen van een Goedkope Persoonlijke Lening in België

  1. Een langere looptijd kan de totale kosten verhogen.
  2. De laagste maandaflossing is niet altijd de goedkoopste keuze.
  3. Rente en kosten verschillen sterk per kredietgever.
  4. Goedkeuring hangt af van je financiële situatie.
  5. Laattijdige betalingen kunnen extra kosten veroorzaken.
  6. Vervroegd terugbetalen kan aan voorwaarden gebonden zijn.

Vaste maandelijkse aflossingen geven duidelijkheid.

Een belangrijk voordeel van een goedkope persoonlijke lening is dat je doorgaans elke maand een vast bedrag aflost. Zo weet je op voorhand hoeveel er van je budget naar de lening gaat en hoelang de terugbetaling loopt. Die duidelijkheid maakt het makkelijker om je maandelijkse uitgaven te plannen en onaangename verrassingen te vermijden.

Vergelijk het JKP en de totale terugbetaling.

Een belangrijk voordeel van een goedkope persoonlijke lening is dat je kredietaanbiedingen overzichtelijk kunt vergelijken. Kijk daarbij niet alleen naar de rente, maar ook naar het JKP en het totale bedrag dat je over de volledige looptijd terugbetaalt. Zo krijg je een duidelijker beeld van de werkelijke kosten en kan je een lening kiezen die past bij je budget.

Kies een looptijd die bij je budget past.

Met een goedkope persoonlijke lening kies je een looptijd die aansluit bij je budget en financiële situatie. Een langere looptijd verlaagt doorgaans je maandelijkse aflossing, terwijl je met een kortere looptijd meestal sneller klaar bent met terugbetalen en minder lang rente betaalt. Vergelijk daarom niet alleen wat je elke maand kunt missen, maar ook hoeveel je in totaal terugbetaalt.

Leen alleen wat je echt nodig hebt.

Een groot voordeel van een persoonlijke lening is dat je alleen het bedrag hoeft te lenen dat je echt nodig hebt. Zo vermijd je dat je interest betaalt op geld dat ongebruikt blijft en houd je de totale kost van je lening beter onder controle. Bepaal vooraf hoeveel je nodig hebt en stem het leenbedrag af op je budget en terugbetalingsmogelijkheden.

Vergelijk meerdere kredietaanbiedingen.

Door meerdere kredietaanbiedingen te vergelijken, krijg je een beter zicht op de rente, het JKP, de looptijd en het totale bedrag dat je terugbetaalt. Vergelijk offertes voor hetzelfde leenbedrag en dezelfde looptijd, zodat je ze eerlijk naast elkaar kunt leggen. Zo ontdek je welke persoonlijke lening het best bij je budget past en vermijd je dat je onnodig veel betaalt.

Een langere looptijd kan de totale kosten verhogen.

Een langere looptijd verlaagt vaak de maandelijkse aflossing, maar dat betekent niet automatisch dat je goedkoper leent. Omdat je langer rente betaalt, kan het totale bedrag dat je terugbetaalt flink oplopen. Vergelijk daarom niet alleen wat je elke maand moet betalen, maar ook de totale kredietkost over de volledige looptijd.

De laagste maandaflossing is niet altijd de goedkoopste keuze.

De laagste maandaflossing is niet altijd de goedkoopste keuze. Vaak betekent een lager maandbedrag dat je de lening over een langere periode terugbetaalt. Daardoor betaal je mogelijk langer rente en kan het totale bedrag dat je terugbetaalt hoger uitvallen. Vergelijk daarom niet alleen de maandelijkse aflossing, maar ook de looptijd, het jaarlijks kostenpercentage (JKP) en de totale kredietkost.

Rente en kosten verschillen sterk per kredietgever.

De rente en bijkomende kosten van een goedkope persoonlijke lening kunnen sterk verschillen per kredietgever. Daardoor kan dezelfde lening, met hetzelfde bedrag en dezelfde looptijd, uiteindelijk een heel andere totale kost hebben. Vergelijk daarom meerdere offertes op basis van het JKP en het totale terug te betalen bedrag, en controleer ook de voorwaarden en eventuele verplichte kosten.

Goedkeuring hangt af van je financiële situatie.

Een goedkope persoonlijke lening wordt niet automatisch goedgekeurd. De kredietgever beoordeelt je financiële situatie, waaronder je inkomsten, vaste uitgaven, bestaande leningen en terugbetalingscapaciteit. Daardoor kan je aanvraag worden geweigerd of kan je minder lenen dan gevraagd, ook als de voorwaarden aantrekkelijk lijken. Ga daarom vooraf na welk maandbedrag haalbaar is en wees eerlijk over je financiële verplichtingen.

Laattijdige betalingen kunnen extra kosten veroorzaken.

Bij een goedkope persoonlijke lening kunnen laattijdige betalingen extra kosten veroorzaken. Als een aflossing niet op tijd wordt betaald, kan de kredietgever nalatigheidsinteresten of andere kosten aanrekenen volgens de voorwaarden van je kredietcontract. Zo kan een lening die eerst betaalbaar leek, uiteindelijk duurder uitvallen. Controleer daarom vooraf de afspraken rond laattijdige betalingen en neem meteen contact op met de kredietgever als je een aflossing dreigt te missen.

Vervroegd terugbetalen kan aan voorwaarden gebonden zijn.

Een mogelijk nadeel van een goedkope persoonlijke lening is dat je die niet altijd zomaar vervroegd kunt terugbetalen. De kredietgever kan hiervoor voorwaarden opleggen of, binnen de wettelijke regels, een vergoeding aanrekenen. Controleer daarom vóór je de lening afsluit wat er in het contract staat over vervroegde terugbetaling en welke kosten daarmee gepaard kunnen gaan.

particulier geld lenen
18 sep, 2026

Particulier geld lenen: waar moet u op letten?

Particulier geld lenen: waar moet u op letten?

Een nieuwe wagen, een renovatie of een onverwachte factuur: soms is extra geld welkom. Als particulier kunt u op verschillende manieren lenen, maar elke lening brengt kosten en verplichtingen met zich mee. Vergelijk daarom niet alleen het bedrag dat u kunt ontlenen, maar ook de totale terugbetaling en de invloed op uw maandbudget.

Welke soorten leningen zijn er?

De lening die bij u past, hangt af van het doel en uw financiële situatie. Veelvoorkomende vormen van consumentenkrediet zijn:

  • Een lening op afbetaling: u leent een vast bedrag en betaalt dat terug in vaste maandelijkse aflossingen, meestal gedurende een vooraf bepaalde looptijd.
  • Een kredietopening: u kunt tot een afgesproken limiet geld opnemen en terugbetalen. De voorwaarden en kosten kunnen verschillen van die van een lening op afbetaling.
  • Een kredietkaart of toegestane roodstand: dit kan handig zijn voor kort gebruik, maar is niet vanzelfsprekend de voordeligste keuze om langdurig te lenen.

Voor een woning gelden andere regels en producten, zoals een hypothecair krediet. De informatie op deze pagina gaat vooral over geld lenen als particulier voor persoonlijke uitgaven.

Wat kost een lening?

Let bij het vergelijken vooral op het jaarlijks kostenpercentage (JKP). Dat percentage geeft de jaarlijkse kost van het krediet weer en houdt rekening met bepaalde kosten. Bekijk daarnaast altijd het totale bedrag dat u tijdens de volledige looptijd moet terugbetalen.

Een lagere maandelijkse aflossing betekent niet automatisch dat een lening goedkoper is. Bij een langere looptijd betaalt u mogelijk langer kosten. Vergelijk daarom aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd, en controleer onder meer:

  • het JKP en eventuele bijkomende kosten;
  • het bedrag en het aantal maandelijkse aflossingen;
  • het totale terug te betalen bedrag;
  • de voorwaarden voor vervroegde terugbetaling;
  • eventuele verzekeringen en of die verplicht of vrijwillig zijn.

Hoe bepaalt u wat u kunt lenen?

Vertrek niet van het maximumbedrag dat een kredietgever eventueel wil aanbieden, maar van wat u comfortabel kunt terugbetalen. Maak een overzicht van uw netto-inkomsten, vaste kosten, bestaande leningen en dagelijkse uitgaven. Voorzie ook ruimte voor onverwachte kosten, zoals een hogere energiefactuur of een herstelling.

Een lening afsluiten om een andere lening af te betalen, kan uw financiële situatie soms verder onder druk zetten. Vraag in dat geval eerst advies aan een erkende schuldbemiddelaar of een bevoegde hulpdienst.

Waarop letten vóór u tekent?

  1. Vergelijk meerdere aanbiedingen. Kijk naar de totale kost, niet alleen naar de maandelijkse aflossing.
  2. Lees de overeenkomst zorgvuldig. Controleer de looptijd, rentevoet, kosten en voorwaarden bij betalingsproblemen.
  3. Beantwoord vragen eerlijk. De kredietgever moet uw financiële situatie beoordelen en nagaan of de lening verantwoord is.
  4. Controleer de kredietgever. Ga na of de aanbieder bevoegd is om consumentenkrediet aan te bieden in België. Raadpleeg daarvoor officiële informatie van de bevoegde Belgische instanties.
  5. Neem de tijd. Onderteken niets onder druk en vraag uitleg als een voorwaarde niet duidelijk is.

Kredietgevers moeten de kredietwaardigheid van aanvragers beoordelen. In België kunnen ze daarvoor onder meer informatie raadplegen in de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Bestaande kredietverplichtingen en eventuele betalingsachterstanden kunnen dus een rol spelen bij de beoordeling.

Pas op voor misleidende aanbiedingen

Wees voorzichtig met advertenties die een lening zonder controle beloven, ongewoon gunstige voorwaarden aanbieden of u vragen om vooraf geld over te schrijven om het krediet vrij te maken. Dat kunnen tekenen zijn van fraude. Deel ook nooit zomaar uw bankgegevens, codes of kopieën van identiteitsdocumenten met een onbekende aanbieder.

Geld lenen is geen extra inkomen

Een lening kan helpen om een geplande uitgave te spreiden, maar het geleende bedrag moet altijd worden terugbetaald, vaak met kosten. Leen daarom alleen wat u nodig hebt, kies een haalbare maandelijkse aflossing en zorg dat de lening past binnen uw budget. Twijfelt u over de gevolgen, vraag dan onafhankelijk advies vóór u een overeenkomst ondertekent.

Deze informatie is algemeen en vervangt geen persoonlijk financieel of juridisch advies. De voorwaarden verschillen per kredietgever en kredietproduct.


8 voordelen van particulier geld lenen

  1. Spreidt grote uitgaven over meerdere maanden.
  2. Geeft snel toegang tot extra financiële middelen.
  3. Kan helpen bij onverwachte kosten.
  4. Vaste aflossingen maken budgetteren eenvoudiger.
  5. Een vaste looptijd geeft duidelijkheid over de terugbetaling.
  6. Vergelijken helpt om een voordelig aanbod te vinden.
  7. Verschillende kredietvormen bieden keuze op maat.
  8. Kan een geplande aankoop bereikbaar maken zonder lang te sparen.


Nadelen van particulier geld lenen

  1. U betaalt rente en mogelijk bijkomende kosten.
  2. Maandelijkse aflossingen kunnen uw budget onder druk zetten.
  3. Te laat betalen kan extra kosten en een negatieve kredietregistratie veroorzaken.

Spreidt grote uitgaven over meerdere maanden.

Een groot bedrag in één keer betalen, kan uw budget flink onder druk zetten. Met particulier geld lenen spreidt u de uitgave over meerdere maanden via vaste aflossingen. Zo weet u beter welk bedrag u maandelijks moet voorzien en kunt u de kost inpassen in uw budget. Houd er wel rekening mee dat u door interesten en eventuele kosten uiteindelijk meer terugbetaalt dan het bedrag dat u leent.

Geeft snel toegang tot extra financiële middelen.

Een belangrijk voordeel van particulier geld lenen is dat u snel toegang kunt krijgen tot extra financiële middelen. Dat kan van pas komen wanneer u een dringende uitgave moet betalen of een geplande aankoop niet volledig met uw spaargeld kunt financieren. Hoe snel het geld beschikbaar is, hangt wel af van de kredietgever, de aanvraag en de beoordeling van uw financiële situatie. Vergelijk daarom vooraf de voorwaarden en kosten, en leen alleen een bedrag dat u binnen uw budget kunt terugbetalen.

Kan helpen bij onverwachte kosten.

Particulier geld lenen kan helpen wanneer u onverwacht met een grote uitgave te maken krijgt, zoals een dringende herstelling aan uw wagen of woning. Een lening kan de kosten spreiden over meerdere maanden, zodat u niet meteen het volledige bedrag hoeft te betalen. Bekijk wel zorgvuldig of de maandelijkse aflossingen binnen uw budget passen en vergelijk de totale kost van het krediet voordat u beslist.

Vaste aflossingen maken budgetteren eenvoudiger.

Een belangrijk voordeel van particulier geld lenen met vaste aflossingen is dat u vooraf weet hoeveel u elke maand moet terugbetalen en hoe lang de lening loopt. Zo kunt u de aflossing makkelijker opnemen in uw maandbudget en uw andere uitgaven beter plannen. Houd wel rekening met eventuele bijkomende kosten en zorg ervoor dat het vaste bedrag ook haalbaar blijft als uw financiële situatie verandert.

Een vaste looptijd geeft duidelijkheid over de terugbetaling.

Een vaste looptijd geeft duidelijkheid over de terugbetaling: u weet vooraf hoe lang u aflost en wanneer de lening normaal gezien volledig terugbetaald is. In combinatie met vaste maandelijkse aflossingen maakt dat het makkelijker om uw budget te plannen en de kosten op te volgen.

Vergelijken helpt om een voordelig aanbod te vinden.

Door verschillende leningen te vergelijken, krijgt u een beter beeld van de rente, het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag. Zo ziet u sneller welk aanbod het best aansluit bij uw budget en vermijdt u dat u meer betaalt dan nodig. Kijk daarbij niet alleen naar de maandelijkse aflossing: een lagere afbetaling kan samengaan met een langere looptijd en dus hogere totale kosten.

Verschillende kredietvormen bieden keuze op maat.

Een voordeel van particulier geld lenen is dat er verschillende kredietvormen bestaan, zodat u een oplossing kunt kiezen die aansluit bij uw plannen en budget. Voor een grote, geplande uitgave kan een lening op afbetaling met vaste maandelijkse aflossingen overzicht bieden, terwijl een kredietopening meer flexibiliteit kan bieden wanneer u geld op verschillende momenten nodig hebt. Vergelijk wel altijd de voorwaarden, de looptijd en de totale kost, zodat de gekozen formule echt bij uw situatie past.

Kan een geplande aankoop bereikbaar maken zonder lang te sparen.

Particulier geld lenen kan een geplande aankoop bereikbaar maken zonder dat u eerst lange tijd moet sparen. Zo kunt u bijvoorbeeld een noodzakelijke wagen of een belangrijke huishoudtoestel sneller aanschaffen en de kosten spreiden over meerdere maanden. Houd er wel rekening mee dat u het geleende bedrag, meestal met interest en eventuele kosten, volledig moet terugbetalen. Kies daarom een maandelijkse aflossing die comfortabel binnen uw budget past.

U betaalt rente en mogelijk bijkomende kosten.

Bij particulier geld lenen betaalt u niet alleen het bedrag terug dat u ontleent: u betaalt ook rente en mogelijk bijkomende kosten. Daardoor kan het totale terug te betalen bedrag flink hoger liggen dan de oorspronkelijke lening. Bekijk vóór u tekent daarom zorgvuldig het jaarlijks kostenpercentage (JKP), alle eventuele kosten en het totaalbedrag dat u over de volledige looptijd terugbetaalt.

Maandelijkse aflossingen kunnen uw budget onder druk zetten.

Maandelijkse aflossingen kunnen uw budget onder druk zetten, zeker wanneer uw inkomsten dalen of onverwachte kosten opduiken. Omdat u elke maand een vast bedrag moet terugbetalen, blijft er minder over voor andere uitgaven en om te sparen. Breng daarom vooraf uw inkomsten en vaste kosten in kaart en kies alleen een lening waarvan de aflossingen ook op langere termijn haalbaar blijven.

Te laat betalen kan extra kosten en een negatieve kredietregistratie veroorzaken.

Als u uw lening niet op tijd terugbetaalt, kunnen er extra kosten en nalatigheidsinteresten aangerekend worden. Een betalingsachterstand kan bovendien worden geregistreerd bij de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Dat kan uw kredietwaardigheid aantasten en het moeilijker maken om later opnieuw een lening te krijgen. Wilt u problemen vermijden, neem dan zo snel mogelijk contact op met uw kredietgever zodra u merkt dat een betaling niet zal lukken.

aflossingstabel lening
5 sep, 2026

Aflossingstabel lening: zo lees je de terugbetalingen en kosten

Aflossingstabel van een lening: zo lees je ze

Wie een lening afsluit, wil weten hoeveel die elke maand zal kosten en hoe lang het duurt om het geleende bedrag terug te betalen. Een aflossingstabel geeft daar een duidelijk overzicht van. Je ziet er per maand hoeveel je aflost, hoeveel interest je betaalt en welk bedrag nog openstaat.

Wat is een aflossingstabel?

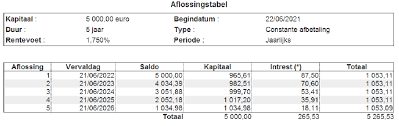
Een aflossingstabel, ook wel terugbetalingstabel genoemd, toont hoe een lening tijdens de looptijd wordt terugbetaald. De tabel begint meestal met het geleende bedrag en loopt door tot het saldo volledig is afgelost. Bij elke betaling wordt een deel van de schuld terugbetaald en betaal je doorgaans ook interest.

De exacte bedragen hangen onder meer af van het geleende bedrag, de rentevoet, de looptijd en de manier waarop de lening wordt afgelost.

Welke gegevens vind je in de tabel?

Een aflossingstabel bevat meestal deze gegevens:

  • Periode: de maand of datum waarop de betaling verschuldigd is.
  • Te betalen bedrag: het bedrag dat je in die periode terugbetaalt.
  • Aflossing van het kapitaal: het deel van de betaling waarmee je de eigenlijke schuld vermindert.
  • Interest: de vergoeding die je betaalt voor het geleende bedrag.
  • Openstaand saldo: het bedrag dat na de betaling nog moet worden terugbetaald.

Hoe lees je een aflossingstabel?

Bij elke betaling wordt de interest berekend op basis van het openstaande saldo, volgens de voorwaarden van de lening. Het deel van de betaling dat overblijft nadat de interest is betaald, gaat naar de terugbetaling van het kapitaal. Daardoor daalt het openstaande saldo na elke aflossing.

Bij een lening met vaste maandelijkse aflossingen blijft het totaalbedrag per maand doorgaans gelijk. De verdeling tussen kapitaal en interest verandert wel: in het begin bestaat de betaling uit relatief meer interest. Naarmate de schuld kleiner wordt, gaat een groter deel naar de aflossing van het kapitaal.

Voorbeeld van een aflossingstabel

Stel dat je 10.000 euro leent voor 36 maanden, met een vaste jaarlijkse rentevoet van 5%. Bij een vereenvoudigde berekening met gelijke maandelijkse betalingen bedraagt de maandelijkse aflossing ongeveer 299,70 euro.

Maand Betaling Interest Aflossing kapitaal Openstaand saldo
1 ca. € 299,70 ca. € 41,67 ca. € 258,03 ca. € 9.741,97
2 ca. € 299,70 ca. € 40,59 ca. € 259,11 ca. € 9.482,86
3 ca. € 299,70 ca. € 39,51 ca. € 260,19 ca. € 9.222,67

Dit is een indicatief voorbeeld. De bedragen zijn afgerond en houden geen rekening met eventuele dossierkosten, verzekeringen of andere kosten. De werkelijke aflossingstabel van een kredietgever kan dus verschillen.

Vaste maandaflossing of vaste kapitaalaflossing?

Er bestaan verschillende manieren om een lening terug te betalen. Twee veelvoorkomende vormen zijn:

Lening met vaste maandelijkse betalingen

Bij deze formule blijft het maandelijkse totaalbedrag meestal gelijk, als de rentevoet vast is. In het begin betaal je relatief veel interest en los je minder kapitaal af. Later daalt het interestdeel en stijgt het deel waarmee je de schuld terugbetaalt.

Lening met vaste kapitaalaflossingen

Bij deze formule betaal je elke periode een vast deel van het geleende kapitaal terug. De interest wordt berekend op het resterende saldo en neemt dus af. Daardoor zijn de betalingen doorgaans hoger in het begin en lager naarmate de looptijd vordert.

Waarom is een aflossingstabel nuttig?

Een aflossingstabel helpt je om de impact van een lening op je budget in te schatten. Je kunt ermee nagaan:

  • hoeveel je op vaste momenten moet betalen;
  • hoe snel je schuld vermindert;
  • hoeveel interest je over de volledige looptijd betaalt;
  • wat het effect kan zijn van een kortere of langere looptijd;
  • hoe een vervroegde terugbetaling het openstaande saldo kan beïnvloeden.

Een langere looptijd verlaagt vaak het bedrag dat je per maand betaalt, maar kan ervoor zorgen dat je in totaal meer interest betaalt. Een kortere looptijd betekent doorgaans hogere maandelijkse betalingen, maar mogelijk minder interest over de hele periode.

Waarop let je bij het vergelijken van leningen?

Vergelijk niet alleen het maandbedrag. Kijk ook naar de totale terug te betalen som, de looptijd, de rentevoet en eventuele bijkomende kosten. In België is het jaarlijks kostenpercentage (JKP) een belangrijk hulpmiddel om de totale kostprijs van kredietaanbiedingen te vergelijken. Controleer daarnaast welke voorwaarden gelden voor vervroegde terugbetaling en of daar kosten aan verbonden zijn.

Vraag bij twijfel de kredietgever om de volledige aflossingstabel en laat toelichten welke kosten wel of niet in de berekening zijn opgenomen. Zo weet je beter wat de lening werkelijk voor je budget betekent.

Besluit

Een aflossingstabel maakt duidelijk hoe een lening maand na maand wordt terugbetaald. Je ziet hoeveel naar interest en kapitaal gaat en hoe het openstaande saldo evolueert. Gebruik de tabel samen met het JKP en de overige kredietvoorwaarden om leningen zorgvuldig te vergelijken en te bepalen of de maandelijkse aflossing binnen je budget past.


Aflossingstabel van je lening: 9 veelgestelde vragen

  1. Wat is een aflossingstabel van een lening?
  2. Hoe lees ik een aflossingstabel?
  3. Welke gegevens staan in een aflossingstabel?
  4. Hoe wordt de maandelijkse aflossing van een lening berekend?
  5. Wat is het verschil tussen een vaste maandaflossing en een vaste kapitaalaflossing?
  6. Hoe zie ik in de aflossingstabel hoeveel interest ik in totaal betaal?
  7. Waar kan ik de aflossingstabel van mijn lening terugvinden?
  8. Wat gebeurt er met mijn aflossingstabel als ik mijn lening vervroegd terugbetaal?
  9. Hoe gebruik ik een aflossingstabel om leningen te vergelijken?

Wat is een aflossingstabel van een lening?

Een aflossingstabel van een lening is een overzicht van alle terugbetalingen tijdens de looptijd van je lening. Per maand of betaalperiode zie je hoeveel je betaalt, welk deel naar de interest gaat, hoeveel kapitaal je aflost en welk bedrag daarna nog openstaat. Zo krijg je een duidelijk beeld van de evolutie van je schuld en de totale kosten van de lening.

Hoe lees ik een aflossingstabel?

Een aflossingstabel toont per betaling hoeveel je aflost, hoeveel interest je betaalt en hoeveel schuld er daarna nog openstaat. Kijk eerst naar het te betalen bedrag en splits dat op in kapitaalaflossing en interest. Het openstaande saldo daalt telkens met het deel dat naar het kapitaal gaat. Bij een lening met vaste maandelijkse aflossingen blijft de totale betaling doorgaans gelijk, maar betaal je in het begin relatief meer interest en later meer kapitaal.

Welke gegevens staan in een aflossingstabel?

In een aflossingstabel vind je per betaalperiode, meestal per maand, het bedrag van je aflossing, opgesplitst in terugbetaling van het kapitaal en interest. De tabel vermeldt ook de betaaldatum en het openstaande saldo na elke betaling. Zo zie je hoe je schuld geleidelijk daalt en hoeveel interest je tijdens de looptijd betaalt. Afhankelijk van de lening kunnen ook bijkomende kosten of andere gegevens worden opgenomen.

Hoe wordt de maandelijkse aflossing van een lening berekend?

De maandelijkse aflossing hangt af van het geleende bedrag, de rentevoet, de looptijd en het type lening. Bij een lening met vaste maandelijkse betalingen wordt het maandbedrag doorgaans berekend zodat je elke maand een deel van het kapitaal én de verschuldigde interest terugbetaalt; in het begin bestaat een groter deel van de betaling uit interest, later uit kapitaal. De kredietgever houdt ook rekening met de afgesproken voorwaarden en eventuele kosten. De exacte bedragen vind je in de aflossingstabel en het kredietaanbod.

Wat is het verschil tussen een vaste maandaflossing en een vaste kapitaalaflossing?

Bij een vaste maandaflossing betaal je elke maand doorgaans hetzelfde totaalbedrag, maar verschuift de verhouding tussen interest en kapitaal: in het begin betaal je relatief meer interest en later los je meer kapitaal af. Bij een vaste kapitaalaflossing betaal je elke maand hetzelfde deel van het geleende bedrag terug; omdat de interest op het openstaande saldo wordt berekend, daalt die na verloop van tijd en worden ook je maandelijkse betalingen geleidelijk lager.

Hoe zie ik in de aflossingstabel hoeveel interest ik in totaal betaal?

Tel in de aflossingstabel alle bedragen in de kolom ‘interest’ bij elkaar op. De uitkomst is de totale interest die je over de volledige looptijd betaalt, op voorwaarde dat je de lening volgens het oorspronkelijke schema aflost. Kijk ook na of eventuele dossierkosten, verzekeringen of andere kosten apart worden vermeld: die zijn niet altijd opgenomen in de interestkolom.

Waar kan ik de aflossingstabel van mijn lening terugvinden?

De aflossingstabel van je lening vind je meestal bij je kredietovereenkomst of in de online klantenzone van je bank of kredietgever. Soms staat ze ook bij je periodieke rekeningoverzichten of kredietdocumenten. Vind je de tabel niet terug, neem dan contact op met je kredietgever en vraag om een kopie. Houd er rekening mee dat de tabel kan wijzigen als je leningvoorwaarden veranderen of je vervroegd terugbetaalt.

Wat gebeurt er met mijn aflossingstabel als ik mijn lening vervroegd terugbetaal?

Als je je lening vervroegd terugbetaalt, wordt het openstaande saldo geheel of gedeeltelijk sneller afgelost en verandert je aflossingstabel. Bij een volledige vervroegde terugbetaling stopt het geplande aflossingsschema; bij een gedeeltelijke terugbetaling kan de kredietgever, afhankelijk van de voorwaarden, je maandbedrag verlagen of de looptijd inkorten. Vraag vooraf een nieuw overzicht aan en informeer naar eventuele kosten voor vervroegde terugbetaling.

Hoe gebruik ik een aflossingstabel om leningen te vergelijken?

Gebruik de aflossingstabel om per lening het maandbedrag, de verdeling tussen kapitaal en interest en het openstaande saldo tijdens de looptijd te bekijken. Vergelijk ook de totale terug te betalen som en de looptijd: een lager maandbedrag kan bijvoorbeeld samengaan met een langere looptijd en meer interest in totaal. Kijk daarnaast naar het jaarlijks kostenpercentage (JKP) en eventuele bijkomende kosten, want die staan niet altijd volledig in de tabel. Zo krijg je een vollediger beeld van de totale kostprijs van elke lening.

geld lenen particulier
16 aug, 2026

Geld lenen particulier: mogelijkheden, kosten en aandachtspunten

Geld lenen als particulier: mogelijkheden, aandachtspunten en risico’s

Een onverwachte factuur, een dringende herstelling of een geplande aankoop kan ervoor zorgen dat je tijdelijk extra geld nodig hebt. Als particulier kan je op verschillende manieren geld lenen: bij een bank of kredietgever, via een kredietkaart of — in sommige gevallen — bij een familielid of andere particulier. Elke mogelijkheid heeft eigen voorwaarden en risico’s. Vergelijk daarom niet alleen de rente, maar ook de totale kost en je vermogen om de lening terug te betalen.

Wat betekent geld lenen als particulier?

De uitdrukking kan twee dingen betekenen. Je kan als privépersoon geld lenen bij een professionele kredietgever, zoals een bank. Of je kan geld lenen van een andere privépersoon, bijvoorbeeld een familielid of kennis. Het is belangrijk om dat onderscheid te maken: de afspraken, bescherming en wettelijke regels kunnen verschillen.

Lenen bij een bank of kredietgever

Voor een privé-uitgave kan een kredietgever bijvoorbeeld een persoonlijke lening aanbieden. Je leent een afgesproken bedrag en betaalt dat doorgaans terug in vaste maandelijkse aflossingen. De rentevoet, looptijd en eventuele kosten bepalen hoeveel je uiteindelijk terugbetaalt.

Bekijk vóór je een overeenkomst ondertekent minstens:

  • het jaarlijks kostenpercentage (JKP);
  • het totaalbedrag dat je over de volledige looptijd terugbetaalt;
  • de maandelijkse aflossing en de duur van de lening;
  • eventuele bijkomende kosten of voorwaarden;
  • de gevolgen van een laattijdige betaling.

Een langere looptijd kan de maandelijkse aflossing verlagen, maar leidt vaak tot hogere totale kosten. Kies dus niet alleen voor de laagste maandlast. Controleer ook of de lening past binnen je budget, zelfs wanneer je inkomsten dalen of onverwachte uitgaven hebt.

Lenen van een andere particulier

Geld lenen van familie, vrienden of een andere particulier kan persoonlijker aanvoelen dan lenen bij een bank. Toch is het verstandig om duidelijke afspraken te maken, ook wanneer je elkaar goed kent. Mondelinge afspraken kunnen achteraf tot misverstanden leiden.

Zet de afspraken bij voorkeur op papier. Vermeld daarin:

  • de namen en contactgegevens van de lener en de uitlener;
  • het geleende bedrag en de datum waarop het wordt overgemaakt;
  • of er rente verschuldigd is en hoe die wordt berekend;
  • de terugbetalingstermijn en het aflossingsschema;
  • wat er gebeurt als een betaling niet tijdig kan gebeuren;
  • de datum en handtekeningen van beide partijen.

Laat het geld bij voorkeur via een bankoverschrijving overmaken en vermeld duidelijk dat het om een lening gaat. Bewaar de overeenkomst, betalingsbewijzen en gegevens van de aflossingen. Zo is er een duidelijk overzicht voor beide partijen.

Let op met particuliere aanbiedingen online

Wees voorzichtig met advertenties of berichten waarin een onbekende particulier snel geld belooft, vaak zonder duidelijke controle. Een verzoek om vooraf “dossierkosten”, een voorschot of andere betalingen te storten kan een alarmsignaal zijn. Deel ook nooit zomaar je bankcodes, pincodes of kaartgegevens.

Wanneer een aanbieder beroepsmatig krediet verstrekt of bemiddelt, gelden er regels. Controleer daarom of de kredietgever of bemiddelaar correct geregistreerd of erkend is. In België kan je informatie over kredietgevers en kredietbemiddelaars raadplegen via de bevoegde officiële instanties, waaronder de FOD Economie. Bij twijfel: teken niets en betaal geen voorschot voordat je de aanbieder onafhankelijk hebt gecontroleerd.

Kan je de lening terugbetalen?

Maak vóór je leent een realistisch overzicht van je inkomsten en vaste uitgaven. Houd rekening met woonkosten, energie, verzekeringen, voeding, bestaande kredieten en een reserve voor onverwachte kosten. Leen niet meer dan nodig en vermijd meerdere leningen af te sluiten om eerdere schulden af te betalen zonder professioneel advies.

Als je merkt dat je bestaande afbetalingen moeilijk worden, neem dan zo snel mogelijk contact op met je kredietgever. Je kan ook advies vragen aan het OCMW of aan een erkende dienst voor schuldbemiddeling. Vroeg hulp zoeken kan voorkomen dat de situatie verder verslechtert.

Samengevat

Geld lenen als particulier kan een oplossing zijn voor een tijdelijke of geplande uitgave, maar brengt altijd verplichtingen en kosten mee. Vergelijk professionele kredietaanbiedingen op basis van het JKP en het totaal terug te betalen bedrag. Leen je van een andere particulier, leg dan alle afspraken schriftelijk vast en bewaar de betalingsbewijzen. Neem pas een beslissing wanneer duidelijk is dat de terugbetaling haalbaar is.

Dit artikel bevat algemene informatie en is geen persoonlijk financieel of juridisch advies. De toepasselijke regels kunnen afhangen van de omstandigheden en het soort lening.


29 Veelgestelde Vragen over Particuliere Geldleningen in België

  1. Waar geld lenen als je op de zwarte lijst staat?
  2. Hoe krijg ik snel 5000 euro?
  3. Wat te doen als je geen lening krijgt?
  4. Hoeveel mag je een particulier lenen?
  5. Hoe kan ik 5000 euro lenen zonder gedoe?
  6. Waar kan ik 5000 euro lenen?
  7. Wat kun je doen als iemand je geld niet terug geeft?
  8. Waar kan ik 3500 euro lenen?
  9. Hoe kan ik in België geld lenen zonder een bank?
  10. Hoe kan een particulier geld lenen zonder een bank?
  11. Waar kan ik 5000 euro lenen zonder BKR toetsing?
  12. Welke bank leent het makkelijkst?
  13. Hoe kom ik met spoed aan geld?
  14. Hoeveel mag je Onderhands lenen?
  15. Wat kun je doen als je snel geld nodig hebt?
  16. Hoeveel geld mag je onderhands lenen?
  17. Hoe kan ik geld lenen zonder gedoe?
  18. Waar kan ik geld lenen zonder bank?
  19. Waar kan ik snel geld lenen zonder bank?
  20. Waar kan ik 50.000 euro lenen?
  21. Waar kan ik geld krijgen zonder te lenen uit bank?
  22. Waar kan ik geld lenen met een laag inkomen?
  23. Hoe kan ik geld lenen bij particulieren?
  24. Hoeveel geld mag je privé lenen?
  25. Wat kost een lening van €20.000 per maand?
  26. Wie kan mij dringend geld lenen?
  27. Welke rente voor onderhandse lening?
  28. Welke prive persoon leent geld?
  29. Waar kan ik 100.000 euro lenen?

Waar geld lenen als je op de zwarte lijst staat?

Sta je op de zwarte lijst van de Centrale voor Kredieten aan Particulieren, dan kan het moeilijker zijn om een nieuwe lening te krijgen. Kredietgevers moeten je kredietgegevens controleren en nagaan of je de afbetalingen aankan; een lopende betalingsachterstand kan ertoe leiden dat ze je aanvraag weigeren. Controleer je gegevens bij de Nationale Bank van België en neem contact op met je schuldeiser om de achterstand of een haalbaar afbetalingsplan te bespreken. Wees voorzichtig met online aanbieders die krediet beloven zonder controle of vooraf geld vragen, en vraag bij schuldenproblemen hulp aan het OCMW of een erkende dienst voor schuldbemiddeling.

Hoe krijg ik snel 5000 euro?

Heb je snel 5.000 euro nodig? Vergelijk eerst erkende kredietgevers en kijk niet alleen naar hoe snel het geld beschikbaar is, maar ook naar het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de maandelijkse aflossing. Een persoonlijke lening kan een optie zijn, maar goedkeuring en uitbetaling zijn niet gegarandeerd en hangen onder meer af van je financiële situatie. Wees voorzichtig met aanbiedingen die onmiddellijke goedkeuring beloven of vooraf kosten vragen, en leen alleen als je zeker weet dat je de afbetalingen binnen je budget kan dragen.

Wat te doen als je geen lening krijgt?

Krijg je geen lening, vraag dan eerst aan de kredietgever waarom je aanvraag werd geweigerd en controleer of je gegevens correct zijn. Ga na of je maandelijkse budget ruimte laat voor een afbetaling en bekijk of je de lening kan uitstellen, een lager bedrag kan lenen of eerst een deel zelf kan sparen. Vraag niet meteen bij meerdere kredietgevers tegelijk een lening aan en wees voorzichtig met aanbiedingen die een gegarandeerde goedkeuring beloven of vooraf kosten vragen. Heb je al betalingsproblemen, neem dan contact op met je schuldeisers of vraag gratis advies bij het OCMW of een erkende dienst voor schuldbemiddeling.

Hoeveel mag je een particulier lenen?

Er bestaat in België geen algemeen maximumbedrag voor een lening tussen particulieren: de lener en uitlener spreken samen af hoeveel er wordt geleend. Leen wel alleen een bedrag dat je realistisch kunt terugbetalen en zet het bedrag, eventuele rente en terugbetalingsafspraken duidelijk op papier. Gaat het om krediet van een professionele kredietgever, dan beoordeelt die je financiële situatie en kan het bedrag afhangen van je inkomsten, uitgaven en bestaande leningen.

Hoe kan ik 5000 euro lenen zonder gedoe?

Wil je 5.000 euro lenen zonder gedoe? Begin met het vergelijken van persoonlijke leningen bij erkende kredietgevers en let niet alleen op de maandelijkse aflossing, maar ook op het JKP, de looptijd en het totale terug te betalen bedrag. Vraag enkel het bedrag aan dat je echt nodig hebt en controleer vooraf of de afbetaling past binnen je budget. Een kredietgever zal je financiële situatie beoordelen; een lening zonder enige controle of voorwaarden bestaat doorgaans niet. Wees voorzichtig met aanbiedingen die onmiddellijke goedkeuring beloven of vooraf kosten vragen, zeker wanneer ze van onbekende particulieren komen.

Waar kan ik 5000 euro lenen?

Je kan 5.000 euro lenen bij een bank of een erkende kredietgever, bijvoorbeeld via een persoonlijke lening. Vergelijk verschillende aanbiedingen op basis van het jaarlijks kostenpercentage (JKP), de maandelijkse aflossing en het totale bedrag dat je terugbetaalt. Leen alleen als de aflossingen haalbaar zijn binnen je budget en controleer of de kredietgever officieel erkend is. Wees voorzichtig met online aanbiedingen van onbekenden, zeker wanneer je vooraf kosten moet betalen of je bankcodes moet delen.

Wat kun je doen als iemand je geld niet terug geeft?

Als iemand je geleende geld niet terugbetaalt, probeer dan eerst rustig contact op te nemen en vraag wanneer je de terugbetaling mag verwachten. Bevestig de gemaakte afspraken schriftelijk, bijvoorbeeld per e-mail of bericht, en bewaar bewijs van de lening en eerdere betalingen. Blijft een reactie uit, stuur dan een formele betalingsherinnering of ingebrekestelling met een duidelijke termijn. Lukt een oplossing onderling niet, dan kan je juridisch advies vragen of nagaan welke stappen mogelijk zijn via de vrederechter. Bij een aanzienlijk bedrag of een betwiste lening is het verstandig om tijdig professioneel advies in te winnen.

Waar kan ik 3500 euro lenen?

Voor een lening van 3.500 euro kan je informatie opvragen bij banken en erkende kredietgevers die persoonlijke leningen aanbieden. Vergelijk niet alleen de rentevoet, maar vooral het jaarlijks kostenpercentage (JKP), het totaal terug te betalen bedrag, de looptijd en de maandelijkse aflossing. Leen enkel als die afbetaling haalbaar is binnen je budget en controleer of de aanbieder erkend is. Wees voorzichtig met online aanbiedingen van onbekenden, zeker wanneer ze vooraf kosten vragen of een lening zonder duidelijke voorwaarden beloven.

Hoe kan ik in België geld lenen zonder een bank?

In België kan je zonder bank geld lenen bij een erkende kredietgever, via een kredietbemiddelaar of — als je duidelijke afspraken maakt — van familie of vrienden. Bij een persoonlijke lening tussen particulieren zet je het bedrag, eventuele rente, de terugbetalingstermijn en het aflossingsplan best schriftelijk vast en bewaar je de betalingsbewijzen. Controleer bij professionele aanbieders of ze bevoegd zijn en wees extra voorzichtig met online advertenties die vooraf kosten vragen of snel krediet beloven. Vergelijk altijd de totale kost en leen alleen als je de afbetalingen binnen je budget kan dragen.

Hoe kan een particulier geld lenen zonder een bank?

Een particulier kan zonder bank geld lenen bij familie, vrienden of een andere particuliere kredietgever. Spreek vooraf duidelijk af hoeveel je leent, of er rente verschuldigd is, wanneer en hoe je terugbetaalt en wat er gebeurt als een betaling te laat is. Zet die afspraken in een ondertekende overeenkomst en bewaar het bewijs van de overschrijving en aflossingen. Wees voorzichtig met onbekende aanbieders online: betaal geen voorschot om een lening “vrij te maken” en controleer of de aanbieder betrouwbaar is. Zorg er ten slotte voor dat de terugbetalingen binnen je budget passen.

Waar kan ik 5000 euro lenen zonder BKR toetsing?

Wie in België 5.000 euro wil lenen, kan doorgaans terecht bij een bank of erkende kredietgever, maar een lening zonder enige kredietcontrole is geen realistische of betrouwbare belofte. BKR is het Nederlandse kredietregister; in België raadplegen kredietgevers doorgaans de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België om bestaande kredieten en eventuele betalingsachterstanden na te gaan. Vergelijk het JKP, de maandelijkse aflossing en het totaal terug te betalen bedrag, en wees voorzichtig met aanbieders die “zonder controle” lenen beloven of vooraf kosten vragen.

Welke bank leent het makkelijkst?

Er is geen bank die voor iedereen het makkelijkst geld uitleent. Of je een lening krijgt, hangt onder meer af van je inkomen, vaste uitgaven, bestaande schulden en terugbetalingscapaciteit. Vergelijk daarom meerdere kredietgevers op basis van het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de voorwaarden, niet alleen op hoe snel of eenvoudig je een aanvraag kan indienen. Een kredietgever moet je financiële situatie beoordelen en kan een aanvraag weigeren als terugbetalen niet haalbaar lijkt.

Hoe kom ik met spoed aan geld?

Heb je met spoed geld nodig? Neem eerst contact op met je bank of een erkende kredietgever om te bekijken of een lening haalbaar is en vergelijk het JKP, de totale terugbetaling en de looptijd. Leen niet meer dan je nodig hebt en ga na of de maandelijkse aflossingen binnen je budget passen. Wees voorzichtig met online aanbiedingen die een lening garanderen zonder controle of vooraf betaling vragen: dat kan oplichting zijn. Lukt lenen niet of dreigen facturen onbetaald te blijven, neem dan contact op met je schuldeiser of het OCMW voor mogelijke betalingsafspraken en hulp.

Hoeveel mag je Onderhands lenen?

Er is in België doorgaans geen vast wettelijk maximumbedrag voor een onderhandse lening tussen particulieren: lener en uitlener spreken het bedrag zelf af. Het bedrag moet wel realistisch zijn in verhouding tot wat de lener kan terugbetalen. Leg bij voorkeur ook grotere leningen schriftelijk vast, met daarin het bedrag, eventuele rente, de terugbetalingstermijn en het aflossingsschema, en gebruik een bankoverschrijving als bewijs. Gaat het om een zeer grote som of leent iemand beroepsmatig geld uit, vraag dan advies over de toepasselijke regels.

Wat kun je doen als je snel geld nodig hebt?

Heb je snel geld nodig, bekijk dan eerst of je de uitgave kan uitstellen, een betalingsregeling kan afspreken of tijdelijk eigen spaargeld kan gebruiken. Is lenen toch nodig, vergelijk dan erkende kredietgevers op basis van het JKP, de totale terugbetaling en hoe snel het bedrag beschikbaar is. Wees voorzichtig met aanbiedingen die onmiddellijke goedkeuring beloven of vooraf kosten vragen, zeker wanneer ze van onbekenden komen. Leen alleen wat je nodig hebt en ga na of je de aflossingen ook de komende maanden vlot kan betalen.

Hoeveel geld mag je onderhands lenen?

In België bestaat er geen vast maximumbedrag voor een onderhandse lening tussen particulieren: lener en uitlener kunnen het bedrag in principe zelf afspreken. Leg de lening wel altijd schriftelijk vast, met het bedrag, eventuele rente, de terugbetalingstermijn en het aflossingsschema. Voor rechtshandelingen boven 3.500 euro is een ondertekend geschrift doorgaans nodig als bewijs, behoudens wettelijke uitzonderingen. Leen alleen een bedrag waarvan de terugbetaling haalbaar is en vraag bij twijfel juridisch advies.

Hoe kan ik geld lenen zonder gedoe?

Geld lenen zonder gedoe begint met een helder beeld van je budget en het bedrag dat je echt nodig hebt. Vergelijk erkende kredietgevers op basis van het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de looptijd, niet alleen op de maandelijkse aflossing. Lees de voorwaarden aandachtig en bezorg correcte informatie, zodat je aanvraag vlot kan worden beoordeeld. Wees voorzichtig met aanbieders die een lening garanderen zonder controles of vooraf geld vragen, en leen alleen als je de afbetalingen comfortabel kan dragen.

Waar kan ik geld lenen zonder bank?

Je kan geld lenen zonder bank via een erkende kredietgever, of in privé via familie of vrienden. Leen je van iemand die je kent, leg dan het bedrag, eventuele rente en terugbetalingsafspraken schriftelijk vast. Wees voorzichtig met online advertenties van onbekenden: beloften van snelle goedkeuring of leningen zonder controle kunnen oplichting zijn, zeker wanneer je vooraf geld moet betalen. Controleer of een professionele kredietgever of kredietbemiddelaar correct erkend is en vergelijk altijd het JKP, de totale terugbetaling en de voorwaarden.

Waar kan ik snel geld lenen zonder bank?

Snel geld lenen zonder bank kan bijvoorbeeld via een erkende kredietgever die geen bank is, of via een persoonlijke lening van familie of vrienden. Controleer bij een professionele aanbieder altijd of die correct erkend is, vergelijk het JKP en het totaal terug te betalen bedrag, en wees extra voorzichtig met online aanbiedingen die vooraf kosten vragen of een lening zonder enige controle beloven. Leg een lening tussen particulieren schriftelijk vast en leen alleen als je zeker weet dat je de afbetalingen op tijd kunt doen.

Waar kan ik 50.000 euro lenen?

Voor een lening van 50.000 euro kan je terecht bij een bank of erkende kredietgever, bijvoorbeeld voor een persoonlijke lening of, afhankelijk van het doel, een krediet met waarborg. De kredietgever beoordeelt onder meer je inkomen, bestaande schulden en terugbetalingscapaciteit. Vergelijk het jaarlijks kostenpercentage (JKP), de looptijd, de maandelijkse aflossing en het totale terug te betalen bedrag, en controleer of de aanbieder erkend is. Leen niet meer dan je comfortabel kan terugbetalen en wees voorzichtig met online aanbiedingen van onbekende particuliere geldschieters, zeker als ze vooraf kosten vragen.

Waar kan ik geld krijgen zonder te lenen uit bank?

Zonder bij een bank te lenen, kan je bijvoorbeeld geld lenen van familie of vrienden, maar leg dan het bedrag, de terugbetalingstermijn en eventuele rente duidelijk schriftelijk vast. Andere mogelijkheden zijn een voorschot op je loon (bespreek dit met je werkgever), een afbetalingsplan met de schuldeiser of tijdelijke hulp via het OCMW als je in financiële moeilijkheden zit. Je kan ook overwegen spullen te verkopen of na te gaan of je recht hebt op bepaalde tegemoetkomingen. Wees voorzichtig met onbekende particuliere kredietverleners: controleer hun betrouwbaarheid en betaal nooit vooraf kosten om een lening te “ontgrendelen”.

Waar kan ik geld lenen met een laag inkomen?

Met een laag inkomen kan je bij een bank of erkende kredietgever informeren, maar die moet nagaan of je de lening verantwoord kunt terugbetalen; een goedkeuring is dus nooit gegarandeerd. Leen niet meer dan nodig en vergelijk het JKP, de maandelijkse aflossing en het totaalbedrag. Lukt lenen niet of dreigen bestaande schulden problematisch te worden, neem dan contact op met het OCMW of een erkende dienst voor schuldbemiddeling om je mogelijkheden te bespreken. Wees extra voorzichtig met online aanbiedingen die leningen zonder controle beloven of vooraf kosten vragen.

Hoe kan ik geld lenen bij particulieren?

Je kan geld lenen bij een particulier, zoals een familielid of kennis, door vooraf duidelijke afspraken te maken over het bedrag, eventuele rente, de terugbetalingstermijn en de aflossingen. Zet die afspraken in een schriftelijke overeenkomst en bewaar het bewijs van de overschrijving en terugbetalingen. Leen je via een online aanbieder, controleer dan zorgvuldig wie erachter zit en wees op je hoede voor voorschotten of kosten die je vooraf moet betalen. Zorg er altijd voor dat de afgesproken aflossingen binnen je budget passen.

Hoeveel geld mag je privé lenen?

Er is in België geen algemeen wettelijk maximumbedrag dat je als particulier privé mag lenen. Het bedrag hangt af van wat de kredietgever bereid is uit te lenen en — vooral — van wat je verantwoord kan terugbetalen. Bij een lening van een bank of professionele kredietgever moet die je terugbetalingsvermogen beoordelen. Leen je van familie of een andere particulier, leg dan het bedrag, de eventuele rente en de terugbetalingsafspraken duidelijk schriftelijk vast.

Wat kost een lening van €20.000 per maand?

Wat een lening van €20.000 per maand kost, hangt vooral af van de looptijd en het jaarlijks kostenpercentage (JKP). Ter illustratie: bij een looptijd van 60 maanden en een rente van ongeveer 7% betaal je circa €396 per maand. Een langere looptijd kan de maandaflossing verlagen, maar verhoogt doorgaans het totaalbedrag dat je terugbetaalt. De werkelijke aflossing hangt af van de voorwaarden en eventuele kosten van de kredietgever; vraag daarom altijd een persoonlijke simulatie aan en vergelijk het JKP en het totale terug te betalen bedrag.

Wie kan mij dringend geld lenen?

Wie dringend geld wil lenen, kan contact opnemen met een bank of erkende kredietgever om de mogelijkheden en voorwaarden te bespreken. Leen je liever van familie of vrienden, leg dan het bedrag, de terugbetalingstermijn en eventuele rente duidelijk schriftelijk vast. Wees voorzichtig met onbekenden die online snel krediet beloven, zeker als ze vooraf kosten vragen of naar je bankcodes informeren. Controleer altijd of de lening haalbaar is binnen je budget en vergelijk de totale terug te betalen kost.

Welke rente voor onderhandse lening?

De rente voor een onderhandse lening tussen particulieren wordt doorgaans in onderling overleg bepaald; er is geen standaardpercentage dat voor elke lening geldt. Spreek duidelijk af of de lening rentevrij is of welke rente van toepassing is, en zet dat samen met het geleende bedrag en de terugbetalingsregeling in een schriftelijke overeenkomst. Zo vermijd je misverstanden. Bij twijfel over de geldigheid of gevolgen van de afspraken kan je juridisch advies vragen.

Welke prive persoon leent geld?

Een privépersoon die geld uitleent, is vaak een familielid, vriend of kennis. Spreek vooraf duidelijk af hoeveel je leent, of er rente verschuldigd is en wanneer je terugbetaalt, en zet die afspraken op papier. Wees voorzichtig met onbekenden die online leningen aanbieden: controleer wie erachter zit en betaal nooit zomaar vooraf kosten of een voorschot.

Waar kan ik 100.000 euro lenen?

Voor een lening van 100.000 euro kan je terecht bij een bank of een erkende kredietgever, maar de mogelijkheden hangen af van het doel van de lening, je inkomen, je bestaande schulden en je terugbetalingscapaciteit. Voor een woning kan een hypothecair krediet passend zijn; voor andere uitgaven gelden mogelijk andere kredietvormen en voorwaarden. Vergelijk het jaarlijks kostenpercentage (JKP), de totale terug te betalen som, de looptijd en eventuele kosten, en controleer of de kredietgever erkend is. Leen niet meer dan je realistisch kan terugbetalen en laat je bij twijfel adviseren vóór je een overeenkomst ondertekent.