persoonlijke lening
7 okt, 2026

Uw persoonlijke lening, helder geregeld bij Leemans Kredieten

Persoonlijke lening: wat is het en waarop let u?

Wilt u een grotere uitgave financieren, maar liever niet in één keer uw spaargeld aanspreken? Met een persoonlijke lening kunt u een bedrag lenen en dat terugbetalen in vaste maandelijkse aflossingen. Zo weet u vooraf hoeveel u gedurende de looptijd betaalt. Of zo’n lening bij uw situatie past, hangt af van uw plannen, inkomsten en vaste kosten.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van consumentenkrediet. U leent een afgesproken bedrag en betaalt het terug volgens een vooraf vastgelegde looptijd en aflossingsregeling. Vaak zijn de maandelijkse aflossingen gelijk, zodat u uw budget op voorhand kunt plannen.

De voorwaarden verschillen naargelang de kredietgever en uw persoonlijke financiële situatie. Kijk daarom niet alleen naar het bedrag dat u kunt lenen, maar ook naar de totale kostprijs en de gevolgen voor uw maandbudget.

Waarvoor kunt u een persoonlijke lening gebruiken?

Een persoonlijke lening kan worden overwogen voor een geplande uitgave, zoals de aankoop van een wagen, een renovatie of de financiering van andere grotere kosten. Het is belangrijk om eerst te bepalen hoeveel u werkelijk nodig hebt. Lenen voor dagelijkse uitgaven of om bestaande schulden te blijven opvangen, kan uw financiële situatie net moeilijker maken.

Welke kosten moet u bekijken?

Vergelijk kredietaanbiedingen op basis van meer dan alleen de maandelijkse aflossing. Let onder andere op:

  • Het jaarlijks kostenpercentage (JKP): dit geeft de jaarlijkse kost van het krediet weer volgens de wettelijke berekeningsregels.
  • De looptijd: een langere looptijd kan de maandelijkse aflossing verlagen, maar kan de totale kost verhogen.
  • Het totaal terug te betalen bedrag: zo ziet u hoeveel het krediet in totaal kost.
  • De voorwaarden: lees na wat er geldt bij vervroegde terugbetaling, betalingsproblemen of andere wijzigingen.

Een lage maandelijkse aflossing betekent dus niet automatisch dat een lening de goedkoopste keuze is. Vraag naar de volledige kredietvoorwaarden en neem de tijd om ze te vergelijken.

Hoe beoordeelt u of de lening haalbaar is?

Maak vóór uw aanvraag een overzicht van uw netto-inkomsten, vaste kosten en bestaande kredietverplichtingen. Houd ook ruimte over voor onverwachte uitgaven. Een lening moet betaalbaar blijven gedurende de volledige looptijd, niet alleen op het moment van de aanvraag.

In België moet een kredietgever uw kredietwaardigheid beoordelen. Daarbij kan onder meer rekening worden gehouden met uw inkomsten, uitgaven en lopende kredieten. De kredietgever raadpleegt ook de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Een aanvraag leidt dus niet automatisch tot een goedkeuring.

Wat gebeurt er bij een vervroegde terugbetaling?

Wilt u het openstaande bedrag vroeger terugbetalen, dan kunnen daarvoor wettelijke en contractuele regels gelden. Vraag uw kredietgever vooraf om uitleg over de procedure en eventuele kosten. Controleer de informatie in uw kredietovereenkomst voordat u beslist.

Een persoonlijke lening aanvragen bij Leemans Kredieten

Overweegt u een persoonlijke lening? Bespreek uw plannen en budget zorgvuldig en bekijk welke voorwaarden op uw situatie van toepassing zijn. Bij Leemans Kredieten kunt u informatie vragen over de mogelijkheden en de vereiste documenten. De uiteindelijke beslissing hangt af van een beoordeling van uw aanvraag en kredietwaardigheid.

Leen verantwoord: ga alleen een krediet aan als de maandelijkse aflossingen binnen uw budget passen en u de totale kostprijs begrijpt.

Vraag vandaag uw persoonlijke lening aan.

hoeveel mag ik lenen
16 sep, 2026

Hoeveel mag ik lenen? Bereken je leenbudget en maandelijkse afbetaling

Hoeveel mag ik lenen?

Hoeveel je mag lenen, hangt af van meer dan alleen je inkomen. Een kredietgever kijkt onder andere naar je maandelijkse inkomsten, vaste uitgaven, bestaande leningen, gezinssituatie en de looptijd van het krediet. Er bestaat dus geen vast bedrag dat voor iedereen geldt. De belangrijkste vraag is hoeveel je elke maand verantwoord kunt terugbetalen.

Welke factoren bepalen hoeveel je kunt lenen?

  • Je netto-inkomen: de kredietgever beoordeelt doorgaans je regelmatige inkomsten. Bij een gezamenlijk krediet kunnen de inkomsten van beide aanvragers meetellen.
  • Je vaste uitgaven: denk aan huur, energiekosten, kinderopvang, alimentatie en andere terugkerende kosten.
  • Je bestaande kredieten: afbetalingen voor bijvoorbeeld een auto of persoonlijke lening verkleinen het bedrag dat je nog kunt missen.
  • Je gezinssituatie: het aantal personen ten laste speelt mee bij de inschatting van je maandelijkse uitgaven.
  • De looptijd en rentevoet: een langere looptijd kan de maandelijkse afbetaling verlagen, maar zorgt meestal voor hogere totale interestkosten.
  • Je eigen inbreng: bij een hypothecair krediet is ook belangrijk hoeveel spaargeld je zelf kunt inbrengen.

Hoeveel van je inkomen mag naar een lening gaan?

Als vuistregel wordt vaak gekeken of je totale maandelijkse kredietaflossingen ongeveer een derde van je netto-inkomen bedragen. Dat is geen wettelijke grens en ook geen garantie op goedkeuring. Sommige kredietgevers kunnen meer aanvaardbaar vinden wanneer je weinig andere kosten hebt; in andere situaties is een lager bedrag verstandiger.

Belangrijk is dat je na de afbetaling genoeg overhoudt voor je gewone levensonderhoud en onverwachte kosten. Een lening die op papier haalbaar lijkt, kan in de praktijk zwaar wegen als je budget weinig ruimte laat.

Rekenvoorbeeld

Stel dat een huishouden maandelijks netto € 3.000 ontvangt en al € 250 per maand afbetaalt voor een andere lening. Als je als eenvoudige richtwaarde ongeveer een derde van het inkomen voor alle kredietaflossingen gebruikt, is dat ongeveer € 1.000 per maand. Na aftrek van de bestaande afbetaling blijft er in dit voorbeeld ongeveer € 750 over voor een bijkomende lening.

Bij een hypothecaire lening van 25 jaar en een rentevoet van 3,5% komt een maandelijkse afbetaling van ongeveer € 750 neer op een geleend bedrag van om en bij de € 150.000. Dit is slechts een indicatie: de rentevoet, kredietvoorwaarden en eventuele verzekeringen of kosten kunnen het resultaat veranderen.

Hoeveel kan ik lenen voor een woning?

Voor een hypothecair krediet kijkt de bank niet alleen naar je terugbetalingscapaciteit, maar ook naar de waarde van de woning en je eigen middelen. Je hebt mogelijk spaargeld nodig voor een deel van de aankoopprijs en voor bijkomende kosten, zoals notariskosten, registratierechten en dossierkosten. Hoeveel je zelf moet inbrengen, verschilt per dossier en kredietgever.

Ook de geschatte waarde van de woning kan een rol spelen. De bank bepaalt op basis van je financiële situatie en het pand of het gevraagde krediet verantwoord is. Een online berekening geeft daarom hoogstens een eerste inschatting, geen toezegging.

Hoeveel kan ik lenen met een persoonlijke lening?

Bij een persoonlijke lening gelden dezelfde basisprincipes: je inkomsten moeten volstaan om de maandelijkse afbetaling te dragen, ook naast je andere financiële verplichtingen. Vergelijk niet alleen het geleende bedrag, maar ook de jaarlijkse kostenpercentage (JKP), de looptijd en het totale bedrag dat je terugbetaalt. Een langere looptijd verlaagt vaak de maandlast, maar kan de lening in totaal duurder maken.

Controleer je kredietgegevens

Kredietgevers raadplegen in België het bestand van de Centrale voor Kredieten aan Particulieren bij de Nationale Bank van België. Daarin staan consumentenkredieten en hypothecaire kredieten geregistreerd. Een bestaande lening of betalingsachterstand kan dus invloed hebben op een nieuwe kredietaanvraag.

Zo schat je je leenbudget in

  1. Tel je regelmatige netto-inkomsten samen.
  2. Breng je vaste maandelijkse uitgaven en bestaande afbetalingen in kaart.
  3. Bepaal welk bedrag je elke maand comfortabel kunt missen.
  4. Vergelijk kredietvoorstellen op rentevoet, JKP, looptijd en totale terugbetaling.
  5. Voor een woning: reserveer ook budget voor de aankoop- en kredietkosten.

Veelgestelde vragen

Is er een wettelijk maximum voor hoeveel ik mag lenen?

Er is geen algemeen maximumbedrag dat voor elke kredietnemer geldt. De kredietgever moet je financiële situatie beoordelen en nagaan of de lening verantwoord terugbetaalbaar is.

Kan ik lenen als ik al een andere lening heb?

Dat kan, maar de bestaande maandelijkse afbetaling vermindert doorgaans je beschikbare budget. De kredietgever bekijkt alle lopende kredieten samen met je inkomsten en uitgaven.

Is een online simulatie hetzelfde als een goedkeuring?

Nee. Een simulatie is een eerste raming. Een definitieve beslissing volgt pas nadat de kredietgever je gegevens en, bij een woonkrediet, ook de nodige informatie over het pand heeft beoordeeld.

Kort samengevat: hoeveel je mag lenen, hangt af van wat je na al je vaste kosten veilig kunt terugbetalen. Gebruik vuistregels en online simulaties als startpunt, maar stem je uiteindelijke lening af op je volledige budget en de totale kostprijs.


Vijf Tips om te Bepalen Hoeveel je Comfortabel Kunt Lenen in België

  1. Bereken hoeveel je maandelijks comfortabel kunt afbetalen.
  2. Trek vaste kosten en bestaande schulden af van je inkomen.
  3. Hou rekening met rente, looptijd en bijkomende kosten.
  4. Voorzie een financiële buffer voor onverwachte uitgaven.
  5. Vergelijk simulaties bij meerdere banken; de goedgekeurde lening hangt af van je dossier.

Bereken hoeveel je maandelijks comfortabel kunt afbetalen.

Bereken eerst hoeveel je maandelijks comfortabel kunt afbetalen, nadat je vaste kosten, bestaande leningen en een bedrag voor onverwachte uitgaven van je inkomen hebt afgetrokken. Zo voorkom je dat je lening je budget te zwaar belast en houd je voldoende ruimte over voor dagelijkse uitgaven. Het bedrag dat je veilig kunt missen, is een betere leidraad voor hoeveel je mag lenen dan het maximumbedrag dat een kredietgever eventueel wil toestaan.

Trek vaste kosten en bestaande schulden af van je inkomen.

Om in te schatten hoeveel je mag lenen, vertrek je van je netto-inkomen en trek je daar je vaste maandelijkse kosten en bestaande schulden van af. Denk aan huur of hypotheek, energie, verzekeringen, kinderopvang en afbetalingen van andere leningen. Het bedrag dat overblijft, moet volstaan voor je dagelijkse uitgaven, onverwachte kosten én een eventuele nieuwe afbetaling. Zo krijg je een realistischer beeld van wat je comfortabel kunt lenen.

Hou rekening met rente, looptijd en bijkomende kosten.

Hou bij het berekenen van hoeveel je mag lenen niet alleen rekening met het bedrag dat je maandelijks kunt afbetalen. De rentevoet en de looptijd bepalen mee hoeveel je lening in totaal kost: een langere looptijd verlaagt vaak je maandelijkse afbetaling, maar kan de totale interest verhogen. Vergeet ook bijkomende kosten niet, zoals dossierkosten, notariskosten of verplichte verzekeringen. Zo krijg je een realistischer beeld van de totale kost en vermijd je dat je budget achteraf onder druk komt te staan.

Voorzie een financiële buffer voor onverwachte uitgaven.

Voorzie altijd een financiële buffer voor onverwachte uitgaven, zoals een herstelling aan je wagen, medische kosten of een kapotte huishoudtoestel. Leen dus niet het maximumbedrag dat je volgens een simulatie kunt krijgen, maar zorg ervoor dat je na je maandelijkse afbetaling voldoende ruimte overhoudt om te sparen en tegenvallers op te vangen. Zo vermijd je dat een onverwachte rekening je budget meteen onder druk zet.

Vergelijk simulaties bij meerdere banken; de goedgekeurde lening hangt af van je dossier.

Vergelijk simulaties bij meerdere banken om een beter zicht te krijgen op mogelijke maandaflossingen, rentevoeten en looptijden. Let daarbij niet alleen op het bedrag dat je kunt lenen, maar ook op de totale kostprijs en eventuele bijkomende kosten. Een simulatie is slechts een eerste inschatting: de bank beoordeelt je aanvraag op basis van je persoonlijke dossier, zoals je inkomsten, uitgaven en bestaande kredieten. De uiteindelijke goedkeuring en leenvoorwaarden kunnen daarom per bank verschillen.

geld lenen particulier
16 aug, 2026

Geld lenen particulier: mogelijkheden, kosten en aandachtspunten

Geld lenen als particulier: mogelijkheden, aandachtspunten en risico’s

Een onverwachte factuur, een dringende herstelling of een geplande aankoop kan ervoor zorgen dat je tijdelijk extra geld nodig hebt. Als particulier kan je op verschillende manieren geld lenen: bij een bank of kredietgever, via een kredietkaart of — in sommige gevallen — bij een familielid of andere particulier. Elke mogelijkheid heeft eigen voorwaarden en risico’s. Vergelijk daarom niet alleen de rente, maar ook de totale kost en je vermogen om de lening terug te betalen.

Wat betekent geld lenen als particulier?

De uitdrukking kan twee dingen betekenen. Je kan als privépersoon geld lenen bij een professionele kredietgever, zoals een bank. Of je kan geld lenen van een andere privépersoon, bijvoorbeeld een familielid of kennis. Het is belangrijk om dat onderscheid te maken: de afspraken, bescherming en wettelijke regels kunnen verschillen.

Lenen bij een bank of kredietgever

Voor een privé-uitgave kan een kredietgever bijvoorbeeld een persoonlijke lening aanbieden. Je leent een afgesproken bedrag en betaalt dat doorgaans terug in vaste maandelijkse aflossingen. De rentevoet, looptijd en eventuele kosten bepalen hoeveel je uiteindelijk terugbetaalt.

Bekijk vóór je een overeenkomst ondertekent minstens:

  • het jaarlijks kostenpercentage (JKP);
  • het totaalbedrag dat je over de volledige looptijd terugbetaalt;
  • de maandelijkse aflossing en de duur van de lening;
  • eventuele bijkomende kosten of voorwaarden;
  • de gevolgen van een laattijdige betaling.

Een langere looptijd kan de maandelijkse aflossing verlagen, maar leidt vaak tot hogere totale kosten. Kies dus niet alleen voor de laagste maandlast. Controleer ook of de lening past binnen je budget, zelfs wanneer je inkomsten dalen of onverwachte uitgaven hebt.

Lenen van een andere particulier

Geld lenen van familie, vrienden of een andere particulier kan persoonlijker aanvoelen dan lenen bij een bank. Toch is het verstandig om duidelijke afspraken te maken, ook wanneer je elkaar goed kent. Mondelinge afspraken kunnen achteraf tot misverstanden leiden.

Zet de afspraken bij voorkeur op papier. Vermeld daarin:

  • de namen en contactgegevens van de lener en de uitlener;
  • het geleende bedrag en de datum waarop het wordt overgemaakt;
  • of er rente verschuldigd is en hoe die wordt berekend;
  • de terugbetalingstermijn en het aflossingsschema;
  • wat er gebeurt als een betaling niet tijdig kan gebeuren;
  • de datum en handtekeningen van beide partijen.

Laat het geld bij voorkeur via een bankoverschrijving overmaken en vermeld duidelijk dat het om een lening gaat. Bewaar de overeenkomst, betalingsbewijzen en gegevens van de aflossingen. Zo is er een duidelijk overzicht voor beide partijen.

Let op met particuliere aanbiedingen online

Wees voorzichtig met advertenties of berichten waarin een onbekende particulier snel geld belooft, vaak zonder duidelijke controle. Een verzoek om vooraf “dossierkosten”, een voorschot of andere betalingen te storten kan een alarmsignaal zijn. Deel ook nooit zomaar je bankcodes, pincodes of kaartgegevens.

Wanneer een aanbieder beroepsmatig krediet verstrekt of bemiddelt, gelden er regels. Controleer daarom of de kredietgever of bemiddelaar correct geregistreerd of erkend is. In België kan je informatie over kredietgevers en kredietbemiddelaars raadplegen via de bevoegde officiële instanties, waaronder de FOD Economie. Bij twijfel: teken niets en betaal geen voorschot voordat je de aanbieder onafhankelijk hebt gecontroleerd.

Kan je de lening terugbetalen?

Maak vóór je leent een realistisch overzicht van je inkomsten en vaste uitgaven. Houd rekening met woonkosten, energie, verzekeringen, voeding, bestaande kredieten en een reserve voor onverwachte kosten. Leen niet meer dan nodig en vermijd meerdere leningen af te sluiten om eerdere schulden af te betalen zonder professioneel advies.

Als je merkt dat je bestaande afbetalingen moeilijk worden, neem dan zo snel mogelijk contact op met je kredietgever. Je kan ook advies vragen aan het OCMW of aan een erkende dienst voor schuldbemiddeling. Vroeg hulp zoeken kan voorkomen dat de situatie verder verslechtert.

Samengevat

Geld lenen als particulier kan een oplossing zijn voor een tijdelijke of geplande uitgave, maar brengt altijd verplichtingen en kosten mee. Vergelijk professionele kredietaanbiedingen op basis van het JKP en het totaal terug te betalen bedrag. Leen je van een andere particulier, leg dan alle afspraken schriftelijk vast en bewaar de betalingsbewijzen. Neem pas een beslissing wanneer duidelijk is dat de terugbetaling haalbaar is.

Dit artikel bevat algemene informatie en is geen persoonlijk financieel of juridisch advies. De toepasselijke regels kunnen afhangen van de omstandigheden en het soort lening.


29 Veelgestelde Vragen over Particuliere Geldleningen in België

  1. Waar geld lenen als je op de zwarte lijst staat?
  2. Hoe krijg ik snel 5000 euro?
  3. Wat te doen als je geen lening krijgt?
  4. Hoeveel mag je een particulier lenen?
  5. Hoe kan ik 5000 euro lenen zonder gedoe?
  6. Waar kan ik 5000 euro lenen?
  7. Wat kun je doen als iemand je geld niet terug geeft?
  8. Waar kan ik 3500 euro lenen?
  9. Hoe kan ik in België geld lenen zonder een bank?
  10. Hoe kan een particulier geld lenen zonder een bank?
  11. Waar kan ik 5000 euro lenen zonder BKR toetsing?
  12. Welke bank leent het makkelijkst?
  13. Hoe kom ik met spoed aan geld?
  14. Hoeveel mag je Onderhands lenen?
  15. Wat kun je doen als je snel geld nodig hebt?
  16. Hoeveel geld mag je onderhands lenen?
  17. Hoe kan ik geld lenen zonder gedoe?
  18. Waar kan ik geld lenen zonder bank?
  19. Waar kan ik snel geld lenen zonder bank?
  20. Waar kan ik 50.000 euro lenen?
  21. Waar kan ik geld krijgen zonder te lenen uit bank?
  22. Waar kan ik geld lenen met een laag inkomen?
  23. Hoe kan ik geld lenen bij particulieren?
  24. Hoeveel geld mag je privé lenen?
  25. Wat kost een lening van €20.000 per maand?
  26. Wie kan mij dringend geld lenen?
  27. Welke rente voor onderhandse lening?
  28. Welke prive persoon leent geld?
  29. Waar kan ik 100.000 euro lenen?

Waar geld lenen als je op de zwarte lijst staat?

Sta je op de zwarte lijst van de Centrale voor Kredieten aan Particulieren, dan kan het moeilijker zijn om een nieuwe lening te krijgen. Kredietgevers moeten je kredietgegevens controleren en nagaan of je de afbetalingen aankan; een lopende betalingsachterstand kan ertoe leiden dat ze je aanvraag weigeren. Controleer je gegevens bij de Nationale Bank van België en neem contact op met je schuldeiser om de achterstand of een haalbaar afbetalingsplan te bespreken. Wees voorzichtig met online aanbieders die krediet beloven zonder controle of vooraf geld vragen, en vraag bij schuldenproblemen hulp aan het OCMW of een erkende dienst voor schuldbemiddeling.

Hoe krijg ik snel 5000 euro?

Heb je snel 5.000 euro nodig? Vergelijk eerst erkende kredietgevers en kijk niet alleen naar hoe snel het geld beschikbaar is, maar ook naar het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de maandelijkse aflossing. Een persoonlijke lening kan een optie zijn, maar goedkeuring en uitbetaling zijn niet gegarandeerd en hangen onder meer af van je financiële situatie. Wees voorzichtig met aanbiedingen die onmiddellijke goedkeuring beloven of vooraf kosten vragen, en leen alleen als je zeker weet dat je de afbetalingen binnen je budget kan dragen.

Wat te doen als je geen lening krijgt?

Krijg je geen lening, vraag dan eerst aan de kredietgever waarom je aanvraag werd geweigerd en controleer of je gegevens correct zijn. Ga na of je maandelijkse budget ruimte laat voor een afbetaling en bekijk of je de lening kan uitstellen, een lager bedrag kan lenen of eerst een deel zelf kan sparen. Vraag niet meteen bij meerdere kredietgevers tegelijk een lening aan en wees voorzichtig met aanbiedingen die een gegarandeerde goedkeuring beloven of vooraf kosten vragen. Heb je al betalingsproblemen, neem dan contact op met je schuldeisers of vraag gratis advies bij het OCMW of een erkende dienst voor schuldbemiddeling.

Hoeveel mag je een particulier lenen?

Er bestaat in België geen algemeen maximumbedrag voor een lening tussen particulieren: de lener en uitlener spreken samen af hoeveel er wordt geleend. Leen wel alleen een bedrag dat je realistisch kunt terugbetalen en zet het bedrag, eventuele rente en terugbetalingsafspraken duidelijk op papier. Gaat het om krediet van een professionele kredietgever, dan beoordeelt die je financiële situatie en kan het bedrag afhangen van je inkomsten, uitgaven en bestaande leningen.

Hoe kan ik 5000 euro lenen zonder gedoe?

Wil je 5.000 euro lenen zonder gedoe? Begin met het vergelijken van persoonlijke leningen bij erkende kredietgevers en let niet alleen op de maandelijkse aflossing, maar ook op het JKP, de looptijd en het totale terug te betalen bedrag. Vraag enkel het bedrag aan dat je echt nodig hebt en controleer vooraf of de afbetaling past binnen je budget. Een kredietgever zal je financiële situatie beoordelen; een lening zonder enige controle of voorwaarden bestaat doorgaans niet. Wees voorzichtig met aanbiedingen die onmiddellijke goedkeuring beloven of vooraf kosten vragen, zeker wanneer ze van onbekende particulieren komen.

Waar kan ik 5000 euro lenen?

Je kan 5.000 euro lenen bij een bank of een erkende kredietgever, bijvoorbeeld via een persoonlijke lening. Vergelijk verschillende aanbiedingen op basis van het jaarlijks kostenpercentage (JKP), de maandelijkse aflossing en het totale bedrag dat je terugbetaalt. Leen alleen als de aflossingen haalbaar zijn binnen je budget en controleer of de kredietgever officieel erkend is. Wees voorzichtig met online aanbiedingen van onbekenden, zeker wanneer je vooraf kosten moet betalen of je bankcodes moet delen.

Wat kun je doen als iemand je geld niet terug geeft?

Als iemand je geleende geld niet terugbetaalt, probeer dan eerst rustig contact op te nemen en vraag wanneer je de terugbetaling mag verwachten. Bevestig de gemaakte afspraken schriftelijk, bijvoorbeeld per e-mail of bericht, en bewaar bewijs van de lening en eerdere betalingen. Blijft een reactie uit, stuur dan een formele betalingsherinnering of ingebrekestelling met een duidelijke termijn. Lukt een oplossing onderling niet, dan kan je juridisch advies vragen of nagaan welke stappen mogelijk zijn via de vrederechter. Bij een aanzienlijk bedrag of een betwiste lening is het verstandig om tijdig professioneel advies in te winnen.

Waar kan ik 3500 euro lenen?

Voor een lening van 3.500 euro kan je informatie opvragen bij banken en erkende kredietgevers die persoonlijke leningen aanbieden. Vergelijk niet alleen de rentevoet, maar vooral het jaarlijks kostenpercentage (JKP), het totaal terug te betalen bedrag, de looptijd en de maandelijkse aflossing. Leen enkel als die afbetaling haalbaar is binnen je budget en controleer of de aanbieder erkend is. Wees voorzichtig met online aanbiedingen van onbekenden, zeker wanneer ze vooraf kosten vragen of een lening zonder duidelijke voorwaarden beloven.

Hoe kan ik in België geld lenen zonder een bank?

In België kan je zonder bank geld lenen bij een erkende kredietgever, via een kredietbemiddelaar of — als je duidelijke afspraken maakt — van familie of vrienden. Bij een persoonlijke lening tussen particulieren zet je het bedrag, eventuele rente, de terugbetalingstermijn en het aflossingsplan best schriftelijk vast en bewaar je de betalingsbewijzen. Controleer bij professionele aanbieders of ze bevoegd zijn en wees extra voorzichtig met online advertenties die vooraf kosten vragen of snel krediet beloven. Vergelijk altijd de totale kost en leen alleen als je de afbetalingen binnen je budget kan dragen.

Hoe kan een particulier geld lenen zonder een bank?

Een particulier kan zonder bank geld lenen bij familie, vrienden of een andere particuliere kredietgever. Spreek vooraf duidelijk af hoeveel je leent, of er rente verschuldigd is, wanneer en hoe je terugbetaalt en wat er gebeurt als een betaling te laat is. Zet die afspraken in een ondertekende overeenkomst en bewaar het bewijs van de overschrijving en aflossingen. Wees voorzichtig met onbekende aanbieders online: betaal geen voorschot om een lening “vrij te maken” en controleer of de aanbieder betrouwbaar is. Zorg er ten slotte voor dat de terugbetalingen binnen je budget passen.

Waar kan ik 5000 euro lenen zonder BKR toetsing?

Wie in België 5.000 euro wil lenen, kan doorgaans terecht bij een bank of erkende kredietgever, maar een lening zonder enige kredietcontrole is geen realistische of betrouwbare belofte. BKR is het Nederlandse kredietregister; in België raadplegen kredietgevers doorgaans de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België om bestaande kredieten en eventuele betalingsachterstanden na te gaan. Vergelijk het JKP, de maandelijkse aflossing en het totaal terug te betalen bedrag, en wees voorzichtig met aanbieders die “zonder controle” lenen beloven of vooraf kosten vragen.

Welke bank leent het makkelijkst?

Er is geen bank die voor iedereen het makkelijkst geld uitleent. Of je een lening krijgt, hangt onder meer af van je inkomen, vaste uitgaven, bestaande schulden en terugbetalingscapaciteit. Vergelijk daarom meerdere kredietgevers op basis van het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de voorwaarden, niet alleen op hoe snel of eenvoudig je een aanvraag kan indienen. Een kredietgever moet je financiële situatie beoordelen en kan een aanvraag weigeren als terugbetalen niet haalbaar lijkt.

Hoe kom ik met spoed aan geld?

Heb je met spoed geld nodig? Neem eerst contact op met je bank of een erkende kredietgever om te bekijken of een lening haalbaar is en vergelijk het JKP, de totale terugbetaling en de looptijd. Leen niet meer dan je nodig hebt en ga na of de maandelijkse aflossingen binnen je budget passen. Wees voorzichtig met online aanbiedingen die een lening garanderen zonder controle of vooraf betaling vragen: dat kan oplichting zijn. Lukt lenen niet of dreigen facturen onbetaald te blijven, neem dan contact op met je schuldeiser of het OCMW voor mogelijke betalingsafspraken en hulp.

Hoeveel mag je Onderhands lenen?

Er is in België doorgaans geen vast wettelijk maximumbedrag voor een onderhandse lening tussen particulieren: lener en uitlener spreken het bedrag zelf af. Het bedrag moet wel realistisch zijn in verhouding tot wat de lener kan terugbetalen. Leg bij voorkeur ook grotere leningen schriftelijk vast, met daarin het bedrag, eventuele rente, de terugbetalingstermijn en het aflossingsschema, en gebruik een bankoverschrijving als bewijs. Gaat het om een zeer grote som of leent iemand beroepsmatig geld uit, vraag dan advies over de toepasselijke regels.

Wat kun je doen als je snel geld nodig hebt?

Heb je snel geld nodig, bekijk dan eerst of je de uitgave kan uitstellen, een betalingsregeling kan afspreken of tijdelijk eigen spaargeld kan gebruiken. Is lenen toch nodig, vergelijk dan erkende kredietgevers op basis van het JKP, de totale terugbetaling en hoe snel het bedrag beschikbaar is. Wees voorzichtig met aanbiedingen die onmiddellijke goedkeuring beloven of vooraf kosten vragen, zeker wanneer ze van onbekenden komen. Leen alleen wat je nodig hebt en ga na of je de aflossingen ook de komende maanden vlot kan betalen.

Hoeveel geld mag je onderhands lenen?

In België bestaat er geen vast maximumbedrag voor een onderhandse lening tussen particulieren: lener en uitlener kunnen het bedrag in principe zelf afspreken. Leg de lening wel altijd schriftelijk vast, met het bedrag, eventuele rente, de terugbetalingstermijn en het aflossingsschema. Voor rechtshandelingen boven 3.500 euro is een ondertekend geschrift doorgaans nodig als bewijs, behoudens wettelijke uitzonderingen. Leen alleen een bedrag waarvan de terugbetaling haalbaar is en vraag bij twijfel juridisch advies.

Hoe kan ik geld lenen zonder gedoe?

Geld lenen zonder gedoe begint met een helder beeld van je budget en het bedrag dat je echt nodig hebt. Vergelijk erkende kredietgevers op basis van het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de looptijd, niet alleen op de maandelijkse aflossing. Lees de voorwaarden aandachtig en bezorg correcte informatie, zodat je aanvraag vlot kan worden beoordeeld. Wees voorzichtig met aanbieders die een lening garanderen zonder controles of vooraf geld vragen, en leen alleen als je de afbetalingen comfortabel kan dragen.

Waar kan ik geld lenen zonder bank?

Je kan geld lenen zonder bank via een erkende kredietgever, of in privé via familie of vrienden. Leen je van iemand die je kent, leg dan het bedrag, eventuele rente en terugbetalingsafspraken schriftelijk vast. Wees voorzichtig met online advertenties van onbekenden: beloften van snelle goedkeuring of leningen zonder controle kunnen oplichting zijn, zeker wanneer je vooraf geld moet betalen. Controleer of een professionele kredietgever of kredietbemiddelaar correct erkend is en vergelijk altijd het JKP, de totale terugbetaling en de voorwaarden.

Waar kan ik snel geld lenen zonder bank?

Snel geld lenen zonder bank kan bijvoorbeeld via een erkende kredietgever die geen bank is, of via een persoonlijke lening van familie of vrienden. Controleer bij een professionele aanbieder altijd of die correct erkend is, vergelijk het JKP en het totaal terug te betalen bedrag, en wees extra voorzichtig met online aanbiedingen die vooraf kosten vragen of een lening zonder enige controle beloven. Leg een lening tussen particulieren schriftelijk vast en leen alleen als je zeker weet dat je de afbetalingen op tijd kunt doen.

Waar kan ik 50.000 euro lenen?

Voor een lening van 50.000 euro kan je terecht bij een bank of erkende kredietgever, bijvoorbeeld voor een persoonlijke lening of, afhankelijk van het doel, een krediet met waarborg. De kredietgever beoordeelt onder meer je inkomen, bestaande schulden en terugbetalingscapaciteit. Vergelijk het jaarlijks kostenpercentage (JKP), de looptijd, de maandelijkse aflossing en het totale terug te betalen bedrag, en controleer of de aanbieder erkend is. Leen niet meer dan je comfortabel kan terugbetalen en wees voorzichtig met online aanbiedingen van onbekende particuliere geldschieters, zeker als ze vooraf kosten vragen.

Waar kan ik geld krijgen zonder te lenen uit bank?

Zonder bij een bank te lenen, kan je bijvoorbeeld geld lenen van familie of vrienden, maar leg dan het bedrag, de terugbetalingstermijn en eventuele rente duidelijk schriftelijk vast. Andere mogelijkheden zijn een voorschot op je loon (bespreek dit met je werkgever), een afbetalingsplan met de schuldeiser of tijdelijke hulp via het OCMW als je in financiële moeilijkheden zit. Je kan ook overwegen spullen te verkopen of na te gaan of je recht hebt op bepaalde tegemoetkomingen. Wees voorzichtig met onbekende particuliere kredietverleners: controleer hun betrouwbaarheid en betaal nooit vooraf kosten om een lening te “ontgrendelen”.

Waar kan ik geld lenen met een laag inkomen?

Met een laag inkomen kan je bij een bank of erkende kredietgever informeren, maar die moet nagaan of je de lening verantwoord kunt terugbetalen; een goedkeuring is dus nooit gegarandeerd. Leen niet meer dan nodig en vergelijk het JKP, de maandelijkse aflossing en het totaalbedrag. Lukt lenen niet of dreigen bestaande schulden problematisch te worden, neem dan contact op met het OCMW of een erkende dienst voor schuldbemiddeling om je mogelijkheden te bespreken. Wees extra voorzichtig met online aanbiedingen die leningen zonder controle beloven of vooraf kosten vragen.

Hoe kan ik geld lenen bij particulieren?

Je kan geld lenen bij een particulier, zoals een familielid of kennis, door vooraf duidelijke afspraken te maken over het bedrag, eventuele rente, de terugbetalingstermijn en de aflossingen. Zet die afspraken in een schriftelijke overeenkomst en bewaar het bewijs van de overschrijving en terugbetalingen. Leen je via een online aanbieder, controleer dan zorgvuldig wie erachter zit en wees op je hoede voor voorschotten of kosten die je vooraf moet betalen. Zorg er altijd voor dat de afgesproken aflossingen binnen je budget passen.

Hoeveel geld mag je privé lenen?

Er is in België geen algemeen wettelijk maximumbedrag dat je als particulier privé mag lenen. Het bedrag hangt af van wat de kredietgever bereid is uit te lenen en — vooral — van wat je verantwoord kan terugbetalen. Bij een lening van een bank of professionele kredietgever moet die je terugbetalingsvermogen beoordelen. Leen je van familie of een andere particulier, leg dan het bedrag, de eventuele rente en de terugbetalingsafspraken duidelijk schriftelijk vast.

Wat kost een lening van €20.000 per maand?

Wat een lening van €20.000 per maand kost, hangt vooral af van de looptijd en het jaarlijks kostenpercentage (JKP). Ter illustratie: bij een looptijd van 60 maanden en een rente van ongeveer 7% betaal je circa €396 per maand. Een langere looptijd kan de maandaflossing verlagen, maar verhoogt doorgaans het totaalbedrag dat je terugbetaalt. De werkelijke aflossing hangt af van de voorwaarden en eventuele kosten van de kredietgever; vraag daarom altijd een persoonlijke simulatie aan en vergelijk het JKP en het totale terug te betalen bedrag.

Wie kan mij dringend geld lenen?

Wie dringend geld wil lenen, kan contact opnemen met een bank of erkende kredietgever om de mogelijkheden en voorwaarden te bespreken. Leen je liever van familie of vrienden, leg dan het bedrag, de terugbetalingstermijn en eventuele rente duidelijk schriftelijk vast. Wees voorzichtig met onbekenden die online snel krediet beloven, zeker als ze vooraf kosten vragen of naar je bankcodes informeren. Controleer altijd of de lening haalbaar is binnen je budget en vergelijk de totale terug te betalen kost.

Welke rente voor onderhandse lening?

De rente voor een onderhandse lening tussen particulieren wordt doorgaans in onderling overleg bepaald; er is geen standaardpercentage dat voor elke lening geldt. Spreek duidelijk af of de lening rentevrij is of welke rente van toepassing is, en zet dat samen met het geleende bedrag en de terugbetalingsregeling in een schriftelijke overeenkomst. Zo vermijd je misverstanden. Bij twijfel over de geldigheid of gevolgen van de afspraken kan je juridisch advies vragen.

Welke prive persoon leent geld?

Een privépersoon die geld uitleent, is vaak een familielid, vriend of kennis. Spreek vooraf duidelijk af hoeveel je leent, of er rente verschuldigd is en wanneer je terugbetaalt, en zet die afspraken op papier. Wees voorzichtig met onbekenden die online leningen aanbieden: controleer wie erachter zit en betaal nooit zomaar vooraf kosten of een voorschot.

Waar kan ik 100.000 euro lenen?

Voor een lening van 100.000 euro kan je terecht bij een bank of een erkende kredietgever, maar de mogelijkheden hangen af van het doel van de lening, je inkomen, je bestaande schulden en je terugbetalingscapaciteit. Voor een woning kan een hypothecair krediet passend zijn; voor andere uitgaven gelden mogelijk andere kredietvormen en voorwaarden. Vergelijk het jaarlijks kostenpercentage (JKP), de totale terug te betalen som, de looptijd en eventuele kosten, en controleer of de kredietgever erkend is. Leen niet meer dan je realistisch kan terugbetalen en laat je bij twijfel adviseren vóór je een overeenkomst ondertekent.

persoonlijke lening vergelijken
1 jul, 2026

Vergelijk Persoonlijke Leningen: Vind de Beste Optie voor Jou

Vergelijk Persoonlijke Leningen

Vergelijk Persoonlijke Leningen: Vind de Beste Optie voor Jou

Een persoonlijke lening kan een handige financiële oplossing zijn wanneer je extra geld nodig hebt voor bijvoorbeeld een grote aankoop, verbouwing of onverwachte kosten. Het is echter belangrijk om de verschillende opties te vergelijken voordat je een beslissing neemt.

Waarom Persoonlijke Leningen Vergelijken?

Het vergelijken van persoonlijke leningen stelt je in staat om de beste voorwaarden en tarieven te vinden die aansluiten bij jouw financiële situatie. Door verschillende leningen te vergelijken, kun je geld besparen op kosten en rente.

Belangrijke Factoren om te Overwegen

  • Rentevoet: Vergelijk de rentevoeten van verschillende leningen om te zien welke het meest voordelig is.
  • Looptijd: Let op de looptijd van de lening en kies een termijn die past bij jouw budget en behoeften.
  • Voorwaarden: Bekijk de voorwaarden van elke lening, zoals boeteclausules en flexibiliteit in aflossingen.
  • Kosten: Let op eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

Hoe Persoonlijke Leningen Vergelijken?

Er zijn verschillende manieren om persoonlijke leningen te vergelijken. Je kunt gebruikmaken van online tools en vergelijkingswebsites die je helpen bij het vinden van de beste optie. Daarnaast kun je ook rechtstreeks contact opnemen met verschillende kredietverstrekkers om offertes aan te vragen.

Besluit

Het vergelijken van persoonlijke leningen is een belangrijke stap om ervoor te zorgen dat je de juiste keuze maakt voor jouw financiële behoeften. Neem de tijd om verschillende opties te onderzoeken en kies een lening die past bij jouw budget en doelen.


7 Essentiële Tips voor het Vergelijken van Persoonlijke Leningen in België

  1. Vergelijk de rentetarieven van verschillende kredietverstrekkers.
  2. Let op eventuele bijkomende kosten, zoals administratiekosten.
  3. Controleer de looptijd van de lening en de flexibiliteit van afbetalingen.
  4. Bekijk of er mogelijkheden zijn voor boetevrije vervroegde aflossingen.
  5. Lees goed de voorwaarden en kleine lettertjes in het contract.
  6. Vraag om advies bij een financieel expert als je twijfelt over bepaalde leningen.
  7. Zorg ervoor dat je het totale terug te betalen bedrag begrijpt en kunt dragen.

Vergelijk de rentetarieven van verschillende kredietverstrekkers.

Het is essentieel om de rentetarieven van verschillende kredietverstrekkers te vergelijken bij het overwegen van een persoonlijke lening. Door de rentevoeten van verschillende leningen te vergelijken, kun je een beter inzicht krijgen in de totale kosten van de lening en de financiële impact op lange termijn. Kies voor een kredietverstrekker met een gunstige rentevoet die past bij jouw financiële situatie en helpt om kosten te minimaliseren.

Let op eventuele bijkomende kosten, zoals administratiekosten.

Het is van essentieel belang om aandacht te besteden aan eventuele extra kosten bij het vergelijken van persoonlijke leningen, zoals administratiekosten. Deze bijkomende kosten kunnen aanzienlijk variëren tussen verschillende kredietverstrekkers en kunnen invloed hebben op de uiteindelijke totale kosten van de lening. Door deze administratiekosten in overweging te nemen en mee te nemen in je vergelijking, kun je een weloverwogen beslissing nemen en de lening kiezen die het meest gunstig is voor jouw financiële situatie.

Controleer de looptijd van de lening en de flexibiliteit van afbetalingen.

Bij het vergelijken van persoonlijke leningen is het essentieel om de looptijd van de lening en de flexibiliteit van afbetalingen te controleren. De looptijd bepaalt hoe lang je aan de lening gebonden bent en heeft invloed op de totale kosten die je zult betalen. Daarnaast is het belangrijk om te kijken naar de flexibiliteit van afbetalingen, zoals de mogelijkheid tot vervroegde aflossing of het aanpassen van de maandelijkse termijnen. Door deze aspecten zorgvuldig te overwegen, kun je een lening kiezen die goed aansluit bij jouw financiële situatie en behoeften.

Bekijk of er mogelijkheden zijn voor boetevrije vervroegde aflossingen.

Bij het vergelijken van persoonlijke leningen is het essentieel om te controleren of er mogelijkheden zijn voor boetevrije vervroegde aflossingen. Deze optie kan van groot belang zijn, omdat het je de flexibiliteit geeft om extra geld in te zetten voor de aflossing van je lening zonder daarvoor extra kosten te moeten betalen. Door te kiezen voor een lening met boetevrije vervroegde aflossingen, kun je sneller schuldenvrij worden en mogelijk geld besparen op rentekosten op de lange termijn. Het is daarom verstandig om deze voorwaarde mee te nemen in je overweging bij het vergelijken van verschillende persoonlijke leningsopties.

Lees goed de voorwaarden en kleine lettertjes in het contract.

Een belangrijke tip bij het vergelijken van persoonlijke leningen is om goed de voorwaarden en kleine lettertjes in het contract te lezen. Het is essentieel om volledig op de hoogte te zijn van alle details, zoals eventuele boeteclausules, flexibiliteit in aflossingen, en andere verborgen kosten. Door grondig de voorwaarden door te nemen, voorkom je verrassingen en zorg je ervoor dat je een weloverwogen beslissing neemt bij het kiezen van de juiste lening die aansluit bij jouw financiële situatie.

Vraag om advies bij een financieel expert als je twijfelt over bepaalde leningen.

Als je twijfelt over bepaalde leningen, is het verstandig om advies in te winnen bij een financieel expert. Een professionele adviseur kan je helpen bij het begrijpen van de verschillende leningsopties, de voorwaarden en de mogelijke gevolgen van je keuze. Door te praten met een financieel expert kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële situatie en doelstellingen.

Zorg ervoor dat je het totale terug te betalen bedrag begrijpt en kunt dragen.

Het is van essentieel belang om ervoor te zorgen dat je het totale terug te betalen bedrag van een persoonlijke lening begrijpt en financieel kunt dragen voordat je een beslissing neemt. Door inzicht te hebben in het volledige bedrag inclusief rente en eventuele bijkomende kosten, kun je realistisch inschatten of de lening binnen jouw budget past. Het is verstandig om vooraf een duidelijk beeld te hebben van de financiële verplichtingen die de lening met zich meebrengt, zodat je geen onverwachte verrassingen tegenkomt tijdens de aflossingsperiode.

lening verbouwing
13 jun, 2026

Financier uw renovatieproject met een lening voor verbouwing

Lening voor Verbouwing: Financiering voor Uw Renovatieproject

Lening voor Verbouwing: Financiering voor Uw Renovatieproject

Verbouwen kan een spannende maar ook kostbare onderneming zijn. Of u nu van plan bent om uw keuken te renoveren, een extra kamer toe te voegen of uw hele huis op te knappen, het financieren van uw verbouwingsproject is vaak een belangrijke overweging.

Een lening voor verbouwing kan een handige manier zijn om de kosten van uw renovatie te dekken. Er zijn verschillende opties beschikbaar, zoals een persoonlijke lening, een renovatielening of het verhogen van uw hypotheek.

Het is belangrijk om goed na te denken over welk type lening het beste bij uw situatie past. Een persoonlijke lening kan bijvoorbeeld geschikt zijn voor kleinere verbouwingsprojecten, terwijl een renovatielening specifiek is ontworpen voor grotere renovaties.

Voordat u besluit om een lening af te sluiten voor uw verbouwing, is het verstandig om de verschillende opties te vergelijken en de voorwaarden en rentetarieven zorgvuldig te bekijken. Zorg ervoor dat u zich bewust bent van de totale kosten en hoe u de lening kunt terugbetalen.

Een goed doordachte financieringsstrategie kan u helpen om uw verbouwingsdromen waar te maken zonder financiële stress. Neem de tijd om uw opties te onderzoeken en kies de lening die het beste past bij uw behoeften en budget.


5 Tips voor het Slim Lenen voor je Verbouwing in België

  1. Vergelijk leningen van verschillende aanbieders om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en verzekeringspremies.
  3. Bepaal op voorhand hoeveel je wilt lenen en hoe lang de looptijd van de lening zal zijn.
  4. Controleer of je in aanmerking komt voor eventuele subsidies of premies voor verbouwingswerken.
  5. Wees realistisch over wat je maandelijks kunt aflossen om financiële problemen te vermijden.

Vergelijk leningen van verschillende aanbieders om de beste rentevoet te vinden.

Vergelijk leningen van verschillende aanbieders om de beste rentevoet te vinden. Door verschillende leningsopties te onderzoeken en rentetarieven te vergelijken, kunt u ervoor zorgen dat u de meest gunstige voorwaarden krijgt voor uw verbouwingsproject. Het loont de moeite om de tijd te nemen om verschillende aanbieders te bekijken en offertes op te vragen, zodat u een weloverwogen beslissing kunt nemen over welke lening het beste bij uw financiële situatie past.

Let op bijkomende kosten zoals dossierkosten en verzekeringspremies.

Bij het overwegen van een lening voor verbouwing is het belangrijk om aandacht te besteden aan bijkomende kosten, zoals dossierkosten en verzekeringspremies. Deze extra kosten kunnen vaak over het hoofd worden gezien, maar ze kunnen aanzienlijk bijdragen aan de totale kosten van uw lening. Zorg ervoor dat u deze kosten meeneemt in uw berekeningen en budgettering, zodat u een realistisch beeld krijgt van wat de lening uiteindelijk zal kosten. Het is verstandig om transparantie te vragen over alle mogelijke bijkomende kosten voordat u een definitieve beslissing neemt over uw financieringsplan voor de verbouwing.

Bepaal op voorhand hoeveel je wilt lenen en hoe lang de looptijd van de lening zal zijn.

Het is essentieel om op voorhand vast te stellen hoeveel je wilt lenen voor je verbouwingsproject en hoe lang de looptijd van de lening zal zijn. Door een duidelijk bedrag en een realistische terugbetalingstermijn te bepalen, kun je beter inschatten of de lening haalbaar is binnen je financiële mogelijkheden. Het helpt ook bij het selecteren van de juiste leningsoptie die aansluit bij je behoeften en budget, waardoor je meer controle hebt over de financiële aspecten van je renovatieplannen.

Controleer of je in aanmerking komt voor eventuele subsidies of premies voor verbouwingswerken.

Het is verstandig om te controleren of je in aanmerking komt voor eventuele subsidies of premies voor verbouwingswerken. Overheidsinstanties en energieleveranciers bieden vaak financiële ondersteuning aan particulieren die energiezuinige renovaties uitvoeren of duurzame verbouwingsprojecten realiseren. Door gebruik te maken van beschikbare subsidies en premies kun je niet alleen de kosten van je verbouwing verlagen, maar ook bijdragen aan een milieuvriendelijkere en energiezuinigere woning. Het loont dus zeker de moeite om te onderzoeken welke financiële voordelen er mogelijk zijn voor jouw specifieke renovatieplannen.

Wees realistisch over wat je maandelijks kunt aflossen om financiële problemen te vermijden.

Het is essentieel om realistisch te zijn over wat je maandelijks kunt aflossen bij het overwegen van een lening voor verbouwing, om financiële problemen te vermijden. Door een haalbaar aflossingsbedrag vast te stellen dat past binnen je budget, kun je ervoor zorgen dat je de lening op een verantwoorde manier kunt terugbetalen en zo onnodige stress en financiële moeilijkheden kunt voorkomen. Het is verstandig om zorgvuldig te plannen en rekening te houden met je inkomsten en uitgaven, zodat je een lening kiest die goed aansluit bij jouw financiële situatie.

geld lenen simulatie
28 mei, 2026

Alles Over Geld Lenen Simulatie: Inzicht in Maandelijkse Aflossingen en Totale Kosten

Geld Lenen Simulatie

Alles Wat Je Moet Weten Over Geld Lenen Simulatie

Als je overweegt om geld te lenen, is het verstandig om eerst een geld lenen simulatie uit te voeren. Een geld lenen simulatie geeft je inzicht in hoeveel je maandelijks zou moeten afbetalen en welke totale kosten hiermee gepaard gaan.

Waarom een Geld Lenen Simulatie?

Door een geld lenen simulatie uit te voeren, krijg je een duidelijk beeld van wat de financiële gevolgen zijn van het afsluiten van een lening. Je kunt verschillende leenbedragen en looptijden invoeren om te zien hoe dit van invloed is op de maandelijkse aflossingen.

Hoe Werkt een Geld Lenen Simulatie?

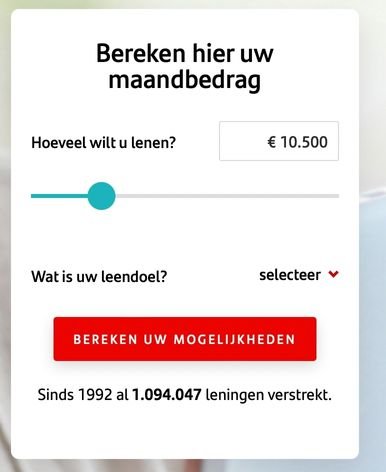
Het proces van een geld lenen simulatie is eenvoudig. Je vult het gewenste leenbedrag in, kiest de gewenste looptijd en eventueel de leenvorm. Vervolgens berekent de simulatie tool automatisch wat je maandelijks moet aflossen en hoeveel de totale kosten zullen bedragen.

Voordelen van Geld Lenen Simulatie

– Geeft inzicht in maandelijkse aflossingen en totale kosten

– Helpt bij het vergelijken van verschillende leenaanbieders

– Maakt het gemakkelijker om een weloverwogen beslissing te nemen

Conclusie

Een geld lenen simulatie is een handige tool die je helpt bij het plannen van je financiën en het maken van verantwoorde beslissingen met betrekking tot leningen. Het is altijd verstandig om meerdere simulaties uit te voeren en verschillende opties te overwegen voordat je daadwerkelijk een lening afsluit.


Veelgestelde Vragen over Geld Lenen Simulatie: Alles Wat Je Moet Weten

  1. Hoe werkt een geld lenen simulatie?
  2. Wat is het doel van een geld lenen simulatie?
  3. Welke informatie heb ik nodig voor een geld lenen simulatie?
  4. Kan ik met een geld lenen simulatie zien hoeveel ik maximaal kan lenen?
  5. Zijn de resultaten van een geld lenen simulatie altijd nauwkeurig?
  6. Moet ik persoonlijke gegevens invullen voor een geld lenen simulatie?
  7. Kan ik met een geld lenen simulatie verschillende leenvormen vergelijken?
  8. Is het gebruik van een geld lenen simulatie gratis?
  9. Hoe kan ik de uitkomsten van een geld lenen simulatie interpreteren?

Hoe werkt een geld lenen simulatie?

Een geld lenen simulatie is een handige tool waarmee je eenvoudig kunt berekenen hoeveel je maandelijks zou moeten afbetalen en wat de totale kosten zouden zijn bij het afsluiten van een lening. Om een geld lenen simulatie uit te voeren, hoef je alleen maar het gewenste leenbedrag, de looptijd en eventueel de leenvorm in te voeren. Vervolgens genereert de simulatie automatisch een overzicht van de maandelijkse aflossingen en totale kosten, waardoor je snel inzicht krijgt in de financiële gevolgen van het lenen van geld. Het is een handige en transparante manier om goed geïnformeerd te zijn voordat je daadwerkelijk een lening aangaat.

Wat is het doel van een geld lenen simulatie?

Het doel van een geld lenen simulatie is om potentiële leners inzicht te geven in de financiële implicaties van het afsluiten van een lening. Door middel van een geld lenen simulatie kunnen mensen berekenen hoeveel ze maandelijks zullen moeten aflossen en wat de totale kosten van de lening zullen zijn. Hierdoor kunnen ze beter beoordelen of ze zich deze financiële verplichting kunnen veroorloven en helpt het hen bij het nemen van een weloverwogen beslissing over het aangaan van een lening.

Welke informatie heb ik nodig voor een geld lenen simulatie?

Voor een geld lenen simulatie heb je enkele belangrijke gegevens nodig om een nauwkeurige berekening te kunnen maken. Allereerst dien je het gewenste leenbedrag in te voeren, samen met de gewenste looptijd van de lening. Daarnaast kan het ook nuttig zijn om de leenvorm te specificeren, zoals een persoonlijke lening of een doorlopend krediet. Met deze informatie kan de geld lenen simulatie precies berekenen hoeveel je maandelijks moet aflossen en wat de totale kosten van de lening zullen zijn. Het is belangrijk om deze gegevens zo nauwkeurig mogelijk in te voeren om een realistisch beeld te krijgen van wat je kunt verwachten bij het afsluiten van een lening.

Kan ik met een geld lenen simulatie zien hoeveel ik maximaal kan lenen?

Met een geld lenen simulatie kun je inderdaad een indicatie krijgen van het maximale bedrag dat je kunt lenen. Door verschillende leenbedragen en looptijden in te voeren in de simulatietool, kun je zien hoe dit van invloed is op de maandelijkse aflossingen en de totale kosten. Op die manier krijg je een goed beeld van wat binnen jouw financiële mogelijkheden ligt en hoeveel je maximaal zou kunnen lenen. Het is echter altijd verstandig om ook rekening te houden met andere factoren, zoals jouw inkomen, uitgaven en eventuele andere leningen die je hebt lopen, voordat je daadwerkelijk een lening afsluit.

Zijn de resultaten van een geld lenen simulatie altijd nauwkeurig?

Het is belangrijk om te begrijpen dat de resultaten van een geld lenen simulatie niet altijd exact overeenkomen met de werkelijke voorwaarden die je bij een geldverstrekker zult krijgen. Een geld lenen simulatie geeft een schatting op basis van de ingevoerde gegevens, zoals het leenbedrag, de looptijd en de rentevoet. Verschillende geldverstrekkers hanteren echter verschillende criteria en voorwaarden, waardoor de uiteindelijke aanbiedingen kunnen variëren. Het is daarom verstandig om de resultaten van een geld lenen simulatie te gebruiken als richtlijn en vervolgens contact op te nemen met verschillende geldverstrekkers om concrete offertes te ontvangen die zijn afgestemd op jouw persoonlijke situatie.

Moet ik persoonlijke gegevens invullen voor een geld lenen simulatie?

Voor een geld lenen simulatie is het vaak niet nodig om persoonlijke gegevens in te vullen. De meeste online simulatietools vragen enkel om algemene informatie, zoals het gewenste leenbedrag, de gewenste looptijd en eventueel de leenvorm. Op basis van deze gegevens kan de simulatie berekenen hoeveel je maandelijks zou moeten afbetalen en wat de totale kosten zouden zijn. Het invullen van persoonlijke gegevens is meestal pas vereist wanneer je daadwerkelijk besluit om een lening aan te vragen bij een specifieke kredietverstrekker. Het is echter altijd raadzaam om de privacyvoorwaarden van de betreffende website te controleren voordat je persoonlijke informatie verstrekt.

Kan ik met een geld lenen simulatie verschillende leenvormen vergelijken?

Ja, met een geld lenen simulatie kun je verschillende leenvormen vergelijken. Door gebruik te maken van een geld lenen simulatie tool, kun je eenvoudig verschillende leenvormen invoeren en de bijbehorende maandelijkse aflossingen en totale kosten bekijken. Hierdoor krijg je een duidelijk overzicht van hoe elke leenvorm zich verhoudt tot elkaar en kun je een weloverwogen beslissing nemen over welke leenvorm het beste bij jouw financiële situatie past. Het vergelijken van verschillende leenvormen via een geld lenen simulatie kan je helpen om de meest gunstige optie te kiezen die aansluit bij jouw behoeften en budget.

Is het gebruik van een geld lenen simulatie gratis?

Veel mensen vragen zich af of het gebruik van een geld lenen simulatie gratis is. Het goede nieuws is dat de meeste online geld lenen simulaties gratis te gebruiken zijn. Je kunt eenvoudig verschillende leenbedragen en looptijden invoeren om een duidelijk beeld te krijgen van de mogelijke maandelijkse aflossingen en totale kosten. Het gebruik van een geld lenen simulatie is een handige en kosteloze manier om inzicht te krijgen in je financiële situatie voordat je daadwerkelijk een lening afsluit.

Hoe kan ik de uitkomsten van een geld lenen simulatie interpreteren?

Het interpreteren van de uitkomsten van een geld lenen simulatie is essentieel voor het nemen van weloverwogen beslissingen over leningen. Wanneer je de resultaten van een geld lenen simulatie bekijkt, let dan vooral op de maandelijkse aflossingen en de totale kosten van de lening. Deze cijfers geven je een duidelijk beeld van hoeveel je elke maand zult moeten betalen en wat het totale bedrag aan rente en aflossing zal zijn. Vergelijk deze resultaten met je huidige financiële situatie en budget om te bepalen of de lening haalbaar is en past binnen jouw financiële doelen. Het is ook verstandig om te kijken naar eventuele extra kosten, zoals administratiekosten of verzekeringen, die bij de lening komen kijken. Zorg ervoor dat je alle aspecten grondig analyseert voordat je een definitieve beslissing neemt over het afsluiten van een lening op basis van de geld lenen simulatie.

lenen voor auto
24 mei, 2026

Financieringsopties bij het lenen voor een nieuwe auto

Lenen voor een Auto – Wat zijn de Opties?

Lenen voor een Auto – Wat zijn de Opties?

Veel mensen overwegen leningen wanneer ze een nieuwe auto willen kopen. Het kan een grote investering zijn, en niet iedereen heeft het volledige bedrag direct beschikbaar. Er zijn verschillende opties om geld te lenen voor een auto, elk met zijn eigen voor- en nadelen.

Autofinanciering bij de dealer

Een van de meest voorkomende manieren om een auto te financieren is via de dealer zelf. Dealers werken vaak samen met financiële instellingen en kunnen u helpen bij het afsluiten van een lening. Dit kan handig zijn omdat u alles op één plek regelt en direct in uw nieuwe auto kunt rijden.

Persoonlijke lening

Een andere optie is het afsluiten van een persoonlijke lening bij een bank of kredietverstrekker. Met een persoonlijke lening leent u een vast bedrag tegen een vast rentepercentage en lost u dit bedrag in termijnen af. Dit kan meer flexibiliteit bieden dan autofinanciering bij de dealer.

Financial lease

Voor ondernemers kan financial lease interessant zijn. Bij financial lease wordt u economisch eigenaar van de auto, terwijl de leasemaatschappij juridisch eigenaar blijft tot het einde van het leasecontract. U betaalt maandelijks leasetermijnen en aan het einde van het contract kunt u de auto overnemen.

Ballonlening

Een ballonlening is een vorm van autofinanciering waarbij u gedurende de looptijd van de lening lagere maandelijkse aflossingen betaalt en aan het einde van de looptijd een hoger bedrag (de ‘ballon’) moet terugbetalen om de lening volledig af te lossen.

Kortom, er zijn verschillende opties beschikbaar wanneer u geld wilt lenen voor een auto. Het is belangrijk om goed onderzoek te doen naar de verschillende mogelijkheden en te kijken welke optie het beste past bij uw financiële situatie en behoeften.


21 Veelgestelde Vragen over Autoleningen in België

  1. Wat kost 10.000 euro lenen voor een auto?
  2. Hoelang kan je lenen voor een auto?
  3. Wat kost 15000 euro lenen voor een auto?
  4. Welke bank is goedkoopste voor autolening?
  5. Waar kan ik het beste geld lenen voor een auto?
  6. Kan ik nog een autolening krijgen?
  7. Is het slim om een lening aan te gaan voor een auto?
  8. Hoeveel kan ik lenen voor een auto met mijn loon?
  9. Waar is de goedkoopste lening voor een auto?
  10. Wat heb je nodig voor auto lening?
  11. Wat is de beste manier om geld te lenen voor een auto?
  12. Welke bank is het beste voor een autolening?
  13. Is het verstandig om geld te lenen voor een auto?
  14. Waar goedkoopste lening auto?
  15. Waar kun je het beste geld lenen voor auto?
  16. Welke bank heeft de goedkoopste autolening?
  17. Is het slim om te lenen voor een auto?
  18. Wat kost een autolening van 10.000 euro?
  19. Is een lening een goed idee voor een auto?
  20. Kan je lenen voor tweedehands auto?
  21. Hoeveel lening kan ik krijgen voor auto?

Wat kost 10.000 euro lenen voor een auto?

Veel mensen vragen zich af wat de kosten zijn van het lenen van 10.000 euro voor een auto. De totale kosten van een lening hangen af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Het is belangrijk om goed te kijken naar het jaarlijks kostenpercentage (JKP) om een idee te krijgen van de totale kosten van de lening. Door verschillende aanbieders te vergelijken en te berekenen wat u maandelijks zou moeten aflossen, kunt u een goed beeld krijgen van wat het lenen van 10.000 euro voor een auto uiteindelijk zal kosten.

Hoelang kan je lenen voor een auto?

De looptijd van een autolening kan variëren afhankelijk van de geldverstrekker en het type lening dat wordt gekozen. Over het algemeen kan je lenen voor een auto met looptijden die typisch variëren van 12 tot 84 maanden. Het is belangrijk om te onthouden dat een langere looptijd kan resulteren in lagere maandelijkse aflossingen, maar uiteindelijk ook kan leiden tot meer rentekosten. Het is verstandig om de optimale looptijd te kiezen die past bij uw financiële situatie en uw mogelijkheid om de lening tijdig af te lossen.

Wat kost 15000 euro lenen voor een auto?

Veel mensen vragen zich af wat het kost om 15.000 euro te lenen voor een auto. De totale kosten van het lenen van dit bedrag zijn afhankelijk van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Het is belangrijk om verschillende leningsopties te vergelijken en goed te letten op de totale kosten over de volledige looptijd van de lening. Op die manier kunt u een weloverwogen beslissing nemen over hoe u het best 15.000 euro kunt lenen voor de aankoop van uw auto.

Welke bank is goedkoopste voor autolening?

Een veelgestelde vraag over lenen voor een auto is: “Welke bank is de goedkoopste voor een autolening?” Het antwoord op deze vraag kan variëren, aangezien de rentetarieven en voorwaarden van autoleningen kunnen verschillen per bank. Het is belangrijk om verschillende banken te vergelijken en offertes aan te vragen om te bepalen welke bank de meest voordelige optie biedt voor uw specifieke situatie. Let daarbij niet alleen op de rente, maar ook op eventuele bijkomende kosten en flexibiliteit van de leningsvoorwaarden. Het vinden van de goedkoopste autolening vereist dus wat onderzoek en vergelijking om een weloverwogen beslissing te kunnen nemen.

Waar kan ik het beste geld lenen voor een auto?

Wanneer het gaat om geld lenen voor een auto, is de vraag “Waar kan ik het beste geld lenen voor een auto?” een veelgestelde. Het antwoord op deze vraag hangt af van verschillende factoren, zoals uw financiële situatie, kredietgeschiedenis en persoonlijke voorkeuren. Het is raadzaam om verschillende opties te overwegen, zoals autofinanciering bij de dealer, een persoonlijke lening bij een bank of kredietverstrekker, financial lease of een ballonlening. Het is belangrijk om goed onderzoek te doen naar de voorwaarden, rentepercentages en flexibiliteit van elke optie om te bepalen welke het beste aansluit bij uw behoeften en budget.

Kan ik nog een autolening krijgen?

Het is een veelvoorkomende vraag: “Kan ik nog een autolening krijgen?” Het verkrijgen van een autolening hangt af van verschillende factoren, zoals uw kredietgeschiedenis, inkomen en financiële situatie. Geldverstrekkers zullen uw kredietwaardigheid beoordelen voordat ze beslissen of ze u een lening willen verstrekken. Als uw financiële situatie stabiel is en u een goede kredietgeschiedenis heeft, is de kans groter dat u in aanmerking komt voor een autolening. Het is altijd verstandig om verschillende opties te onderzoeken en te praten met geldverstrekkers om te zien wat mogelijk is in uw specifieke situatie.

Is het slim om een lening aan te gaan voor een auto?

Veel mensen vragen zich af of het verstandig is om een lening af te sluiten voor een auto. Het antwoord hangt af van verschillende factoren, zoals uw financiële situatie, de rentevoeten en de voorwaarden van de lening. Het kan slim zijn om een lening aan te gaan voor een auto als u niet het volledige aankoopbedrag direct beschikbaar heeft en de auto noodzakelijk is voor uw werk of dagelijkse activiteiten. Het is echter belangrijk om goed na te denken over de totale kosten van de lening en ervoor te zorgen dat u de maandelijkse aflossingen kunt blijven betalen zonder financiële problemen te veroorzaken. Het is raadzaam om advies in te winnen bij een financieel expert voordat u besluit om een lening aan te gaan voor een auto.

Hoeveel kan ik lenen voor een auto met mijn loon?

Een veelgestelde vraag over het lenen voor een auto is: “Hoeveel kan ik lenen voor een auto met mijn loon?” Het bedrag dat u kunt lenen voor een auto hangt af van verschillende factoren, waaronder uw maandelijkse inkomen, uw uitgaven en eventuele andere leningen die u heeft lopen. Over het algemeen wordt aanbevolen om niet meer dan 1/5e tot 1/4e van uw maandelijks inkomen te besteden aan autoleningen om ervoor te zorgen dat u financieel stabiel blijft. Het is verstandig om uw financiële situatie goed te evalueren voordat u besluit hoeveel u wilt lenen voor een auto, zodat u realistische en haalbare betalingsvoorwaarden kunt bepalen.

Waar is de goedkoopste lening voor een auto?

Veel mensen vragen zich af: waar is de goedkoopste lening voor een auto te vinden? De zoektocht naar de meest voordelige autolening kan een uitdaging zijn, aangezien verschillende factoren van invloed zijn op de rentetarieven en voorwaarden die worden aangeboden door diverse kredietverstrekkers. Het is essentieel om grondig marktonderzoek te doen, offertes te vergelijken en rekening te houden met zaken als rentepercentages, looptijden en eventuele bijkomende kosten om de beste deal te vinden die past bij uw financiële situatie en behoeften.

Wat heb je nodig voor auto lening?

Voor het afsluiten van een lening voor een auto zijn er enkele belangrijke zaken die je nodig hebt. In de meeste gevallen zal de kredietverstrekker vragen om bewijs van inkomen, zoals loonstrookjes of belastingaangiften, om te beoordelen of je in staat bent om de lening terug te betalen. Daarnaast kan een geldig identiteitsbewijs, zoals een identiteitskaart of paspoort, vereist zijn. Ook wordt vaak gevraagd naar informatie over de auto zelf, zoals het merk, model en bouwjaar. Het is verstandig om deze documenten en informatie paraat te hebben wanneer je een auto lening wilt aanvragen.

Wat is de beste manier om geld te lenen voor een auto?

Wanneer het gaat om geld lenen voor een auto, is de beste manier afhankelijk van uw persoonlijke financiële situatie en voorkeuren. Het is belangrijk om verschillende opties te overwegen, zoals autofinanciering bij de dealer, een persoonlijke lening bij een bank, financial lease of een ballonlening. Het is verstandig om de voorwaarden, rentetarieven en aflossingstermijnen van elke optie zorgvuldig te vergelijken om te bepalen welke het beste aansluit bij uw behoeften en budget. Het raadplegen van een financieel adviseur kan ook helpen bij het maken van een weloverwogen beslissing over hoe u het beste geld kunt lenen voor de aanschaf van uw nieuwe auto.

Welke bank is het beste voor een autolening?

Veel mensen vragen zich af welke bank de beste optie is voor een autolening. Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende leningsvoorwaarden en rentetarieven hanteren. Het is daarom verstandig om verschillende banken te vergelijken en te kijken naar factoren zoals rentepercentages, looptijden, flexibiliteit van aflossingsopties en eventuele bijkomende kosten. Door grondig onderzoek te doen en offertes van verschillende banken aan te vragen, kunt u de beste autolening vinden die aansluit bij uw financiële behoeften en mogelijkheden.

Is het verstandig om geld te lenen voor een auto?

Veel mensen vragen zich af of het verstandig is om geld te lenen voor een auto. Het antwoord hangt af van verschillende factoren, zoals uw financiële situatie, het doel van de lening en uw persoonlijke voorkeuren. Het kan een goede optie zijn als u niet het volledige bedrag direct beschikbaar heeft en een auto nodig heeft voor bijvoorbeeld werk of gezin. Echter, het is belangrijk om goed na te denken over de kosten van de lening, inclusief rente en aflossingen, en of u deze op lange termijn kunt dragen. Het is verstandig om verschillende financieringsopties te overwegen en te beoordelen welke het beste past bij uw financiële planning en doelstellingen.

Waar goedkoopste lening auto?

Een veelgestelde vraag over het lenen voor een auto is: “Waar vind ik de goedkoopste lening voor een auto?” Het vinden van de goedkoopste autolening kan een uitdaging zijn, aangezien rentetarieven en voorwaarden kunnen variëren tussen verschillende kredietverstrekkers. Het is raadzaam om verschillende financiële instellingen te vergelijken en offertes aan te vragen om de beste deal te vinden die past bij uw financiële situatie en behoeften. Let daarbij niet alleen op de rente, maar ook op eventuele bijkomende kosten en flexibiliteit in aflossingstermijnen. Met zorgvuldig onderzoek en vergelijking kunt u de goedkoopste autolening vinden die aan uw verwachtingen voldoet.

Waar kun je het beste geld lenen voor auto?

Een veelgestelde vraag is: waar kun je het beste geld lenen voor een auto? Het antwoord hangt af van verschillende factoren, zoals jouw financiële situatie, de gewenste leningsvoorwaarden en de rentetarieven die verschillende kredietverstrekkers bieden. Het is raadzaam om verschillende opties te vergelijken, zoals autofinanciering bij de dealer, persoonlijke leningen bij banken of kredietverstrekkers, financial lease voor ondernemers en ballonleningen. Door grondig onderzoek te doen en offertes aan te vragen bij verschillende instellingen, kun je de beste financieringsoptie vinden die past bij jouw behoeften en budget.

Welke bank heeft de goedkoopste autolening?

Een veelgestelde vraag over lenen voor een auto is: “Welke bank heeft de goedkoopste autolening?” Het vinden van de bank met de goedkoopste autolening kan afhankelijk zijn van verschillende factoren, zoals het leenbedrag, de looptijd van de lening en het rentepercentage. Het is raadzaam om verschillende banken te vergelijken en offertes aan te vragen om zo de beste deal te vinden die past bij uw financiële situatie en behoeften. Het is ook belangrijk om rekening te houden met eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening.

Is het slim om te lenen voor een auto?

Veel mensen vragen zich af of het verstandig is om geld te lenen voor de aankoop van een auto. Het antwoord hangt af van verschillende factoren, zoals uw financiële situatie, het doel van de lening en uw persoonlijke voorkeuren. Lenen voor een auto kan een goede optie zijn als u niet direct over voldoende spaargeld beschikt en de auto nodig heeft voor werk of andere belangrijke zaken. Het is echter belangrijk om goed na te denken over de financiële verplichtingen die gepaard gaan met lenen en om ervoor te zorgen dat u de lening op een verantwoorde manier kunt terugbetalen. Het is daarom raadzaam om uw opties zorgvuldig te overwegen en advies in te winnen voordat u besluit om geld te lenen voor een auto.

Wat kost een autolening van 10.000 euro?

Een veelgestelde vraag over lenen voor een auto is: wat kost een autolening van 10.000 euro? De kosten van een autolening van 10.000 euro kunnen variëren afhankelijk van factoren zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten zoals administratiekosten. Het is belangrijk om verschillende aanbieders te vergelijken en goed te letten op de totale kosten van de lening, inclusief rente en eventuele extra kosten, om een weloverwogen beslissing te nemen bij het afsluiten van een autolening.

Is een lening een goed idee voor een auto?

Veel mensen vragen zich af of het afsluiten van een lening voor een auto een verstandig idee is. Het antwoord hangt af van verschillende factoren, zoals uw financiële situatie, budget en behoeften. Een lening kan handig zijn als u niet het volledige aankoopbedrag direct beschikbaar heeft en toch een auto nodig heeft. Het is echter belangrijk om de lening zorgvuldig te overwegen en ervoor te zorgen dat u de maandelijkse aflossingen kunt betalen zonder uw financiële stabiliteit in gevaar te brengen. Het is aan te raden om verschillende financieringsopties te vergelijken en goed na te denken over de langetermijnimpact van de lening voordat u een beslissing neemt.

Kan je lenen voor tweedehands auto?

Ja, het is mogelijk om een lening af te sluiten voor de aankoop van een tweedehands auto. Veel banken en financiële instellingen bieden leningen aan specifiek voor tweedehands auto’s. Het proces en de voorwaarden kunnen variëren afhankelijk van de kredietverstrekker, maar over het algemeen kunt u geld lenen voor de aanschaf van een tweedehands voertuig. Het is belangrijk om goed onderzoek te doen naar de verschillende leningsopties en rentetarieven om ervoor te zorgen dat u de beste deal krijgt die past bij uw financiële situatie.

Hoeveel lening kan ik krijgen voor auto?

Een veelgestelde vraag over lenen voor een auto is: “Hoeveel lening kan ik krijgen voor een auto?” Het bedrag dat u kunt lenen voor de aankoop van een auto hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis, huidige schulden en de waarde van de auto die u wilt kopen. Leners kunnen doorgaans tot een bepaald percentage van de aankoopprijs van de auto lenen, maar het exacte bedrag kan variëren afhankelijk van uw individuele financiële situatie en de voorwaarden van de geldverstrekker. Het is verstandig om uw financiën goed te evalueren en advies in te winnen bij een financieel adviseur voordat u besluit hoeveel u wilt lenen voor uw nieuwe auto.

leemans kredieten heeft 5 sterren
16 mei, 2026

Leemans Kredieten schittert met 5-sterrenbeoordeling

Leemans Kredieten heeft 5 sterren

Leemans Kredieten heeft 5 sterren

Leemans Kredieten, een gerenommeerd bedrijf op het gebied van leningen en kredietverstrekking, heeft onlangs de hoogste waardering van 5 sterren ontvangen. Deze prestigieuze beoordeling is een erkenning van de uitstekende service en betrouwbaarheid die Leemans Kredieten biedt aan haar klanten.

Met een lange geschiedenis van tevreden klanten en positieve beoordelingen, is het geen verrassing dat Leemans Kredieten de hoogste waardering heeft verdiend. Het bedrijf staat bekend om zijn transparante voorwaarden, snelle afhandeling en persoonlijke benadering bij het verstrekken van leningen aan particulieren en bedrijven.

De 5-sterrenbeoordeling van Leemans Kredieten weerspiegelt niet alleen de kwaliteit van hun dienstverlening, maar ook hun toewijding om klanten te helpen bij het realiseren van hun financiële doelen. Of het nu gaat om een persoonlijke lening, autolening of hypothecaire lening, Leemans Kredieten staat garant voor professioneel advies en maatwerkoplossingen.

Als u op zoek bent naar een betrouwbare partner voor uw financiële behoeften, dan is Leemans Kredieten de ideale keuze. Met hun uitstekende reputatie en bewezen track record in de sector, kunt u met een gerust hart vertrouwen op hun expertise en service.

Bij Leemans Kredieten draait alles om klanttevredenheid en kwaliteit. De 5-sterrenbeoordeling is slechts een bevestiging van hun voortdurende inzet om de beste financiële oplossingen te bieden aan hun gewaardeerde klanten.


7 Essentiële Tips voor het Kiezen van een Leemans Kredieten Lening: Een 5-sterren Ervaring

  1. Lees de voorwaarden van Leemans Kredieten grondig door voordat je een lening afsluit.
  2. Vergelijk de rentetarieven van Leemans Kredieten met andere kredietverstrekkers.
  3. Neem contact op met bestaande klanten van Leemans Kredieten voor feedback en ervaringen.
  4. Zorg ervoor dat je alle benodigde documenten klaar hebt liggen voor het aanvragen van een lening bij Leemans Kredieten.
  5. Wees bewust van eventuele extra kosten of verborgen fees bij het afsluiten van een lening bij Leemans Kredieten.
  6. Houd rekening met je eigen financiële situatie en leen verantwoordelijk bij Leemans Kredieten.
  7. Blijf op de hoogte van eventuele wijzigingen in het beleid of de diensten van Leemans Kredieten.

Lees de voorwaarden van Leemans Kredieten grondig door voordat je een lening afsluit.

Het is van essentieel belang om de voorwaarden van Leemans Kredieten grondig door te nemen voordat u een lening afsluit. Door de voorwaarden zorgvuldig te lezen, krijgt u een duidelijk inzicht in de verplichtingen, kosten en andere belangrijke aspecten van de leningsovereenkomst. Op die manier kunt u vol vertrouwen en goed geïnformeerd beslissen of de lening bij uw financiële situatie past en of Leemans Kredieten de juiste keuze is voor uw behoeften. Het naleven van deze tip kan helpen om eventuele verrassingen of misverstanden in de toekomst te voorkomen en ervoor te zorgen dat u een weloverwogen financiële beslissing neemt.

Vergelijk de rentetarieven van Leemans Kredieten met andere kredietverstrekkers.

Vergelijk de rentetarieven van Leemans Kredieten met die van andere kredietverstrekkers om ervoor te zorgen dat u de beste deal krijgt die past bij uw financiële behoeften. Door verschillende aanbiedingen te vergelijken, kunt u een weloverwogen beslissing nemen en profiteren van gunstige voorwaarden en tarieven. Het is altijd verstandig om de rente, looptijd en eventuele bijkomende kosten te vergelijken voordat u een lening afsluit, zodat u kunt kiezen voor de meest voordelige optie die aansluit bij uw budget en wensen.

Neem contact op met bestaande klanten van Leemans Kredieten voor feedback en ervaringen.

Een waardevolle tip om meer inzicht te krijgen in de kwaliteit van Leemans Kredieten is om contact op te nemen met bestaande klanten voor feedback en ervaringen. Door rechtstreeks te spreken met mensen die al gebruik hebben gemaakt van de diensten van Leemans Kredieten, kunt u een goed beeld krijgen van hun tevredenheid, de klantenservice en de algehele ervaring. Het delen van ervaringen en feedback van andere klanten kan u helpen om een weloverwogen beslissing te nemen over het aangaan van een samenwerking met Leemans Kredieten voor uw financiële behoeften.

Zorg ervoor dat je alle benodigde documenten klaar hebt liggen voor het aanvragen van een lening bij Leemans Kredieten.

Zorg ervoor dat je alle benodigde documenten klaar hebt liggen voor het aanvragen van een lening bij Leemans Kredieten. Het is essentieel om vooraf goed georganiseerd te zijn en alle vereiste papieren en informatie bij de hand te hebben, zoals identiteitsbewijs, bewijs van inkomen, bankafschriften en eventuele andere relevante documenten. Door vooraf alles klaar te leggen, verloopt het aanvraagproces soepel en efficiënt, waardoor je snel kunt profiteren van de professionele service en expertise van Leemans Kredieten.

Wees bewust van eventuele extra kosten of verborgen fees bij het afsluiten van een lening bij Leemans Kredieten.

Wees bewust van eventuele extra kosten of verborgen fees bij het afsluiten van een lening bij Leemans Kredieten. Hoewel Leemans Kredieten bekend staat om zijn transparante voorwaarden en betrouwbare service, is het altijd verstandig om goed op te letten op mogelijke bijkomende kosten die verbonden kunnen zijn aan het afsluiten van een lening. Door volledig geïnformeerd te zijn over alle financiële aspecten en voorwaarden, kunt u zorgen voor een helder en duidelijk financieel plan dat aansluit bij uw behoeften en budget.

Houd rekening met je eigen financiële situatie en leen verantwoordelijk bij Leemans Kredieten.

Bij het overwegen van het afsluiten van een lening bij Leemans Kredieten, is het essentieel om altijd rekening te houden met je eigen financiële situatie. Het is belangrijk om verantwoordelijk te lenen en alleen een lening aan te gaan die je op een verantwoorde manier kunt terugbetalen. Leemans Kredieten biedt professioneel advies en begeleiding om ervoor te zorgen dat je de juiste lening kiest die past bij jouw financiële behoeften en mogelijkheden. Door bewust en verantwoordelijk te lenen, kun je financiële stabiliteit behouden en onnodige problemen in de toekomst voorkomen.

Blijf op de hoogte van eventuele wijzigingen in het beleid of de diensten van Leemans Kredieten.

Het is belangrijk om op de hoogte te blijven van eventuele wijzigingen in het beleid of de diensten van Leemans Kredieten. Door regelmatig te controleren op updates en aanpassingen, kunt u ervoor zorgen dat u altijd op de hoogte bent van de laatste ontwikkelingen bij dit gerenommeerde bedrijf voor leningen en kredietverstrekking. Op die manier kunt u proactief reageren op veranderingen en blijft u goed geïnformeerd over de diensten en voorwaarden die Leemans Kredieten aanbiedt.

leemans kredieten
7 mei, 2026

Ontdek de Flexibele Kredietoplossingen van Leemans Kredieten

Leemans Kredieten: Financiële Oplossingen Op Maat

Leemans Kredieten: Financiële Oplossingen Op Maat

Leemans Kredieten is een gevestigde naam in de wereld van financiële dienstverlening in België. Met een rijke geschiedenis van betrouwbaarheid en klantgerichtheid, biedt Leemans Kredieten diverse kredietoplossingen op maat van particulieren en ondernemers.

Of u nu op zoek bent naar een persoonlijke lening voor een onverwachte uitgave, een renovatielening om uw huis te verbeteren, of een autolening om uw droomauto te kopen, Leemans Kredieten heeft een breed scala aan financiële producten die aan uw behoeften kunnen voldoen.

Wat Leemans Kredieten onderscheidt, is de persoonlijke aanpak en het maatwerk dat zij bieden aan hun klanten. Het ervaren team van financiële experts staat klaar om u te begeleiden bij elke stap van het proces, van het indienen van uw aanvraag tot het afsluiten van de lening.

Bij Leemans Kredieten geloven we in transparantie en eerlijkheid. Daarom worden alle voorwaarden en kosten duidelijk gecommuniceerd, zodat u precies weet waar u aan toe bent. Geen verborgen verrassingen, alleen heldere en begrijpelijke informatie.

Of u nu op zoek bent naar wat extra financiële ruimte of specifieke plannen heeft waarvoor u financiering nodig heeft, Leemans Kredieten staat voor u klaar met flexibele en betrouwbare kredietoplossingen die afgestemd zijn op uw persoonlijke situatie.

Bij Leemans Kredieten streven we ernaar om onze klanten te helpen hun financiële doelen te bereiken door middel van transparante en klantgerichte dienstverlening. Neem vandaag nog contact met ons op voor meer informatie over onze kredietmogelijkheden.


6 Essentiële Tips voor het Kiezen van Leemans Kredieten

  1. Vergelijk de rentetarieven van Leemans Kredieten met andere kredietverstrekkers.
  2. Lees de voorwaarden en kleine lettertjes grondig door voordat je een lening afsluit bij Leemans Kredieten.
  3. Zorg ervoor dat je het geleende bedrag tijdig en volgens afspraak terugbetaalt om extra kosten te vermijden.
  4. Neem contact op met de klantenservice van Leemans Kredieten als je vragen hebt over je lening.
  5. Overweeg alternatieve financieringsmogelijkheden naast Leemans Kredieten om de beste optie voor jou te vinden.
  6. Wees bewust van eventuele bijkomende kosten, zoals administratiekosten of verzekeringen, bij het afsluiten van een lening bij Leemans Kredieten.

Vergelijk de rentetarieven van Leemans Kredieten met andere kredietverstrekkers.

Het is verstandig om de rentetarieven van Leemans Kredieten te vergelijken met die van andere kredietverstrekkers voordat u een definitieve beslissing neemt. Door verschillende opties te onderzoeken en te vergelijken, kunt u ervoor zorgen dat u de meest gunstige voorwaarden en tarieven krijgt die passen bij uw financiële behoeften. Het vergelijken van rentetarieven kan u helpen om een weloverwogen keuze te maken en ervoor te zorgen dat u de beste kredietoplossing vindt die bij uw situatie past.

Lees de voorwaarden en kleine lettertjes grondig door voordat je een lening afsluit bij Leemans Kredieten.

Het is van essentieel belang om de voorwaarden en kleine lettertjes zorgvuldig door te nemen voordat u een lening afsluit bij Leemans Kredieten. Door grondig te begrijpen wat er in de contractuele documenten staat, kunt u vol vertrouwen en met duidelijkheid een weloverwogen beslissing nemen over uw leningsovereenkomst. Het helpt om eventuele verrassingen of onverwachte kosten te voorkomen en zorgt ervoor dat u volledig op de hoogte bent van uw verplichtingen en rechten als lener.

Zorg ervoor dat je het geleende bedrag tijdig en volgens afspraak terugbetaalt om extra kosten te vermijden.

Het is van cruciaal belang om ervoor te zorgen dat je het geleende bedrag bij Leemans Kredieten tijdig en volgens afspraak terugbetaalt om extra kosten te vermijden. Door je lening op tijd af te lossen, voorkom je eventuele boetes of vertragingskosten en behoud je een gezonde financiële situatie. Het naleven van de afgesproken betalingsvoorwaarden is essentieel om onnodige financiële lasten te vermijden en een positieve relatie met de kredietverstrekker te behouden.

Neem contact op met de klantenservice van Leemans Kredieten als je vragen hebt over je lening.

Als je vragen hebt over je lening bij Leemans Kredieten, is het verstandig om contact op te nemen met hun klantenservice. Het vriendelijke en deskundige team staat klaar om al je vragen te beantwoorden en je te voorzien van de nodige ondersteuning en begeleiding. Of het nu gaat om informatie over de voorwaarden van je lening, het aflossingsschema of andere financiële zaken, de klantenservice van Leemans Kredieten staat altijd paraat om je te helpen. Twijfel dus niet om contact met hen op te nemen voor duidelijkheid en gemoedsrust omtrent je lening.

Overweeg alternatieve financieringsmogelijkheden naast Leemans Kredieten om de beste optie voor jou te vinden.

Overweeg alternatieve financieringsmogelijkheden naast Leemans Kredieten om de beste optie voor jou te vinden. Het is verstandig om verschillende leningsopties te vergelijken en te onderzoeken welke financiële instelling het beste aansluit bij jouw specifieke behoeften en financiële situatie. Door een grondige evaluatie uit te voeren en verschillende aanbieders te overwegen, kun je ervoor zorgen dat je de meest geschikte en voordelige lening kiest die past bij jouw persoonlijke omstandigheden.

Wees bewust van eventuele bijkomende kosten, zoals administratiekosten of verzekeringen, bij het afsluiten van een lening bij Leemans Kredieten.

Wees bewust van eventuele bijkomende kosten, zoals administratiekosten of verzekeringen, bij het afsluiten van een lening bij Leemans Kredieten. Het is belangrijk om goed geïnformeerd te zijn over alle mogelijke extra kosten die gepaard kunnen gaan met uw lening, zodat u niet voor verrassingen komt te staan. Door transparantie en duidelijkheid te bieden over alle financiële aspecten, zorgt Leemans Kredieten ervoor dat u vol vertrouwen de juiste beslissing kunt nemen bij het afsluiten van uw lening.

prive lening
23 apr, 2026

Alles wat u moet weten over een Prive Lening: Tips en Advies voor Verantwoord Lenen

Artikel: Prive Lening

Alles wat u moet weten over een Prive Lening

Een prive lening, ook wel bekend als een persoonlijke lening, is een vorm van lenen waarbij een individu geld leent van een andere persoon of organisatie. Dit type lening kan worden gebruikt voor uiteenlopende doeleinden, zoals het financieren van grote aankopen, het consolideren van schulden of het financieren van onverwachte uitgaven.

Het afsluiten van een prive lening kan voordelen bieden ten opzichte van traditionele leningen bij banken, omdat de voorwaarden vaak flexibeler zijn en de goedkeuring sneller kan verlopen. Het is echter belangrijk om bewust te zijn van de risico’s die gepaard gaan met het lenen van geld van particulieren, zoals hogere rentetarieven en minder wettelijke bescherming.

Belangrijke overwegingen bij het afsluiten van een prive lening:

  • Rentevoet: Zorg ervoor dat u de overeengekomen rentevoet begrijpt en vergelijk deze met andere leningsopties om te zien of u een gunstige deal krijgt.
  • Aflossingsvoorwaarden: Controleer de aflossingsvoorwaarden en zorg ervoor dat u in staat bent om aan uw betalingsverplichtingen te voldoen zonder financiële problemen te veroorzaken.
  • Afspraken op papier: Leg alle afspraken schriftelijk vast om misverstanden te voorkomen en beide partijen te beschermen.
  • Financiële situatie: Wees eerlijk over uw financiële situatie en vermogen om de lening terug te betalen om problemen in de toekomst te voorkomen.

Het is altijd verstandig om professioneel advies in te winnen voordat u een prive lening afsluit, zodat u goed geïnformeerd bent over uw opties en verplichtingen. Door verantwoordelijk om te gaan met uw financiën en goed geïnformeerd beslissingen te nemen, kunt u profiteren van de voordelen die een prive lening kan bieden zonder onnodige risico’s.


9 Voordelen van een Privélening: Flexibiliteit, Snelle Goedkeuring en Meer

  1. Flexibele voorwaarden die kunnen worden aangepast aan uw behoeften.
  2. Snelle goedkeuring en afhandeling van de leningaanvraag.
  3. Geen uitgebreide kredietcontroles zoals bij traditionele bankleningen.
  4. Mogelijkheid om een lagere rentevoet te onderhandelen dan bij commerciële leningen.
  5. Geschikt voor het financieren van diverse persoonlijke projecten en doelen.
  6. Directe financiering zonder tussenkomst van financiële instellingen.
  7. Kan helpen bij het consolideren van bestaande schulden in één overzichtelijke lening.
  8. Meer flexibiliteit bij het bepalen van de terugbetalingsvoorwaarden en -termijnen.
  9. Kan dienen als alternatief voor mensen met minder gunstige kredietscores.


Nadelen van een privélening: Hogere rentetarieven, minder wettelijke bescherming en risico op conflicten

  1. Hogere rentetarieven
  2. Minder wettelijke bescherming
  3. Risico op conflicten

Flexibele voorwaarden die kunnen worden aangepast aan uw behoeften.

Een belangrijk voordeel van een prive lening is de flexibiliteit van de voorwaarden, die kunnen worden aangepast aan uw specifieke behoeften. Dit betekent dat u samen met de geldverstrekker kunt onderhandelen over zaken zoals de hoogte van het geleende bedrag, de looptijd van de lening en eventuele andere voorwaarden om ervoor te zorgen dat de lening perfect aansluit bij uw financiële situatie en doelstellingen. Deze flexibiliteit maakt het mogelijk om een op maat gemaakte lening te verkrijgen die aan uw unieke behoeften voldoet, waardoor u meer controle heeft over uw financiële toekomst.

Snelle goedkeuring en afhandeling van de leningaanvraag.

Een belangrijk voordeel van een prive lening is de snelle goedkeuring en afhandeling van de leningaanvraag. In vergelijking met traditionele leningen bij banken, waar het proces vaak langdurig en omslachtig kan zijn, biedt een prive lening de mogelijkheid om snel toegang te krijgen tot het benodigde geld. Dit kan vooral handig zijn in situaties waarin er dringend behoefte is aan financiële ondersteuning, zoals bij onverwachte noodsituaties of urgente aankopen.

Geen uitgebreide kredietcontroles zoals bij traditionele bankleningen.

Een van de voordelen van een prive lening is dat er geen uitgebreide kredietcontroles zoals bij traditionele bankleningen nodig zijn. Dit kan het proces van lenen versnellen en mensen met een minder dan perfecte kredietscore de mogelijkheid bieden om toch financiering te verkrijgen. Door deze flexibiliteit kunnen individuen die moeite hebben om een lening bij een bank te krijgen, toch toegang krijgen tot de benodigde financiële middelen via een prive lening.

Mogelijkheid om een lagere rentevoet te onderhandelen dan bij commerciële leningen.

Een van de voordelen van een prive lening is de mogelijkheid om een lagere rentevoet te onderhandelen dan bij commerciële leningen. Omdat u rechtstreeks met de geldschieter onderhandelt, is er vaak meer ruimte voor flexibiliteit in het bepalen van de rentevoet. Dit kan resulteren in gunstigere voorwaarden en lagere kosten voor de lener, waardoor het aantrekkelijker wordt om een prive lening af te sluiten voor financiële behoeften.

Geschikt voor het financieren van diverse persoonlijke projecten en doelen.

Een van de voordelen van een prive lening is dat het geschikt is voor het financieren van diverse persoonlijke projecten en doelen. Of u nu een grote aankoop wilt doen, schulden wilt consolideren of onverwachte uitgaven moet dekken, een prive lening biedt de flexibiliteit om uw persoonlijke financiële doelstellingen te realiseren. Met een prive lening kunt u op maat gemaakte financieringsoplossingen vinden die aansluiten bij uw specifieke behoeften en budget, waardoor u meer controle krijgt over uw financiële situatie.

Directe financiering zonder tussenkomst van financiële instellingen.

Een belangrijk voordeel van een prive lening is de directe financiering zonder tussenkomst van financiële instellingen. Hierdoor kunnen leners snel en efficiënt toegang krijgen tot de benodigde financiële middelen, zonder de lange goedkeuringsprocessen en strikte criteria die vaak gepaard gaan met leningen van traditionele banken. Dit biedt meer flexibiliteit en gemak voor zowel de lener als de geldverstrekker, waardoor het leningsproces soepeler en sneller verloopt.

Kan helpen bij het consolideren van bestaande schulden in één overzichtelijke lening.

Een van de voordelen van een prive lening is dat het kan helpen bij het consolideren van bestaande schulden in één overzichtelijke lening. Door meerdere schulden samen te voegen in één lening, wordt het beheer van de financiën eenvoudiger en overzichtelijker. Dit kan leiden tot lagere maandelijkse aflossingen en rentetarieven, waardoor de totale kosten van de schulden kunnen worden verlaagd. Het consolideren van schulden met een prive lening kan dus een effectieve manier zijn om financiële lasten te verlichten en meer controle te krijgen over uw financiële situatie.

Meer flexibiliteit bij het bepalen van de terugbetalingsvoorwaarden en -termijnen.

Een belangrijk voordeel van een prive lening is de meer flexibiliteit die het biedt bij het bepalen van de terugbetalingsvoorwaarden en -termijnen. Bij het afsluiten van een prive lening kunnen de geldgever en lener onderling afspraken maken over hoe de lening zal worden terugbetaald, inclusief de termijn waarbinnen dit moet gebeuren en eventuele specifieke voorwaarden die van toepassing zijn. Deze flexibiliteit stelt beide partijen in staat om een ​​betalingsschema op te stellen dat past bij hun individuele financiële situatie en behoeften, waardoor een meer gepersonaliseerde en op maat gemaakte leningsovereenkomst ontstaat.

Kan dienen als alternatief voor mensen met minder gunstige kredietscores.

Een van de voordelen van een prive lening is dat het kan dienen als alternatief voor mensen met minder gunstige kredietscores. Traditionele geldverstrekkers zoals banken kunnen strengere eisen stellen aan kredietwaardigheid, waardoor het moeilijk kan zijn voor mensen met een minder gunstige kredietscore om een lening te krijgen. Door te kiezen voor een prive lening, kunnen deze individuen toch toegang krijgen tot de benodigde financiering, omdat particuliere geldschieters vaak meer flexibel zijn in hun beoordeling en bereid zijn om leningen te verstrekken aan mensen die mogelijk niet in aanmerking komen bij traditionele geldverstrekkers.

Hogere rentetarieven

Een nadeel van prive leningen is het feit dat ze vaak hogere rentetarieven hebben dan traditionele leningen bij banken. Deze hogere rentetarieven kunnen leiden tot aanzienlijk meer kosten op lange termijn voor de lener. Het is belangrijk voor individuen om zich bewust te zijn van deze hogere rentekosten bij het overwegen van een prive lening en om zorgvuldig af te wegen of de extra kosten opwegen tegen de voordelen die de lening met zich meebrengt.

Minder wettelijke bescherming

Bij prive leningen is er vaak minder wettelijke bescherming voor zowel de kredietnemer als de kredietverstrekker in vergelijking met reguliere leningen. Dit gebrek aan wettelijke bescherming kan leiden tot onzekerheid en risico’s voor beide partijen, aangezien er minder duidelijke richtlijnen en procedures zijn om eventuele geschillen of problemen op te lossen. Het is daarom belangrijk voor zowel de lener als de verstrekker om extra voorzichtig te zijn bij het aangaan van een prive lening en om alle afspraken zorgvuldig vast te leggen om mogelijke conflicten te voorkomen.

Risico op conflicten

Het afsluiten van een prive lening met familieleden of vrienden kan het risico op conflicten en spanningen in persoonlijke relaties vergroten. Geld lenen van mensen die dicht bij u staan, kan leiden tot ongemakkelijke situaties als er problemen ontstaan met de terugbetaling of als er meningsverschillen ontstaan over de voorwaarden van de lening. Deze financiële transacties kunnen emotionele belasting veroorzaken en zelfs langdurige schade aan vriendschappen of familiebanden veroorzaken. Het is daarom belangrijk om duidelijke afspraken te maken en professioneel advies in te winnen om mogelijke conflicten te voorkomen en de persoonlijke relaties te beschermen.