lenen in belgie
7 okt, 2026

Lenen in België: zo kies je een lening die bij je past

Lenen in België: waar moet je op letten?

Een lening kan helpen om een grote uitgave te spreiden, zoals de aankoop van een woning, een wagen of een nieuwe keuken. Maar lenen brengt ook verplichtingen met zich mee. Wie wil lenen in België, doet er goed aan eerst de verschillende kredietvormen en kosten te vergelijken en na te gaan of de maandelijkse afbetaling binnen het budget past.

Welke soorten leningen zijn er?

De meest voorkomende lening hangt af van het doel waarvoor je geld nodig hebt:

  • Hypothecair krediet: doorgaans bedoeld voor de aankoop, bouw of renovatie van een woning. De woning dient vaak als waarborg.
  • Lening op afbetaling: een vast bedrag dat je volgens een afgesproken schema terugbetaalt. Soms wordt deze lening gebruikt voor een wagen of een andere grote aankoop.
  • Verkoop op afbetaling: je betaalt een product in termijnen terug, vaak via de verkoper of een financieringspartner.
  • Kredietopening: een krediet waarmee je tot een afgesproken limiet geld kunt opnemen. De voorwaarden en kosten kunnen verschillen van die van een lening op afbetaling.

De benaming alleen zegt niet alles. Kijk altijd naar de looptijd, de rentevoet, de totale kosten en de voorwaarden in het kredietcontract.

Let op het JKP en de totale terugbetaling

Bij het vergelijken van leningen is het jaarlijks kostenpercentage (JKP) een belangrijke maatstaf. Het JKP geeft de jaarlijkse kost van het krediet weer, rekening houdend met de rente en bepaalde verplichte kosten. Vergelijk aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd. Zo krijg je een bruikbaarder beeld dan wanneer je alleen naar de rentevoet kijkt.

Bekijk ook hoeveel je in totaal terugbetaalt. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar betekent vaak dat je langer interesten betaalt. Vraag indien nodig een overzicht van het aflossingsschema en controleer welke kosten eventueel bijkomend aangerekend worden.

Wat beoordeelt een kredietgever?

Een kredietgever moet nagaan of het krediet verantwoord is en of je de afbetalingen vermoedelijk kunt dragen. Daarbij kan onder meer rekening worden gehouden met je inkomsten, vaste uitgaven, andere leningen en gezinssituatie. De kredietgever raadpleegt ook de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België.

Je kunt zelf je gegevens in de CKP raadplegen via de kanalen van de Nationale Bank. Controleer of de geregistreerde informatie klopt. Een kredietaanvraag indienen betekent niet automatisch dat je krediet wordt goedgekeurd.

Zo vergelijk je leningen in België

  1. Bepaal het bedrag dat je echt nodig hebt. Leen niet meer dan nodig.
  2. Maak een realistisch budget. Houd rekening met vaste kosten, onverwachte uitgaven en mogelijke veranderingen in je inkomen.
  3. Vergelijk het JKP en de totale terugbetaling. Kijk niet alleen naar de maandelijkse afbetaling.
  4. Controleer de looptijd en voorwaarden. Lees na wat er geldt bij vervroegde terugbetaling, betalingsproblemen of een wijziging van de rentevoet.
  5. Lees het contract vóór je tekent. Vraag uitleg over elke voorwaarde die niet duidelijk is.
  6. Controleer de kredietgever of bemiddelaar. Raadpleeg de officiële informatie van de bevoegde Belgische instanties om na te gaan of de onderneming over de vereiste toelating of registratie beschikt.

Verantwoord lenen

Een lening moet ook betaalbaar blijven als je situatie verandert. Denk bijvoorbeeld aan hogere energiekosten, een tijdelijke daling van je inkomen of onverwachte medische uitgaven. Als de afbetaling alleen lukt wanneer alles volgens plan verloopt, is het verstandig om het leenbedrag of de looptijd opnieuw te bekijken.

Wees voorzichtig met aanbiedingen die snelle goedkeuring beloven, kosten vooraf vragen of weinig informatie geven over de kredietgever. Deel geen persoonlijke of financiële gegevens voordat je de identiteit en betrouwbaarheid van de aanbieder hebt gecontroleerd.

Wat als terugbetalen moeilijk wordt?

Neem zo snel mogelijk contact op met je kredietgever als je merkt dat je een afbetaling niet zult kunnen uitvoeren. Wachten kan de situatie verergeren. Je kunt daarnaast advies vragen aan een erkende dienst voor schuldbemiddeling, bijvoorbeeld via je gemeente, het OCMW of een bevoegde hulpverleningsdienst.

Kort samengevat: lenen in België begint met een duidelijk doel en een haalbaar budget. Vergelijk het JKP, de totale terugbetaling en de contractvoorwaarden zorgvuldig. Een lening is pas een passende oplossing wanneer je de afbetalingen gedurende de volledige looptijd kunt dragen.

Dit artikel bevat algemene informatie en is geen persoonlijk financieel of juridisch advies. Voor je een krediet afsluit, controleer je best de actuele voorwaarden bij de kredietgever en de bevoegde Belgische instanties.


8 Belangrijke Tips voor Verantwoord Lenen in België

  1. Vergelijk de JKP’s bij verschillende kredietgevers.
  2. Leen alleen wat je echt nodig hebt.
  3. Bereken vooraf of de maandelijkse aflossing haalbaar is.
  4. Controleer of de kredietgever erkend is door de FSMA.
  5. Lees het contract en de kleine lettertjes zorgvuldig.
  6. Let op dossierkosten en andere bijkomende kosten.
  7. Vermijd nieuwe leningen om bestaande schulden af te lossen.
  8. Vraag advies aan een erkende schuldbemiddelaar bij betalingsproblemen.

Vergelijk de JKP’s bij verschillende kredietgevers.

Vergelijk het jaarlijks kostenpercentage (JKP) bij verschillende kredietgevers voordat je een lening afsluit. Het JKP houdt rekening met de rente en bepaalde verplichte kosten, waardoor je een beter beeld krijgt van de totale kredietkost dan met alleen de rentevoet. Vergelijk wel aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd, en controleer ook hoeveel je in totaal terugbetaalt. Zo kan je beter inschatten welk krediet het best bij je budget past.

Leen alleen wat je echt nodig hebt.

Leen alleen wat je echt nodig hebt en stem het bedrag af op je concrete uitgave. Een hoger leenbedrag kan verleidelijk lijken, maar je betaalt er doorgaans ook meer interesten op en zit mogelijk langer vast aan maandelijkse aflossingen. Bereken vooraf hoeveel je nodig hebt en controleer of de terugbetaling comfortabel binnen je budget past.

Bereken vooraf of de maandelijkse aflossing haalbaar is.

Bereken vóór je een lening afsluit of de maandelijkse aflossing echt in je budget past. Trek je vaste kosten, andere leningen en dagelijkse uitgaven af van je netto-inkomen en hou ook ruimte over voor onverwachte kosten. Zo vermijd je dat een afbetaling later financieel zwaar wordt.

Controleer of de kredietgever erkend is door de FSMA.

Controleer vóór je een lening aanvraagt of de kredietgever of kredietbemiddelaar erkend is door de FSMA, de Autoriteit voor Financiële Diensten en Markten. Raadpleeg daarvoor de officiële registers en waarschuwingen op de website van de FSMA, en controleer of de naam en contactgegevens overeenkomen met die van de aanbieder. Zo verklein je het risico op fraude of aanbiedingen van onbevoegde partijen. Wees extra voorzichtig als je vooraf geld moet betalen of onder druk wordt gezet om snel te beslissen.

Lees het contract en de kleine lettertjes zorgvuldig.

Lees vóór je een lening afsluit het contract en de kleine lettertjes zorgvuldig. Controleer niet alleen het bedrag en de maandelijkse afbetaling, maar ook het JKP, de totale terugbetaling, eventuele bijkomende kosten en de voorwaarden voor vervroegde terugbetaling of betalingsproblemen. Vraag uitleg over alles wat niet duidelijk is en teken pas wanneer je de afspraken volledig begrijpt.

Let op dossierkosten en andere bijkomende kosten.

Let bij het vergelijken van leningen niet alleen op de rentevoet en de maandelijkse afbetaling, maar ook op dossierkosten en andere bijkomende kosten. Denk bijvoorbeeld aan verplichte verzekeringen, schattingskosten of notariskosten bij een hypothecair krediet. Die uitgaven kunnen de totale kostprijs flink verhogen. Vraag daarom een duidelijk overzicht van alle kosten en vergelijk het jaarlijks kostenpercentage (JKP) en het totaalbedrag dat je uiteindelijk terugbetaalt.

Vermijd nieuwe leningen om bestaande schulden af te lossen.

Vermijd een nieuwe lening om bestaande schulden af te lossen. Zo’n oplossing kan tijdelijk wat ademruimte geven, maar leidt vaak tot extra kosten en een langere afbetalingsperiode. Daardoor kan je totale schuld verder oplopen. Breng eerst je inkomsten, uitgaven en openstaande schulden in kaart en neem contact op met je kredietgever of een erkende dienst voor schuldbemiddeling om samen naar een haalbare oplossing te zoeken.

Vraag advies aan een erkende schuldbemiddelaar bij betalingsproblemen.

Krijg je moeite om je lening op tijd af te betalen? Wacht dan niet tot de betalingsachterstand groter wordt. Een erkende schuldbemiddelaar kan samen met jou je inkomsten, uitgaven en schulden bekijken en helpen om mogelijke oplossingen te bespreken. Je kunt hiervoor onder meer terecht bij het OCMW of een erkende dienst voor schuldbemiddeling. Hoe sneller je advies vraagt, hoe groter de kans dat je tijdig passende hulp vindt.

persoonlijke lening
7 okt, 2026

Uw persoonlijke lening, helder geregeld bij Leemans Kredieten

Persoonlijke lening: wat is het en waarop let u?

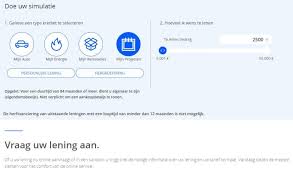
Wilt u een grotere uitgave financieren, maar liever niet in één keer uw spaargeld aanspreken? Met een persoonlijke lening kunt u een bedrag lenen en dat terugbetalen in vaste maandelijkse aflossingen. Zo weet u vooraf hoeveel u gedurende de looptijd betaalt. Of zo’n lening bij uw situatie past, hangt af van uw plannen, inkomsten en vaste kosten.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van consumentenkrediet. U leent een afgesproken bedrag en betaalt het terug volgens een vooraf vastgelegde looptijd en aflossingsregeling. Vaak zijn de maandelijkse aflossingen gelijk, zodat u uw budget op voorhand kunt plannen.

De voorwaarden verschillen naargelang de kredietgever en uw persoonlijke financiële situatie. Kijk daarom niet alleen naar het bedrag dat u kunt lenen, maar ook naar de totale kostprijs en de gevolgen voor uw maandbudget.

Waarvoor kunt u een persoonlijke lening gebruiken?

Een persoonlijke lening kan worden overwogen voor een geplande uitgave, zoals de aankoop van een wagen, een renovatie of de financiering van andere grotere kosten. Het is belangrijk om eerst te bepalen hoeveel u werkelijk nodig hebt. Lenen voor dagelijkse uitgaven of om bestaande schulden te blijven opvangen, kan uw financiële situatie net moeilijker maken.

Welke kosten moet u bekijken?

Vergelijk kredietaanbiedingen op basis van meer dan alleen de maandelijkse aflossing. Let onder andere op:

  • Het jaarlijks kostenpercentage (JKP): dit geeft de jaarlijkse kost van het krediet weer volgens de wettelijke berekeningsregels.
  • De looptijd: een langere looptijd kan de maandelijkse aflossing verlagen, maar kan de totale kost verhogen.
  • Het totaal terug te betalen bedrag: zo ziet u hoeveel het krediet in totaal kost.
  • De voorwaarden: lees na wat er geldt bij vervroegde terugbetaling, betalingsproblemen of andere wijzigingen.

Een lage maandelijkse aflossing betekent dus niet automatisch dat een lening de goedkoopste keuze is. Vraag naar de volledige kredietvoorwaarden en neem de tijd om ze te vergelijken.

Hoe beoordeelt u of de lening haalbaar is?

Maak vóór uw aanvraag een overzicht van uw netto-inkomsten, vaste kosten en bestaande kredietverplichtingen. Houd ook ruimte over voor onverwachte uitgaven. Een lening moet betaalbaar blijven gedurende de volledige looptijd, niet alleen op het moment van de aanvraag.

In België moet een kredietgever uw kredietwaardigheid beoordelen. Daarbij kan onder meer rekening worden gehouden met uw inkomsten, uitgaven en lopende kredieten. De kredietgever raadpleegt ook de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België. Een aanvraag leidt dus niet automatisch tot een goedkeuring.

Wat gebeurt er bij een vervroegde terugbetaling?

Wilt u het openstaande bedrag vroeger terugbetalen, dan kunnen daarvoor wettelijke en contractuele regels gelden. Vraag uw kredietgever vooraf om uitleg over de procedure en eventuele kosten. Controleer de informatie in uw kredietovereenkomst voordat u beslist.

Een persoonlijke lening aanvragen bij Leemans Kredieten

Overweegt u een persoonlijke lening? Bespreek uw plannen en budget zorgvuldig en bekijk welke voorwaarden op uw situatie van toepassing zijn. Bij Leemans Kredieten kunt u informatie vragen over de mogelijkheden en de vereiste documenten. De uiteindelijke beslissing hangt af van een beoordeling van uw aanvraag en kredietwaardigheid.

Leen verantwoord: ga alleen een krediet aan als de maandelijkse aflossingen binnen uw budget passen en u de totale kostprijs begrijpt.

Vraag vandaag uw persoonlijke lening aan.

mobiele telefoon samsung
23 sep, 2026

Mobiele telefoon Samsung: zo kies je het juiste model voor jou

Een mobiele telefoon van Samsung kiezen: waarop let je?

Een mobiele telefoon van Samsung is er in verschillende formaten en prijsklassen. Van eenvoudige modellen voor dagelijks gebruik tot krachtige smartphones met geavanceerde camera’s: het aanbod is ruim. Welke Samsung-telefoon het best past, hangt vooral af van je budget en van wat je met je toestel wilt doen.

De verschillende Samsung Galaxy-reeksen

Samsung brengt zijn smartphones uit onder de naam Galaxy. Binnen die familie zijn er verschillende reeksen, elk met eigen kenmerken.

  • Galaxy A: deze reeks richt zich op wie een praktische smartphone zoekt voor bellen, berichten, sociale media, foto’s en video’s. De modellen verschillen onder meer in schermgrootte, camera’s en prestaties.
  • Galaxy S: de S-reeks omvat doorgaans Samsungs meest geavanceerde klassieke smartphones. Ze zijn bedoeld voor wie veel belang hecht aan prestaties, schermkwaliteit en cameramogelijkheden.
  • Galaxy Z: deze reeks bestaat uit plooibare smartphones. Afhankelijk van het model klapt het toestel open tot een groter scherm of vouwt het open als een compacte smartphone.

De specificaties en functies verschillen per model en generatie. Controleer daarom altijd de productinformatie van het toestel dat je overweegt.

Waarop letten bij je keuze?

Scherm en formaat

Een groter scherm is handig om video’s te bekijken, te lezen of meerdere apps te gebruiken. Een compacter toestel ligt vaak makkelijker in de hand en past vlotter in een jaszak of handtas. Denk na over hoe en waar je je telefoon meestal gebruikt.

Camera

Maak je vaak foto’s, vergelijk dan niet alleen het aantal megapixels. Kijk ook naar de beschikbare lenzen, prestaties bij weinig licht, beeldstabilisatie en de mogelijkheden voor video. Voor alledaagse foto’s kan een eenvoudiger toestel volstaan; wie meer controle of veelzijdigheid wil, heeft mogelijk baat bij een model uit een hogere prijsklasse.

Batterij en opladen

De batterijduur hangt af van zowel de capaciteit als je gebruik. Veel streamen, gamen of navigeren verbruikt meer energie dan bellen en berichten sturen. Controleer ook welke oplaadmogelijkheden het toestel ondersteunt en of een oplader meegeleverd wordt.

Opslagruimte

Apps, foto’s en video’s nemen ruimte in. Wie veel bestanden op het toestel bewaart, kiest best voldoende interne opslag. Sommige Samsung-modellen bieden uitbreidbare opslag, maar dat is niet bij elk toestel het geval.

Prestaties en updates

Voor internetbankieren, berichten, e-mail en sociale media volstaat doorgaans een toestel uit het middensegment. Voor veeleisende games, intensief multitasken of zware apps is een krachtiger model geschikter. Informeer ook naar het updatebeleid: software- en beveiligingsupdates helpen je toestel langer veilig en actueel te houden.

Android en Samsung-functies

Samsung-smartphones gebruiken Android met Samsungs eigen One UI-interface. Die voegt functies en instellingen toe aan de Android-ervaring, zoals opties voor personalisatie en hulpmiddelen voor dagelijks gebruik. De precieze functies hangen af van het model en de softwareversie. Wie al andere Samsung-toestellen gebruikt, kan bovendien bepaalde apparaten en diensten met elkaar verbinden.

Nieuw of refurbished?

Een nieuw toestel biedt doorgaans de meeste keuze en een volledige fabrieksgarantie volgens de voorwaarden van de verkoper. Een refurbished Samsung kan een voordeliger alternatief zijn. Controleer bij een refurbished toestel de staat van de batterij, de garantie, de herkomst en wat er precies bij de aankoop inbegrepen is.

De juiste Samsung-mobiele telefoon vinden

Begin met je budget en de functies die je echt nodig hebt. Vergelijk daarna enkele modellen op scherm, camera, batterij, opslag en updatebeleid. Zo voorkom je dat je betaalt voor mogelijkheden die je weinig gebruikt, of net een toestel kiest dat niet aan je verwachtingen voldoet. De beste mobiele telefoon van Samsung is uiteindelijk het model dat aansluit bij jouw dagelijks gebruik.


7 Handige Tips voor het Optimaliseren van je Samsung Mobiele Telefoon

  1. Activeer gezichtsherkenning of vingerafdruk voor snel ontgrendelen.
  2. Gebruik de Energiebesparing om je batterij langer mee te laten gaan.
  3. Maak regelmatig een back-up via Samsung Cloud of Google Drive.
  4. Werk je Samsung-telefoon bij voor betere beveiliging.
  5. Pas de helderheid aan om batterij te besparen.
  6. Gebruik Zoek mijn mobiel als je telefoon kwijt is.
  7. Ruim ongebruikte apps op voor meer opslagruimte.

Activeer gezichtsherkenning of vingerafdruk voor snel ontgrendelen.

Activeer gezichtsherkenning of de vingerafdrukscanner op je Samsung-mobiel om je toestel snel en eenvoudig te ontgrendelen. Je stelt deze opties in via de beveiligingsinstellingen van je telefoon. Kies de methode die voor jou het handigst werkt en stel ook een pincode of wachtwoord in als back-up. Zo geraak je vlot op je toestel, terwijl je gegevens beschermd blijven.

Gebruik de Energiebesparing om je batterij langer mee te laten gaan.

Wil je de batterij van je Samsung-mobiele telefoon langer laten meegaan? Schakel dan Energiebesparing in via de instellingen of het snelle instellingenpaneel. Afhankelijk van je toestel kan deze functie onder meer achtergrondactiviteiten beperken, de helderheid verlagen of de prestaties aanpassen. Zo verbruik je minder energie, bijvoorbeeld wanneer je onderweg bent en je telefoon niet meteen kunt opladen. De beschikbare opties kunnen verschillen per Samsung-model.

Maak regelmatig een back-up via Samsung Cloud of Google Drive.

Maak regelmatig een back-up van je Samsung-mobiele telefoon, zodat je foto’s, contacten, berichten en andere belangrijke gegevens niet zomaar kwijtraakt bij verlies, schade of een defect. Dat kan via Samsung Cloud of Google Drive; controleer in de instellingen welke gegevens worden opgeslagen en of de back-up automatisch gebeurt. Zorg er ook voor dat je voldoende opslagruimte hebt en dat je toestel verbonden is met wifi wanneer je een grote back-up maakt.

Werk je Samsung-telefoon bij voor betere beveiliging.

Werk je Samsung-telefoon regelmatig bij om je toestel beter te beschermen. Software- en beveiligingsupdates dichten kwetsbaarheden en kunnen ook fouten oplossen of de werking verbeteren. Ga naar Instellingen > Software-update en tik op Downloaden en installeren om na te gaan of er een update beschikbaar is. Verbind je telefoon bij voorkeur met wifi en zorg voor voldoende batterij voordat je de update start.

Pas de helderheid aan om batterij te besparen.

Wil je de batterij van je Samsung-mobiele telefoon langer laten meegaan? Verlaag dan de schermhelderheid of schakel automatische helderheid in, zodat het scherm zich aanpast aan het omgevingslicht. Vooral op een heldere stand verbruikt het scherm meer energie. Je past de helderheid eenvoudig aan via het snelle instellingenpaneel of via Instellingen en Display. Ook de donkere stand kan op geschikte Samsung-modellen helpen om het energieverbruik te beperken.

Gebruik Zoek mijn mobiel als je telefoon kwijt is.

Is je Samsung-mobiele telefoon kwijt? Gebruik de functie ‘Zoek mijn mobiel’ om te proberen je toestel terug te vinden. Meld je aan met je Samsung-account en kijk of je de locatie kunt bekijken, je telefoon kunt laten rinkelen of het toestel op afstand kunt vergrendelen. De beschikbare opties hangen af van je instellingen en of je telefoon ingeschakeld en verbonden is. Zorg er daarom vooraf voor dat de functie geactiveerd is en je locatie- en accountinstellingen juist staan.

Ruim ongebruikte apps op voor meer opslagruimte.

Verwijder apps die je niet meer gebruikt om opslagruimte vrij te maken op je Samsung-mobiele telefoon. Ga naar de instellingen, open ‘Apps’ en bekijk welke toepassingen je kunt verwijderen. Sommige vooraf geïnstalleerde apps kan je niet wissen, maar vaak kan je ze wel uitschakelen. Zo maak je plaats vrij voor foto’s, video’s en apps die je wél regelmatig gebruikt.

geld lenen zonder bkr
31 aug, 2026

Geld lenen zonder BKR: wat betekent het voor Belgische kredietnemers?

Geld lenen zonder BKR: wat betekent het en waar moet je op letten?

Wie online zoekt naar geld lenen zonder BKR, komt vaak aanbiedingen tegen die beloven dat je snel geld kunt lenen zonder kredietcontrole. Maar wat betekent “zonder BKR” precies? En geldt dat ook in België? Het antwoord hangt onder meer af van waar je woont en waar je de lening aanvraagt.

Wat is het BKR?

Het BKR is het Nederlandse Bureau Krediet Registratie. In Nederland registreren kredietaanbieders bepaalde kredieten en betalingsachterstanden bij het BKR. Een registratie is niet automatisch negatief: ze kan ook tonen dat je een krediet hebt en je betalingen correct uitvoert. Een achterstand kan wel gevolgen hebben wanneer je een nieuwe lening aanvraagt.

Een kredietverstrekker gebruikt kredietinformatie om na te gaan of een lening verantwoord is. Een BKR-registratie betekent dus niet automatisch dat je geen lening kunt krijgen. De kredietverstrekker beoordeelt ook je inkomen, vaste uitgaven, bestaande schulden en de voorwaarden van de aanvraag.

Geld lenen zonder BKR in België

In België wordt niet met het Nederlandse BKR gewerkt. Kredietgevers raadplegen doorgaans de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België wanneer iemand consumentenkrediet of een hypothecair krediet aanvraagt. Daarin staan kredietovereenkomsten en eventuele betalingsachterstanden die volgens de regels geregistreerd moeten worden.

Een advertentie voor “geld lenen zonder BKR” is dus niet automatisch relevant voor iemand die in België woont. De kredietgever kan andere controles uitvoeren en moet rekening houden met de Belgische regelgeving. Bij een aanvraag bij een buitenlandse aanbieder kunnen bovendien andere voorwaarden gelden. Kijk daarom altijd na in welk land de kredietgever gevestigd is, welke regels van toepassing zijn en welke kosten je betaalt.

Kan je lenen zonder kredietcontrole?

Een betrouwbare kredietgever zal normaal gezien je financiële situatie beoordelen voordat die een lening toekent. Een belofte zoals “altijd geld lenen, zonder controle” verdient daarom extra aandacht. Een kredietgever moet verantwoord handelen en mag niet zomaar voorbijgaan aan de vraag of je de maandelijkse aflossingen kunt betalen.

Wees voorzichtig met aanbieders die:

  • een lening garanderen, ongeacht je inkomen of schulden;
  • vragen om vooraf geld over te schrijven voor “dossierkosten”, “verzekering” of “vrijgavekosten”;
  • geen duidelijke informatie geven over rente, looptijd en totale terugbetaling;
  • je onder druk zetten om snel te beslissen;
  • geen controleerbare bedrijfsgegevens of officiële contactinformatie vermelden.

Een voorschot betalen aan een onbekende kredietaanbieder kan wijzen op fraude. Controleer de aanbieder en lees de overeenkomst volledig vóór je iets ondertekent of betaalt.

Wat kan je doen als je aanvraag wordt geweigerd?

Een weigering kan verschillende oorzaken hebben, zoals een beperkt inkomen, bestaande leningen, betalingsachterstanden of een onvolledig dossier. Je kunt eerst nagaan of de gegevens over jou correct zijn. In België kun je je gegevens in de CKP raadplegen via de Nationale Bank van België. Woon je in Nederland, dan kun je bij het BKR informatie opvragen over je registratie.

Overweeg daarnaast deze stappen:

  • Bekijk je budget. Breng je inkomsten, vaste kosten en bestaande afbetalingen in kaart.
  • Leen minder of stel de aankoop uit. Een kleiner bedrag kan de maandlast verlagen, maar controleer ook de totale kosten.
  • Bespreek betalingsproblemen op tijd. Neem contact op met je schuldeiser of vraag hulp aan een erkende dienst voor schuldhulpverlening.
  • Vergelijk kredietaanbiedingen zorgvuldig. Kijk niet alleen naar de rente, maar ook naar alle kosten, de looptijd en het totaalbedrag dat je terugbetaalt.

Conclusie

“Geld lenen zonder BKR” is vooral een zoekterm die vaak naar de Nederlandse kredietregistratie verwijst. In België speelt de CKP een belangrijke rol bij kredietaanvragen. Een aanbieder die beweert helemaal geen financiële controle uit te voeren, is niet noodzakelijk betrouwbaar. Controleer altijd de kredietgever, lees de voorwaarden en leen alleen wanneer de terugbetaling haalbaar is binnen je budget.


Veelgestelde Vragen over Geld Lenen zonder BKR in België

  1. Wat betekent geld lenen zonder BKR?
  2. Kan ik in België geld lenen zonder BKR-toetsing?
  3. Wordt mijn kredietaanvraag in België gecontroleerd bij de CKP?
  4. Kan ik geld lenen met een negatieve BKR-registratie?
  5. Is geld lenen zonder BKR-controle veilig en betrouwbaar?
  6. Welke alternatieven zijn er als ik geen lening krijg?

Wat betekent geld lenen zonder BKR?

Geld lenen zonder BKR betekent meestal lenen zonder dat een kredietverstrekker je gegevens controleert bij het Nederlandse Bureau Krediet Registratie (BKR). Die term wordt vooral in Nederland gebruikt. In België bestaat het BKR niet: kredietgevers raadplegen doorgaans de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België en beoordelen ook je inkomsten en uitgaven. “Zonder BKR” betekent dus niet automatisch dat je in België zonder kredietcontrole kunt lenen.

Kan ik in België geld lenen zonder BKR-toetsing?

Ja, in België wordt geen Nederlandse BKR-toetsing uitgevoerd, omdat het BKR een Nederlands kredietregister is. Belgische kredietgevers kunnen bij een aanvraag wel de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België raadplegen en moeten nagaan of de lening verantwoord is voor jouw financiële situatie. “Zonder BKR” betekent dus niet automatisch dat je zonder kredietcontrole kunt lenen. Controleer altijd of de kredietgever erkend is en bekijk de rente, kosten en terugbetalingsvoorwaarden zorgvuldig.

Wordt mijn kredietaanvraag in België gecontroleerd bij de CKP?

Ja. In België raadpleegt een kredietgever doorgaans de Centrale voor Kredieten aan Particulieren (CKP) van de Nationale Bank van België wanneer je consumentenkrediet of een hypothecair krediet aanvraagt. De CKP bevat informatie over kredietovereenkomsten en eventuele betalingsachterstanden. Een registratie betekent niet automatisch dat je aanvraag wordt geweigerd: de kredietgever beoordeelt ook je inkomen, uitgaven en bestaande financiële verplichtingen.

Kan ik geld lenen met een negatieve BKR-registratie?

Een negatieve BKR-registratie kan het in Nederland moeilijker maken om een lening te krijgen, maar betekent niet automatisch dat elke aanvraag wordt geweigerd. Kredietverstrekkers beoordelen je volledige financiële situatie en bepalen of terugbetalen haalbaar is. Woon je in België, dan is het Nederlandse BKR doorgaans niet van toepassing: Belgische kredietgevers raadplegen de Centrale voor Kredieten aan Particulieren (CKP). Wees voorzichtig met aanbieders die beloven dat je sowieso kunt lenen of vooraf kosten vragen, en leen alleen als de afbetalingen binnen je budget passen.

Is geld lenen zonder BKR-controle veilig en betrouwbaar?

Geld lenen zonder BKR-controle is niet automatisch veilig of betrouwbaar. Het BKR is een Nederlands kredietregister; in België raadplegen kredietgevers doorgaans de Centrale voor Kredieten aan Particulieren (CKP). Wees voorzichtig met aanbieders die een lening garanderen zonder je financiële situatie te beoordelen, of die vooraf geld vragen voor kosten. Controleer of de kredietgever erkend is, lees de voorwaarden zorgvuldig en bekijk hoeveel je in totaal moet terugbetalen. Leen alleen als de aflossingen haalbaar zijn binnen je budget.

Welke alternatieven zijn er als ik geen lening krijg?

Krijg je geen lening, dan kan je eerst nagaan waarom je aanvraag werd geweigerd en controleren of je kredietgegevens correct zijn. Bekijk of je de aankoop kunt uitstellen, minder kunt uitgeven of zelf kunt sparen. Voor noodzakelijke kosten kan je informeren naar een afbetalingsregeling bij de schuldeiser of, in België, advies vragen aan het OCMW of een erkende dienst voor schuldhulpverlening. Vermijd dure noodkredieten en aanbieders die vooraf kosten vragen of lenen zonder duidelijke controles beloven: zo kan je financiële situatie verder verslechteren.

geld lenen particulier
16 aug, 2026

Geld lenen particulier: mogelijkheden, kosten en aandachtspunten

Geld lenen als particulier: mogelijkheden, aandachtspunten en risico’s

Een onverwachte factuur, een dringende herstelling of een geplande aankoop kan ervoor zorgen dat je tijdelijk extra geld nodig hebt. Als particulier kan je op verschillende manieren geld lenen: bij een bank of kredietgever, via een kredietkaart of — in sommige gevallen — bij een familielid of andere particulier. Elke mogelijkheid heeft eigen voorwaarden en risico’s. Vergelijk daarom niet alleen de rente, maar ook de totale kost en je vermogen om de lening terug te betalen.

Wat betekent geld lenen als particulier?

De uitdrukking kan twee dingen betekenen. Je kan als privépersoon geld lenen bij een professionele kredietgever, zoals een bank. Of je kan geld lenen van een andere privépersoon, bijvoorbeeld een familielid of kennis. Het is belangrijk om dat onderscheid te maken: de afspraken, bescherming en wettelijke regels kunnen verschillen.

Lenen bij een bank of kredietgever

Voor een privé-uitgave kan een kredietgever bijvoorbeeld een persoonlijke lening aanbieden. Je leent een afgesproken bedrag en betaalt dat doorgaans terug in vaste maandelijkse aflossingen. De rentevoet, looptijd en eventuele kosten bepalen hoeveel je uiteindelijk terugbetaalt.

Bekijk vóór je een overeenkomst ondertekent minstens:

  • het jaarlijks kostenpercentage (JKP);
  • het totaalbedrag dat je over de volledige looptijd terugbetaalt;
  • de maandelijkse aflossing en de duur van de lening;
  • eventuele bijkomende kosten of voorwaarden;
  • de gevolgen van een laattijdige betaling.

Een langere looptijd kan de maandelijkse aflossing verlagen, maar leidt vaak tot hogere totale kosten. Kies dus niet alleen voor de laagste maandlast. Controleer ook of de lening past binnen je budget, zelfs wanneer je inkomsten dalen of onverwachte uitgaven hebt.

Lenen van een andere particulier

Geld lenen van familie, vrienden of een andere particulier kan persoonlijker aanvoelen dan lenen bij een bank. Toch is het verstandig om duidelijke afspraken te maken, ook wanneer je elkaar goed kent. Mondelinge afspraken kunnen achteraf tot misverstanden leiden.

Zet de afspraken bij voorkeur op papier. Vermeld daarin:

  • de namen en contactgegevens van de lener en de uitlener;
  • het geleende bedrag en de datum waarop het wordt overgemaakt;
  • of er rente verschuldigd is en hoe die wordt berekend;
  • de terugbetalingstermijn en het aflossingsschema;
  • wat er gebeurt als een betaling niet tijdig kan gebeuren;
  • de datum en handtekeningen van beide partijen.

Laat het geld bij voorkeur via een bankoverschrijving overmaken en vermeld duidelijk dat het om een lening gaat. Bewaar de overeenkomst, betalingsbewijzen en gegevens van de aflossingen. Zo is er een duidelijk overzicht voor beide partijen.

Let op met particuliere aanbiedingen online

Wees voorzichtig met advertenties of berichten waarin een onbekende particulier snel geld belooft, vaak zonder duidelijke controle. Een verzoek om vooraf “dossierkosten”, een voorschot of andere betalingen te storten kan een alarmsignaal zijn. Deel ook nooit zomaar je bankcodes, pincodes of kaartgegevens.

Wanneer een aanbieder beroepsmatig krediet verstrekt of bemiddelt, gelden er regels. Controleer daarom of de kredietgever of bemiddelaar correct geregistreerd of erkend is. In België kan je informatie over kredietgevers en kredietbemiddelaars raadplegen via de bevoegde officiële instanties, waaronder de FOD Economie. Bij twijfel: teken niets en betaal geen voorschot voordat je de aanbieder onafhankelijk hebt gecontroleerd.

Kan je de lening terugbetalen?

Maak vóór je leent een realistisch overzicht van je inkomsten en vaste uitgaven. Houd rekening met woonkosten, energie, verzekeringen, voeding, bestaande kredieten en een reserve voor onverwachte kosten. Leen niet meer dan nodig en vermijd meerdere leningen af te sluiten om eerdere schulden af te betalen zonder professioneel advies.

Als je merkt dat je bestaande afbetalingen moeilijk worden, neem dan zo snel mogelijk contact op met je kredietgever. Je kan ook advies vragen aan het OCMW of aan een erkende dienst voor schuldbemiddeling. Vroeg hulp zoeken kan voorkomen dat de situatie verder verslechtert.

Samengevat

Geld lenen als particulier kan een oplossing zijn voor een tijdelijke of geplande uitgave, maar brengt altijd verplichtingen en kosten mee. Vergelijk professionele kredietaanbiedingen op basis van het JKP en het totaal terug te betalen bedrag. Leen je van een andere particulier, leg dan alle afspraken schriftelijk vast en bewaar de betalingsbewijzen. Neem pas een beslissing wanneer duidelijk is dat de terugbetaling haalbaar is.

Dit artikel bevat algemene informatie en is geen persoonlijk financieel of juridisch advies. De toepasselijke regels kunnen afhangen van de omstandigheden en het soort lening.


29 Veelgestelde Vragen over Particuliere Geldleningen in België

  1. Waar geld lenen als je op de zwarte lijst staat?
  2. Hoe krijg ik snel 5000 euro?
  3. Wat te doen als je geen lening krijgt?
  4. Hoeveel mag je een particulier lenen?
  5. Hoe kan ik 5000 euro lenen zonder gedoe?
  6. Waar kan ik 5000 euro lenen?
  7. Wat kun je doen als iemand je geld niet terug geeft?
  8. Waar kan ik 3500 euro lenen?
  9. Hoe kan ik in België geld lenen zonder een bank?
  10. Hoe kan een particulier geld lenen zonder een bank?
  11. Waar kan ik 5000 euro lenen zonder BKR toetsing?
  12. Welke bank leent het makkelijkst?
  13. Hoe kom ik met spoed aan geld?
  14. Hoeveel mag je Onderhands lenen?
  15. Wat kun je doen als je snel geld nodig hebt?
  16. Hoeveel geld mag je onderhands lenen?
  17. Hoe kan ik geld lenen zonder gedoe?
  18. Waar kan ik geld lenen zonder bank?
  19. Waar kan ik snel geld lenen zonder bank?
  20. Waar kan ik 50.000 euro lenen?
  21. Waar kan ik geld krijgen zonder te lenen uit bank?
  22. Waar kan ik geld lenen met een laag inkomen?
  23. Hoe kan ik geld lenen bij particulieren?
  24. Hoeveel geld mag je privé lenen?
  25. Wat kost een lening van €20.000 per maand?
  26. Wie kan mij dringend geld lenen?
  27. Welke rente voor onderhandse lening?
  28. Welke prive persoon leent geld?
  29. Waar kan ik 100.000 euro lenen?

Waar geld lenen als je op de zwarte lijst staat?

Sta je op de zwarte lijst van de Centrale voor Kredieten aan Particulieren, dan kan het moeilijker zijn om een nieuwe lening te krijgen. Kredietgevers moeten je kredietgegevens controleren en nagaan of je de afbetalingen aankan; een lopende betalingsachterstand kan ertoe leiden dat ze je aanvraag weigeren. Controleer je gegevens bij de Nationale Bank van België en neem contact op met je schuldeiser om de achterstand of een haalbaar afbetalingsplan te bespreken. Wees voorzichtig met online aanbieders die krediet beloven zonder controle of vooraf geld vragen, en vraag bij schuldenproblemen hulp aan het OCMW of een erkende dienst voor schuldbemiddeling.

Hoe krijg ik snel 5000 euro?

Heb je snel 5.000 euro nodig? Vergelijk eerst erkende kredietgevers en kijk niet alleen naar hoe snel het geld beschikbaar is, maar ook naar het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de maandelijkse aflossing. Een persoonlijke lening kan een optie zijn, maar goedkeuring en uitbetaling zijn niet gegarandeerd en hangen onder meer af van je financiële situatie. Wees voorzichtig met aanbiedingen die onmiddellijke goedkeuring beloven of vooraf kosten vragen, en leen alleen als je zeker weet dat je de afbetalingen binnen je budget kan dragen.

Wat te doen als je geen lening krijgt?

Krijg je geen lening, vraag dan eerst aan de kredietgever waarom je aanvraag werd geweigerd en controleer of je gegevens correct zijn. Ga na of je maandelijkse budget ruimte laat voor een afbetaling en bekijk of je de lening kan uitstellen, een lager bedrag kan lenen of eerst een deel zelf kan sparen. Vraag niet meteen bij meerdere kredietgevers tegelijk een lening aan en wees voorzichtig met aanbiedingen die een gegarandeerde goedkeuring beloven of vooraf kosten vragen. Heb je al betalingsproblemen, neem dan contact op met je schuldeisers of vraag gratis advies bij het OCMW of een erkende dienst voor schuldbemiddeling.

Hoeveel mag je een particulier lenen?

Er bestaat in België geen algemeen maximumbedrag voor een lening tussen particulieren: de lener en uitlener spreken samen af hoeveel er wordt geleend. Leen wel alleen een bedrag dat je realistisch kunt terugbetalen en zet het bedrag, eventuele rente en terugbetalingsafspraken duidelijk op papier. Gaat het om krediet van een professionele kredietgever, dan beoordeelt die je financiële situatie en kan het bedrag afhangen van je inkomsten, uitgaven en bestaande leningen.

Hoe kan ik 5000 euro lenen zonder gedoe?

Wil je 5.000 euro lenen zonder gedoe? Begin met het vergelijken van persoonlijke leningen bij erkende kredietgevers en let niet alleen op de maandelijkse aflossing, maar ook op het JKP, de looptijd en het totale terug te betalen bedrag. Vraag enkel het bedrag aan dat je echt nodig hebt en controleer vooraf of de afbetaling past binnen je budget. Een kredietgever zal je financiële situatie beoordelen; een lening zonder enige controle of voorwaarden bestaat doorgaans niet. Wees voorzichtig met aanbiedingen die onmiddellijke goedkeuring beloven of vooraf kosten vragen, zeker wanneer ze van onbekende particulieren komen.

Waar kan ik 5000 euro lenen?

Je kan 5.000 euro lenen bij een bank of een erkende kredietgever, bijvoorbeeld via een persoonlijke lening. Vergelijk verschillende aanbiedingen op basis van het jaarlijks kostenpercentage (JKP), de maandelijkse aflossing en het totale bedrag dat je terugbetaalt. Leen alleen als de aflossingen haalbaar zijn binnen je budget en controleer of de kredietgever officieel erkend is. Wees voorzichtig met online aanbiedingen van onbekenden, zeker wanneer je vooraf kosten moet betalen of je bankcodes moet delen.

Wat kun je doen als iemand je geld niet terug geeft?

Als iemand je geleende geld niet terugbetaalt, probeer dan eerst rustig contact op te nemen en vraag wanneer je de terugbetaling mag verwachten. Bevestig de gemaakte afspraken schriftelijk, bijvoorbeeld per e-mail of bericht, en bewaar bewijs van de lening en eerdere betalingen. Blijft een reactie uit, stuur dan een formele betalingsherinnering of ingebrekestelling met een duidelijke termijn. Lukt een oplossing onderling niet, dan kan je juridisch advies vragen of nagaan welke stappen mogelijk zijn via de vrederechter. Bij een aanzienlijk bedrag of een betwiste lening is het verstandig om tijdig professioneel advies in te winnen.

Waar kan ik 3500 euro lenen?

Voor een lening van 3.500 euro kan je informatie opvragen bij banken en erkende kredietgevers die persoonlijke leningen aanbieden. Vergelijk niet alleen de rentevoet, maar vooral het jaarlijks kostenpercentage (JKP), het totaal terug te betalen bedrag, de looptijd en de maandelijkse aflossing. Leen enkel als die afbetaling haalbaar is binnen je budget en controleer of de aanbieder erkend is. Wees voorzichtig met online aanbiedingen van onbekenden, zeker wanneer ze vooraf kosten vragen of een lening zonder duidelijke voorwaarden beloven.

Hoe kan ik in België geld lenen zonder een bank?

In België kan je zonder bank geld lenen bij een erkende kredietgever, via een kredietbemiddelaar of — als je duidelijke afspraken maakt — van familie of vrienden. Bij een persoonlijke lening tussen particulieren zet je het bedrag, eventuele rente, de terugbetalingstermijn en het aflossingsplan best schriftelijk vast en bewaar je de betalingsbewijzen. Controleer bij professionele aanbieders of ze bevoegd zijn en wees extra voorzichtig met online advertenties die vooraf kosten vragen of snel krediet beloven. Vergelijk altijd de totale kost en leen alleen als je de afbetalingen binnen je budget kan dragen.

Hoe kan een particulier geld lenen zonder een bank?

Een particulier kan zonder bank geld lenen bij familie, vrienden of een andere particuliere kredietgever. Spreek vooraf duidelijk af hoeveel je leent, of er rente verschuldigd is, wanneer en hoe je terugbetaalt en wat er gebeurt als een betaling te laat is. Zet die afspraken in een ondertekende overeenkomst en bewaar het bewijs van de overschrijving en aflossingen. Wees voorzichtig met onbekende aanbieders online: betaal geen voorschot om een lening “vrij te maken” en controleer of de aanbieder betrouwbaar is. Zorg er ten slotte voor dat de terugbetalingen binnen je budget passen.

Waar kan ik 5000 euro lenen zonder BKR toetsing?

Wie in België 5.000 euro wil lenen, kan doorgaans terecht bij een bank of erkende kredietgever, maar een lening zonder enige kredietcontrole is geen realistische of betrouwbare belofte. BKR is het Nederlandse kredietregister; in België raadplegen kredietgevers doorgaans de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België om bestaande kredieten en eventuele betalingsachterstanden na te gaan. Vergelijk het JKP, de maandelijkse aflossing en het totaal terug te betalen bedrag, en wees voorzichtig met aanbieders die “zonder controle” lenen beloven of vooraf kosten vragen.

Welke bank leent het makkelijkst?

Er is geen bank die voor iedereen het makkelijkst geld uitleent. Of je een lening krijgt, hangt onder meer af van je inkomen, vaste uitgaven, bestaande schulden en terugbetalingscapaciteit. Vergelijk daarom meerdere kredietgevers op basis van het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de voorwaarden, niet alleen op hoe snel of eenvoudig je een aanvraag kan indienen. Een kredietgever moet je financiële situatie beoordelen en kan een aanvraag weigeren als terugbetalen niet haalbaar lijkt.

Hoe kom ik met spoed aan geld?

Heb je met spoed geld nodig? Neem eerst contact op met je bank of een erkende kredietgever om te bekijken of een lening haalbaar is en vergelijk het JKP, de totale terugbetaling en de looptijd. Leen niet meer dan je nodig hebt en ga na of de maandelijkse aflossingen binnen je budget passen. Wees voorzichtig met online aanbiedingen die een lening garanderen zonder controle of vooraf betaling vragen: dat kan oplichting zijn. Lukt lenen niet of dreigen facturen onbetaald te blijven, neem dan contact op met je schuldeiser of het OCMW voor mogelijke betalingsafspraken en hulp.

Hoeveel mag je Onderhands lenen?

Er is in België doorgaans geen vast wettelijk maximumbedrag voor een onderhandse lening tussen particulieren: lener en uitlener spreken het bedrag zelf af. Het bedrag moet wel realistisch zijn in verhouding tot wat de lener kan terugbetalen. Leg bij voorkeur ook grotere leningen schriftelijk vast, met daarin het bedrag, eventuele rente, de terugbetalingstermijn en het aflossingsschema, en gebruik een bankoverschrijving als bewijs. Gaat het om een zeer grote som of leent iemand beroepsmatig geld uit, vraag dan advies over de toepasselijke regels.

Wat kun je doen als je snel geld nodig hebt?

Heb je snel geld nodig, bekijk dan eerst of je de uitgave kan uitstellen, een betalingsregeling kan afspreken of tijdelijk eigen spaargeld kan gebruiken. Is lenen toch nodig, vergelijk dan erkende kredietgevers op basis van het JKP, de totale terugbetaling en hoe snel het bedrag beschikbaar is. Wees voorzichtig met aanbiedingen die onmiddellijke goedkeuring beloven of vooraf kosten vragen, zeker wanneer ze van onbekenden komen. Leen alleen wat je nodig hebt en ga na of je de aflossingen ook de komende maanden vlot kan betalen.

Hoeveel geld mag je onderhands lenen?

In België bestaat er geen vast maximumbedrag voor een onderhandse lening tussen particulieren: lener en uitlener kunnen het bedrag in principe zelf afspreken. Leg de lening wel altijd schriftelijk vast, met het bedrag, eventuele rente, de terugbetalingstermijn en het aflossingsschema. Voor rechtshandelingen boven 3.500 euro is een ondertekend geschrift doorgaans nodig als bewijs, behoudens wettelijke uitzonderingen. Leen alleen een bedrag waarvan de terugbetaling haalbaar is en vraag bij twijfel juridisch advies.

Hoe kan ik geld lenen zonder gedoe?

Geld lenen zonder gedoe begint met een helder beeld van je budget en het bedrag dat je echt nodig hebt. Vergelijk erkende kredietgevers op basis van het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de looptijd, niet alleen op de maandelijkse aflossing. Lees de voorwaarden aandachtig en bezorg correcte informatie, zodat je aanvraag vlot kan worden beoordeeld. Wees voorzichtig met aanbieders die een lening garanderen zonder controles of vooraf geld vragen, en leen alleen als je de afbetalingen comfortabel kan dragen.

Waar kan ik geld lenen zonder bank?

Je kan geld lenen zonder bank via een erkende kredietgever, of in privé via familie of vrienden. Leen je van iemand die je kent, leg dan het bedrag, eventuele rente en terugbetalingsafspraken schriftelijk vast. Wees voorzichtig met online advertenties van onbekenden: beloften van snelle goedkeuring of leningen zonder controle kunnen oplichting zijn, zeker wanneer je vooraf geld moet betalen. Controleer of een professionele kredietgever of kredietbemiddelaar correct erkend is en vergelijk altijd het JKP, de totale terugbetaling en de voorwaarden.

Waar kan ik snel geld lenen zonder bank?

Snel geld lenen zonder bank kan bijvoorbeeld via een erkende kredietgever die geen bank is, of via een persoonlijke lening van familie of vrienden. Controleer bij een professionele aanbieder altijd of die correct erkend is, vergelijk het JKP en het totaal terug te betalen bedrag, en wees extra voorzichtig met online aanbiedingen die vooraf kosten vragen of een lening zonder enige controle beloven. Leg een lening tussen particulieren schriftelijk vast en leen alleen als je zeker weet dat je de afbetalingen op tijd kunt doen.

Waar kan ik 50.000 euro lenen?

Voor een lening van 50.000 euro kan je terecht bij een bank of erkende kredietgever, bijvoorbeeld voor een persoonlijke lening of, afhankelijk van het doel, een krediet met waarborg. De kredietgever beoordeelt onder meer je inkomen, bestaande schulden en terugbetalingscapaciteit. Vergelijk het jaarlijks kostenpercentage (JKP), de looptijd, de maandelijkse aflossing en het totale terug te betalen bedrag, en controleer of de aanbieder erkend is. Leen niet meer dan je comfortabel kan terugbetalen en wees voorzichtig met online aanbiedingen van onbekende particuliere geldschieters, zeker als ze vooraf kosten vragen.

Waar kan ik geld krijgen zonder te lenen uit bank?

Zonder bij een bank te lenen, kan je bijvoorbeeld geld lenen van familie of vrienden, maar leg dan het bedrag, de terugbetalingstermijn en eventuele rente duidelijk schriftelijk vast. Andere mogelijkheden zijn een voorschot op je loon (bespreek dit met je werkgever), een afbetalingsplan met de schuldeiser of tijdelijke hulp via het OCMW als je in financiële moeilijkheden zit. Je kan ook overwegen spullen te verkopen of na te gaan of je recht hebt op bepaalde tegemoetkomingen. Wees voorzichtig met onbekende particuliere kredietverleners: controleer hun betrouwbaarheid en betaal nooit vooraf kosten om een lening te “ontgrendelen”.

Waar kan ik geld lenen met een laag inkomen?

Met een laag inkomen kan je bij een bank of erkende kredietgever informeren, maar die moet nagaan of je de lening verantwoord kunt terugbetalen; een goedkeuring is dus nooit gegarandeerd. Leen niet meer dan nodig en vergelijk het JKP, de maandelijkse aflossing en het totaalbedrag. Lukt lenen niet of dreigen bestaande schulden problematisch te worden, neem dan contact op met het OCMW of een erkende dienst voor schuldbemiddeling om je mogelijkheden te bespreken. Wees extra voorzichtig met online aanbiedingen die leningen zonder controle beloven of vooraf kosten vragen.

Hoe kan ik geld lenen bij particulieren?

Je kan geld lenen bij een particulier, zoals een familielid of kennis, door vooraf duidelijke afspraken te maken over het bedrag, eventuele rente, de terugbetalingstermijn en de aflossingen. Zet die afspraken in een schriftelijke overeenkomst en bewaar het bewijs van de overschrijving en terugbetalingen. Leen je via een online aanbieder, controleer dan zorgvuldig wie erachter zit en wees op je hoede voor voorschotten of kosten die je vooraf moet betalen. Zorg er altijd voor dat de afgesproken aflossingen binnen je budget passen.

Hoeveel geld mag je privé lenen?

Er is in België geen algemeen wettelijk maximumbedrag dat je als particulier privé mag lenen. Het bedrag hangt af van wat de kredietgever bereid is uit te lenen en — vooral — van wat je verantwoord kan terugbetalen. Bij een lening van een bank of professionele kredietgever moet die je terugbetalingsvermogen beoordelen. Leen je van familie of een andere particulier, leg dan het bedrag, de eventuele rente en de terugbetalingsafspraken duidelijk schriftelijk vast.

Wat kost een lening van €20.000 per maand?

Wat een lening van €20.000 per maand kost, hangt vooral af van de looptijd en het jaarlijks kostenpercentage (JKP). Ter illustratie: bij een looptijd van 60 maanden en een rente van ongeveer 7% betaal je circa €396 per maand. Een langere looptijd kan de maandaflossing verlagen, maar verhoogt doorgaans het totaalbedrag dat je terugbetaalt. De werkelijke aflossing hangt af van de voorwaarden en eventuele kosten van de kredietgever; vraag daarom altijd een persoonlijke simulatie aan en vergelijk het JKP en het totale terug te betalen bedrag.

Wie kan mij dringend geld lenen?

Wie dringend geld wil lenen, kan contact opnemen met een bank of erkende kredietgever om de mogelijkheden en voorwaarden te bespreken. Leen je liever van familie of vrienden, leg dan het bedrag, de terugbetalingstermijn en eventuele rente duidelijk schriftelijk vast. Wees voorzichtig met onbekenden die online snel krediet beloven, zeker als ze vooraf kosten vragen of naar je bankcodes informeren. Controleer altijd of de lening haalbaar is binnen je budget en vergelijk de totale terug te betalen kost.

Welke rente voor onderhandse lening?

De rente voor een onderhandse lening tussen particulieren wordt doorgaans in onderling overleg bepaald; er is geen standaardpercentage dat voor elke lening geldt. Spreek duidelijk af of de lening rentevrij is of welke rente van toepassing is, en zet dat samen met het geleende bedrag en de terugbetalingsregeling in een schriftelijke overeenkomst. Zo vermijd je misverstanden. Bij twijfel over de geldigheid of gevolgen van de afspraken kan je juridisch advies vragen.

Welke prive persoon leent geld?

Een privépersoon die geld uitleent, is vaak een familielid, vriend of kennis. Spreek vooraf duidelijk af hoeveel je leent, of er rente verschuldigd is en wanneer je terugbetaalt, en zet die afspraken op papier. Wees voorzichtig met onbekenden die online leningen aanbieden: controleer wie erachter zit en betaal nooit zomaar vooraf kosten of een voorschot.

Waar kan ik 100.000 euro lenen?

Voor een lening van 100.000 euro kan je terecht bij een bank of een erkende kredietgever, maar de mogelijkheden hangen af van het doel van de lening, je inkomen, je bestaande schulden en je terugbetalingscapaciteit. Voor een woning kan een hypothecair krediet passend zijn; voor andere uitgaven gelden mogelijk andere kredietvormen en voorwaarden. Vergelijk het jaarlijks kostenpercentage (JKP), de totale terug te betalen som, de looptijd en eventuele kosten, en controleer of de kredietgever erkend is. Leen niet meer dan je realistisch kan terugbetalen en laat je bij twijfel adviseren vóór je een overeenkomst ondertekent.

lening verbouwing
13 jun, 2026

Financier uw renovatieproject met een lening voor verbouwing

Lening voor Verbouwing: Financiering voor Uw Renovatieproject

Lening voor Verbouwing: Financiering voor Uw Renovatieproject

Verbouwen kan een spannende maar ook kostbare onderneming zijn. Of u nu van plan bent om uw keuken te renoveren, een extra kamer toe te voegen of uw hele huis op te knappen, het financieren van uw verbouwingsproject is vaak een belangrijke overweging.

Een lening voor verbouwing kan een handige manier zijn om de kosten van uw renovatie te dekken. Er zijn verschillende opties beschikbaar, zoals een persoonlijke lening, een renovatielening of het verhogen van uw hypotheek.

Het is belangrijk om goed na te denken over welk type lening het beste bij uw situatie past. Een persoonlijke lening kan bijvoorbeeld geschikt zijn voor kleinere verbouwingsprojecten, terwijl een renovatielening specifiek is ontworpen voor grotere renovaties.

Voordat u besluit om een lening af te sluiten voor uw verbouwing, is het verstandig om de verschillende opties te vergelijken en de voorwaarden en rentetarieven zorgvuldig te bekijken. Zorg ervoor dat u zich bewust bent van de totale kosten en hoe u de lening kunt terugbetalen.

Een goed doordachte financieringsstrategie kan u helpen om uw verbouwingsdromen waar te maken zonder financiële stress. Neem de tijd om uw opties te onderzoeken en kies de lening die het beste past bij uw behoeften en budget.


5 Tips voor het Slim Lenen voor je Verbouwing in België

  1. Vergelijk leningen van verschillende aanbieders om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en verzekeringspremies.
  3. Bepaal op voorhand hoeveel je wilt lenen en hoe lang de looptijd van de lening zal zijn.
  4. Controleer of je in aanmerking komt voor eventuele subsidies of premies voor verbouwingswerken.
  5. Wees realistisch over wat je maandelijks kunt aflossen om financiële problemen te vermijden.

Vergelijk leningen van verschillende aanbieders om de beste rentevoet te vinden.

Vergelijk leningen van verschillende aanbieders om de beste rentevoet te vinden. Door verschillende leningsopties te onderzoeken en rentetarieven te vergelijken, kunt u ervoor zorgen dat u de meest gunstige voorwaarden krijgt voor uw verbouwingsproject. Het loont de moeite om de tijd te nemen om verschillende aanbieders te bekijken en offertes op te vragen, zodat u een weloverwogen beslissing kunt nemen over welke lening het beste bij uw financiële situatie past.

Let op bijkomende kosten zoals dossierkosten en verzekeringspremies.

Bij het overwegen van een lening voor verbouwing is het belangrijk om aandacht te besteden aan bijkomende kosten, zoals dossierkosten en verzekeringspremies. Deze extra kosten kunnen vaak over het hoofd worden gezien, maar ze kunnen aanzienlijk bijdragen aan de totale kosten van uw lening. Zorg ervoor dat u deze kosten meeneemt in uw berekeningen en budgettering, zodat u een realistisch beeld krijgt van wat de lening uiteindelijk zal kosten. Het is verstandig om transparantie te vragen over alle mogelijke bijkomende kosten voordat u een definitieve beslissing neemt over uw financieringsplan voor de verbouwing.

Bepaal op voorhand hoeveel je wilt lenen en hoe lang de looptijd van de lening zal zijn.

Het is essentieel om op voorhand vast te stellen hoeveel je wilt lenen voor je verbouwingsproject en hoe lang de looptijd van de lening zal zijn. Door een duidelijk bedrag en een realistische terugbetalingstermijn te bepalen, kun je beter inschatten of de lening haalbaar is binnen je financiële mogelijkheden. Het helpt ook bij het selecteren van de juiste leningsoptie die aansluit bij je behoeften en budget, waardoor je meer controle hebt over de financiële aspecten van je renovatieplannen.

Controleer of je in aanmerking komt voor eventuele subsidies of premies voor verbouwingswerken.

Het is verstandig om te controleren of je in aanmerking komt voor eventuele subsidies of premies voor verbouwingswerken. Overheidsinstanties en energieleveranciers bieden vaak financiële ondersteuning aan particulieren die energiezuinige renovaties uitvoeren of duurzame verbouwingsprojecten realiseren. Door gebruik te maken van beschikbare subsidies en premies kun je niet alleen de kosten van je verbouwing verlagen, maar ook bijdragen aan een milieuvriendelijkere en energiezuinigere woning. Het loont dus zeker de moeite om te onderzoeken welke financiële voordelen er mogelijk zijn voor jouw specifieke renovatieplannen.

Wees realistisch over wat je maandelijks kunt aflossen om financiële problemen te vermijden.

Het is essentieel om realistisch te zijn over wat je maandelijks kunt aflossen bij het overwegen van een lening voor verbouwing, om financiële problemen te vermijden. Door een haalbaar aflossingsbedrag vast te stellen dat past binnen je budget, kun je ervoor zorgen dat je de lening op een verantwoorde manier kunt terugbetalen en zo onnodige stress en financiële moeilijkheden kunt voorkomen. Het is verstandig om zorgvuldig te plannen en rekening te houden met je inkomsten en uitgaven, zodat je een lening kiest die goed aansluit bij jouw financiële situatie.

vanaf 40 euro per nacht
21 mei, 2026

Voordelig genieten: accommodaties vanaf 40 euro per nacht

Vanaf 40 euro per nacht: Betaalbaar genieten van een heerlijke vakantie

Vanaf 40 euro per nacht: Betaalbaar genieten van een heerlijke vakantie

Op zoek naar een voordelige en toch ontspannende vakantie? Dan is het goed om te weten dat je al vanaf 40 euro per nacht kunt genieten van comfortabele accommodaties op prachtige bestemmingen over de hele wereld. Of je nu op zoek bent naar een weekendje weg of een langer verblijf, er zijn talloze opties beschikbaar die passen bij elk budget.

Met accommodaties variërend van gezellige bed & breakfasts tot luxe hotels en knusse vakantiehuisjes, is er voor ieder wat wils. Of je nu de voorkeur geeft aan een stedentrip, een strandvakantie of een avontuur in de natuur, er zijn betaalbare opties beschikbaar die voldoen aan al jouw wensen.

Bovendien bieden veel accommodaties extra voorzieningen zoals zwembaden, spa’s, restaurants en excursiemogelijkheden, waardoor je vakantie nog aangenamer wordt. En met de mogelijkheid om online te boeken en reviews van andere reizigers te lezen, kun je met vertrouwen je ideale verblijf kiezen.

Dus waar wacht je nog op? Ga op zoek naar jouw ideale betaalbare accommodatie en maak je klaar voor een onvergetelijke vakantie-ervaring zonder dat het je een fortuin kost. Vanaf 40 euro per nacht kun je al genieten van alles wat de wereld te bieden heeft. Begin vandaag nog met plannen en maak herinneringen die een leven lang meegaan!


Veelgestelde Vragen Over Betaalbaar Overnachten: Prijzen Vanaf 40 Euro Per Nacht

  1. Wat is een normale prijs voor een overnachting?
  2. Waar kan ik voor 25 euro overnachten?
  3. Wat zijn tips voor een nachtje weg alleen?
  4. Hoeveel kost van der Valk per nacht?

Wat is een normale prijs voor een overnachting?

Een normale prijs voor een overnachting kan sterk variëren, afhankelijk van de locatie, het type accommodatie en het seizoen. Over het algemeen wordt een overnachting vanaf 40 euro per nacht beschouwd als een betaalbare optie. Dit tarief kan je toegang bieden tot eenvoudige maar comfortabele accommodaties op verschillende bestemmingen. Voor luxere accommodaties of populaire bestemmingen kunnen de prijzen echter hoger liggen. Het is altijd verstandig om vooraf onderzoek te doen en verschillende opties te vergelijken om een overnachting te vinden die past bij jouw budget en wensen.

Waar kan ik voor 25 euro overnachten?

Voor degenen die zich afvragen waar ze voor 25 euro per nacht kunnen overnachten, is het belangrijk om te weten dat er verschillende budgetvriendelijke opties beschikbaar zijn, vooral voor reizigers die flexibel zijn en openstaan voor eenvoudigere accommodaties. Hostels, guesthouses en budgethotels zijn vaak goede keuzes voor mensen die op zoek zijn naar betaalbare overnachtingsmogelijkheden. Daarnaast kunnen last-minute deals en aanbiedingen helpen om een voordelige verblijfsplaats te vinden binnen een strakker budget. Het is raadzaam om online te zoeken en prijzen te vergelijken om zo de beste deal te vinden die past bij het beschikbare budget. Met wat onderzoek en planning is het zeker mogelijk om een comfortabele plek te vinden om te overnachten voor 25 euro of minder per nacht.

Wat zijn tips voor een nachtje weg alleen?

Voor een nachtje weg alleen zijn er verschillende tips die kunnen helpen om van je solo-uitje een onvergetelijke ervaring te maken. Kies bijvoorbeeld voor een accommodatie die past bij jouw interesses en behoeften, of het nu een gezellige bed & breakfast is in de natuur of een hip designhotel in de stad. Plan activiteiten die je leuk vindt, zoals wandelen, winkelen of genieten van lokale gerechten. Vergeet niet om ook tijd vrij te maken voor ontspanning en zelfreflectie, zodat je optimaal kunt genieten van je tijd alleen en nieuwe energie kunt opdoen. Met deze tips kun je een nachtje weg alleen omtoveren tot een waardevolle en verrijkende ervaring.

Hoeveel kost van der Valk per nacht?

Een veelgestelde vraag is: “Hoeveel kost een overnachting bij Van der Valk?” De prijzen voor een overnachting bij Van der Valk kunnen variëren afhankelijk van de locatie, het type kamer en eventuele extra voorzieningen die worden aangeboden. Over het algemeen liggen de kosten voor een verblijf bij Van der Valk hoger dan 40 euro per nacht, gezien het luxe karakter van hun hotels en de uitgebreide faciliteiten die zij bieden. Het is raadzaam om de specifieke tarieven en beschikbaarheid rechtstreeks op de website van Van der Valk of via andere boekingskanalen te raadplegen om een nauwkeurige prijsindicatie te krijgen voor jouw gewenste verblijfsdata.

mobiel abonnement goedkoop
27 apr, 2026

Betaalbaar mobiel abonnement: Bespaar geld zonder in te leveren op kwaliteit

Artikel: Mobiel abonnement goedkoop

Mobiel abonnement goedkoop: bespaar geld zonder in te leveren op kwaliteit

Als het gaat om het kiezen van een mobiel abonnement, willen veel mensen graag geld besparen. Gelukkig zijn er tegenwoordig tal van opties beschikbaar voor goedkope mobiele abonnementen die toch voldoen aan uw behoeften en budget.

Er zijn verschillende manieren om een goedkoop mobiel abonnement te vinden dat past bij uw gebruik en budget. Een van de eerste stappen is om uw eigen behoeften in kaart te brengen. Hoeveel data, belminuten en sms’jes heeft u maandelijks nodig? Door dit in kaart te brengen, kunt u gericht zoeken naar abonnementen die aansluiten bij uw verbruik.

Daarnaast is het de moeite waard om aanbiedingen en acties van verschillende providers te vergelijken. Vaak bieden providers speciale kortingen of promoties aan voor nieuwe klanten of bij het verlengen van een contract. Door deze aanbiedingen te vergelijken, kunt u mogelijk een goedkoop mobiel abonnement vinden dat aan al uw wensen voldoet.

Verder kan het lonen om flexibel te zijn in uw keuzes. Sommige providers bieden sim-only abonnementen aan die vaak voordeliger zijn dan abonnementen met een nieuwe smartphone inbegrepen. Als u al een geschikte telefoon heeft, kan een sim-only abonnement een goede optie zijn om geld te besparen.

Kortom, met wat onderzoek en vergelijking kunt u zeker een goedkoop mobiel abonnement vinden dat past bij uw behoeften en budget. Blijf op de hoogte van actuele aanbiedingen en promoties en wees bereid om flexibel te zijn in uw keuzes. Op die manier kunt u geld besparen zonder in te leveren op kwaliteit van service.


Voordelen van een Goedkoop Mobiel Abonnement in België

  1. Bespaart geld op maandelijkse kosten
  2. Kan passen bij beperkt budget
  3. Biedt vaak flexibele contractmogelijkheden
  4. Mogelijkheid om specifieke behoeften te kiezen zoals data, belminuten en sms’jes
  5. Kan voordeliger zijn dan abonnementen met nieuwe smartphones inbegrepen
  6. Geeft de vrijheid om te switchen naar een andere provider indien gewenst
  7. Goedkope mobiele abonnementen hebben vaak dezelfde dekking en netwerkkwaliteit als duurdere opties
  8. Verhoogt de concurrentie tussen providers, wat kan resulteren in betere aanbiedingen voor consumenten


Nadelen van Goedkope Mobiele Abonnementen in België

  1. Beperkte data, belminuten en sms’jes inbegrepen
  2. Mogelijk lagere kwaliteit van klantenservice
  3. Geen mogelijkheid tot het kiezen van de nieuwste smartphones
  4. Extra kosten voor buitenbundel gebruik kunnen oplopen
  5. Contractuele beperkingen zoals langlopende verplichtingen

Bespaart geld op maandelijkse kosten

Een van de voordelen van een goedkoop mobiel abonnement is dat het geld bespaart op maandelijkse kosten. Door te kiezen voor een voordelig abonnement dat aansluit bij uw behoeften, kunt u maandelijks geld besparen en uw budget beter beheren. Dit kan resulteren in aanzienlijke besparingen op de lange termijn, waardoor u meer financiële ruimte heeft voor andere uitgaven of spaardoelen. Het vinden van een betaalbaar mobiel abonnement stelt u in staat om te genieten van de voordelen van mobiele communicatie zonder dat het een grote last vormt voor uw portemonnee.

Kan passen bij beperkt budget

Een van de voordelen van een goedkoop mobiel abonnement is dat het kan passen bij een beperkt budget. Voor mensen die op zoek zijn naar een betaalbare optie om toch bereikbaar te blijven en gebruik te maken van mobiele diensten, kan een goedkoop abonnement de ideale oplossing zijn. Door te kiezen voor een voordelig abonnement dat aansluit bij hun financiële mogelijkheden, kunnen gebruikers genieten van de gemakken van mobiele communicatie zonder zich zorgen te hoeven maken over hoge kosten. Het biedt een betaalbare manier om verbonden te blijven en gebruik te maken van mobiele data, belminuten en sms’jes, zelfs met een beperkt budget.

Biedt vaak flexibele contractmogelijkheden

Een groot voordeel van een goedkoop mobiel abonnement is dat het vaak flexibele contractmogelijkheden biedt. Dit betekent dat u de vrijheid heeft om te kiezen voor kortlopende contracten of maandelijkse opzegbaarheid, waardoor u niet vastzit aan langdurige verplichtingen. Door deze flexibiliteit kunt u gemakkelijk overstappen naar een ander abonnement of provider als uw behoeften of budget veranderen, waardoor u meer controle heeft over uw telecommunicatiekosten.

Mogelijkheid om specifieke behoeften te kiezen zoals data, belminuten en sms’jes

Een van de voordelen van een goedkoop mobiel abonnement is de mogelijkheid om specifieke behoeften te kiezen, zoals het gewenste aantal data, belminuten en sms’jes. Door deze opties af te stemmen op uw persoonlijke gebruik, kunt u precies het abonnement vinden dat aansluit bij uw behoeften en budget. Hierdoor betaalt u alleen voor wat u daadwerkelijk nodig heeft en kunt u op maat gemaakte keuzes maken die passen bij uw communicatiegewoonten. Dit biedt niet alleen financiële voordelen, maar zorgt er ook voor dat u optimaal gebruik kunt maken van uw mobiele abonnement zonder overbodige kosten.

Kan voordeliger zijn dan abonnementen met nieuwe smartphones inbegrepen

Een belangrijk voordeel van een goedkoop mobiel abonnement is dat het vaak voordeliger kan zijn dan abonnementen waarbij nieuwe smartphones zijn inbegrepen. Door te kiezen voor een sim-only abonnement zonder een nieuwe telefoon, kunt u maandelijks aanzienlijk besparen op uw kosten. Dit stelt u in staat om geld te besparen en tegelijkertijd te profiteren van de voordelige tarieven en diensten die het mobiele abonnement biedt.

Geeft de vrijheid om te switchen naar een andere provider indien gewenst

Een groot voordeel van een goedkoop mobiel abonnement is dat het u de vrijheid geeft om indien gewenst over te stappen naar een andere provider. Door te kiezen voor een voordelig abonnement zonder langlopend contract of hoge kosten, behoudt u de flexibiliteit om te switchen naar een andere provider die mogelijk betere tarieven of service biedt. Deze vrijheid om te veranderen van provider zorgt ervoor dat u altijd de beste deal kunt vinden die aansluit bij uw behoeften en budget, waardoor u optimaal kunt profiteren van de concurrentie op de markt voor mobiele abonnementen.

Goedkope mobiele abonnementen hebben vaak dezelfde dekking en netwerkkwaliteit als duurdere opties

Goedkope mobiele abonnementen hebben vaak dezelfde dekking en netwerkkwaliteit als duurdere opties. Dit betekent dat u kunt genieten van een betrouwbare verbinding en goede service, zelfs als u kiest voor een voordeliger abonnement. Door te profiteren van de lagere prijzen van goedkope mobiele abonnementen, kunt u geld besparen zonder concessies te doen aan de kwaliteit van uw mobiele netwerkervaring.

Verhoogt de concurrentie tussen providers, wat kan resulteren in betere aanbiedingen voor consumenten

Een belangrijk voordeel van een goedkoop mobiel abonnement is dat het de concurrentie tussen providers verhoogt, wat kan resulteren in betere aanbiedingen voor consumenten. Doordat er meer keuzemogelijkheden zijn en providers met elkaar concurreren om klanten aan te trekken, worden consumenten vaak beloond met aantrekkelijke deals, kortingen en promoties. Dit stimuleert providers om hun diensten te verbeteren en innovatieve aanbiedingen te ontwikkelen om zo de concurrentie voor te blijven en consumenten tevreden te stellen. Het resultaat is een win-winsituatie waarbij consumenten kunnen profiteren van betaalbare tarieven en gunstige voorwaarden dankzij de toegenomen concurrentie op de markt voor mobiele abonnementen.

Beperkte data, belminuten en sms’jes inbegrepen

Een van de nadelen van een goedkoop mobiel abonnement is vaak de beperking in de hoeveelheid data, belminuten en sms’jes die zijn inbegrepen. Bij sommige voordelige abonnementen krijgt u slechts een beperkte hoeveelheid data en belminuten, waardoor u mogelijk snel door uw bundel heen bent en extra kosten moet maken voor het bijbetalen van extra verbruik. Dit kan leiden tot onverwachte kosten en beperkingen in uw gebruik, vooral als u regelmatig grote hoeveelheden data verbruikt of veel belt. Het is daarom belangrijk om bij het kiezen van een goedkoop mobiel abonnement goed te letten op de inbegrepen hoeveelheden data, belminuten en sms’jes om te voorkomen dat u voor verrassingen komt te staan.

Mogelijk lagere kwaliteit van klantenservice

Een potentieel nadeel van het kiezen voor een goedkoop mobiel abonnement is de mogelijkheid van een lagere kwaliteit van klantenservice. Bij sommige budgetaanbieders kan de klantenservice minder uitgebreid of minder snel zijn, wat kan resulteren in langere wachttijden of minder efficiënte ondersteuning bij eventuele problemen of vragen. Het is belangrijk om dit aspect in overweging te nemen bij het kiezen van een goedkoop mobiel abonnement, aangezien een goede klantenservice essentieel kan zijn voor een soepele en bevredigende gebruikerservaring.

Geen mogelijkheid tot het kiezen van de nieuwste smartphones

Een nadeel van het kiezen voor een goedkoop mobiel abonnement is dat u mogelijk geen mogelijkheid heeft om de nieuwste smartphones te kiezen. Vaak zijn de goedkopere abonnementen gericht op basisfunctionaliteiten en oudere telefoonmodellen, waardoor u misschien niet kunt profiteren van de nieuwste technologische ontwikkelingen en functies die beschikbaar zijn op de nieuwste smartphones. Dit kan een beperking vormen voor diegenen die graag up-to-date willen blijven met de laatste mobiele technologieën en functionaliteiten.

Extra kosten voor buitenbundel gebruik kunnen oplopen

Een belangrijk nadeel van het kiezen voor een goedkoop mobiel abonnement is dat de extra kosten voor buitenbundel gebruik aanzienlijk kunnen oplopen. Hoewel een goedkoop abonnement op het eerste gezicht aantrekkelijk lijkt vanwege de lage maandelijkse kosten, kunnen de kosten snel stijgen wanneer u buiten uw bundel gaat. Denk hierbij aan extra kosten voor belminuten, data of sms’jes die niet in uw abonnement zijn inbegrepen. Het is daarom belangrijk om uw verbruik goed in de gaten te houden en eventueel te kiezen voor een iets duurder abonnement met een ruimere bundel om onverwachte kosten te voorkomen.

Contractuele beperkingen zoals langlopende verplichtingen

Een belangrijk nadeel van het kiezen voor een goedkoop mobiel abonnement zijn de contractuele beperkingen, zoals langlopende verplichtingen. Vaak gaan goedkopere abonnementen gepaard met langere contractduur, wat betekent dat u voor een langere periode gebonden bent aan dezelfde provider en dezelfde tarieven. Dit kan problematisch zijn als uw behoeften of financiële situatie veranderen gedurende de looptijd van het contract. Bovendien kunnen vroegtijdige beëindigingskosten hoog zijn als u besluit om voortijdig van het contract af te willen stappen. Het is daarom belangrijk om de contractvoorwaarden zorgvuldig te lezen en te overwegen voordat u kiest voor een goedkoop mobiel abonnement met langlopende verplichtingen.

laagseizoenprijzen vanaf 1750
1 apr, 2026

Ontdek Voordelige Laagseizoenprijzen vanaf 1750 Euro!

Laagseizoenprijzen vanaf 1750

Profiteer van Geweldige Laagseizoenprijzen vanaf 1750!

Het is tijd om te genieten van voordelige reistarieven tijdens het laagseizoen, met prijzen die beginnen vanaf slechts 1750 euro! Of je nu op zoek bent naar een ontspannende strandvakantie, een culturele stedentrip of een avontuurlijke natuuruitstap, er is voor elk wat wils tegen betaalbare tarieven.

Waarom Kiezen voor Reizen in het Laagseizoen?

Het reizen tijdens het laagseizoen biedt tal van voordelen. Niet alleen zijn de prijzen van accommodaties en vluchten vaak lager, maar ook de bestemmingen zijn vaak minder druk. Dit betekent dat je in alle rust kunt genieten van bezienswaardigheden en activiteiten, zonder last te hebben van grote menigten.

Bestemmingen om te Verkennen

Met onze laagseizoenaanbiedingen kun je prachtige bestemmingen verkennen zonder je budget te overschrijden. Of je nu kiest voor een zonnige vakantie aan de Middellandse Zee, een historische reis naar Europese steden of een exotisch avontuur in Azië, er zijn talloze mogelijkheden om te ontdekken.

Boek Nu en Bespaar!

Grijp deze kans om te profiteren van onze speciale laagseizoenaanbiedingen met prijzen die starten vanaf 1750 euro. Maak je klaar voor een onvergetelijke reiservaring tegen betaalbare tarieven. Boek nu en bespaar op je volgende avontuur!


9 Tips om te Profiteren van Laagseizoenprijzen vanaf 1750 Euro

  1. Boek vroeg om te profiteren van lagere prijzen.
  2. Vermijd vakanties en feestdagen voor de beste deals.
  3. Kijk naar bestemmingen die minder populair zijn in het laagseizoen.
  4. Wees flexibel met je reisdata voor extra besparingen.
  5. Overweeg last-minute aanbiedingen voor scherpe prijzen.
  6. Vraag naar speciale kortingen voor boekingen vanaf 1750 euro.
  7. Gebruik vergelijkingssites om de voordeligste opties te vinden.
  8. Controleer of er kortingscodes beschikbaar zijn bij het boeken.
  9. Neem contact op met reisbureaus voor persoonlijk advies en aanbiedingen.

Boek vroeg om te profiteren van lagere prijzen.

Het is verstandig om vroeg te boeken om optimaal te profiteren van de voordelige laagseizoenprijzen vanaf 1750 euro. Door je reisplannen tijdig vast te leggen, kun je niet alleen zeker zijn van beschikbaarheid, maar ook profiteren van lagere prijzen en betere deals. Wacht dus niet te lang en reserveer je reis naar jouw droombestemming tijdens het laagseizoen om kosten te besparen en zorgeloos te genieten van een betaalbare vakantie-ervaring.

Vermijd vakanties en feestdagen voor de beste deals.

Voor de beste deals op laagseizoenprijzen vanaf 1750 euro is het slim om vakanties en feestdagen te vermijden. Door buiten de drukke periodes te reizen, zoals tijdens vakanties en feestdagen, kun je profiteren van lagere prijzen en meer beschikbaarheid. Zo kun je optimaal genieten van je reis zonder de drukte en tegen een voordeliger tarief. Plan je reis zorgvuldig en kies voor rustige periodes om maximaal te besparen op je reiskosten.

Kijk naar bestemmingen die minder populair zijn in het laagseizoen.

Als je op zoek bent naar voordelige reistarieven tijdens het laagseizoen, is het slim om te kijken naar bestemmingen die minder populair zijn in die periode. Door te kiezen voor minder bekende bestemmingen kun je profiteren van lagere prijzen voor accommodaties en activiteiten, terwijl je nog steeds kunt genieten van een unieke reiservaring. Verken nieuwe plekken en ontdek verborgen pareltjes terwijl je bespaart op je reiskosten.

Wees flexibel met je reisdata voor extra besparingen.

Een handige tip om te profiteren van de voordelige laagseizoenprijzen vanaf 1750 euro is om flexibel te zijn met je reisdata. Door te spelen met verschillende vertrek- en terugkeerdata kun je vaak extra besparingen realiseren. Soms kan het verschuiven van je reisperiode met slechts enkele dagen al aanzienlijke prijsverschillen opleveren. Wees dus flexibel met je planning en ontdek hoe je nog meer kunt besparen op jouw reis naar prachtige bestemmingen.

Overweeg last-minute aanbiedingen voor scherpe prijzen.

Overweeg last-minute aanbiedingen voor scherpe prijzen wanneer je op zoek bent naar voordelige laagseizoenprijzen vanaf 1750 euro. Last-minute deals kunnen een geweldige manier zijn om nog meer te besparen op je reiskosten. Door flexibel te zijn in je reisdata en bestemmingen, kun je profiteren van aantrekkelijke kortingen en speciale aanbiedingen die beschikbaar worden gesteld door reisorganisaties en luchtvaartmaatschappijen. Blijf alert op last-minute deals en wie weet kun je een fantastische vakantie boeken tegen een nog lagere prijs dan verwacht.

Vraag naar speciale kortingen voor boekingen vanaf 1750 euro.

Vergeet niet om te informeren naar speciale kortingen voor boekingen vanaf 1750 euro tijdens het laagseizoen! Het kan lonend zijn om te vragen naar extra voordelen of aanbiedingen die beschikbaar zijn voor boekingen van deze waarde. Wie weet kun je nog meer besparen en extraatjes ontvangen voor je reis, waardoor je nog meer waar voor je geld krijgt.

Gebruik vergelijkingssites om de voordeligste opties te vinden.

Een handige tip om te profiteren van de laagseizoenprijzen vanaf 1750 euro is om vergelijkingssites te gebruiken om de meest voordelige opties te vinden. Door verschillende reisaanbiedingen en pakketten met elkaar te vergelijken op deze sites, kun je gemakkelijk de beste deals vinden die aansluiten bij jouw budget en voorkeuren. Of je nu op zoek bent naar een betaalbare strandvakantie, een culturele stedentrip of een avontuurlijke reis, het gebruik van vergelijkingssites kan je helpen om geld te besparen en toch te genieten van een geweldige vakantie-ervaring.

Controleer of er kortingscodes beschikbaar zijn bij het boeken.

Bij het boeken van laagseizoenprijzen vanaf 1750 euro is het slim om te controleren of er kortingscodes beschikbaar zijn. Kortingscodes kunnen je extra besparingen opleveren en ervoor zorgen dat je nog voordeliger kunt reizen. Door actief op zoek te gaan naar kortingsmogelijkheden, kun je jouw reiskosten verder verlagen en meer waarde halen uit je reisbudget. Vergeet dus niet om te kijken of er kortingscodes beschikbaar zijn voordat je jouw reis boekt!

Neem contact op met reisbureaus voor persoonlijk advies en aanbiedingen.

Voor persoonlijk advies en speciale aanbiedingen over de laagseizoenprijzen vanaf 1750 euro, is het aan te raden om contact op te nemen met reisbureaus. Reisexperts kunnen je helpen bij het vinden van de beste deals die aansluiten bij jouw reisvoorkeuren en budget. Daarnaast kunnen ze je informeren over eventuele extra voordelen of kortingen die beschikbaar zijn tijdens het laagseizoen. Neem dus gerust contact op met een reisbureau voor maatwerkadvies en een onvergetelijke reiservaring tegen voordelige tarieven.

vakantiehuisje aan zee goedkoop
20 mrt, 2026

Voordelig Genieten: Vakantiehuisje aan Zee voor een Betaalbare Prijs

Vakantiehuisje aan Zee Goedkoop

Geniet van een Voordelige Vakantie in een Huisje aan Zee

Er is niets zo ontspannend als een vakantie aan zee. Het geluid van de golven, de frisse zeelucht en de prachtige uitzichten maken het de perfecte bestemming voor een uitje. En het goede nieuws is dat je niet diep in de buidel hoeft te tasten om te genieten van een verblijf in een vakantiehuisje aan zee.

Er zijn tal van opties beschikbaar voor betaalbare vakantiehuisjes aan zee, of je nu kiest voor een knus huisje direct aan het strand of een gezellige cottage iets verder landinwaarts. Door slim te plannen en op zoek te gaan naar speciale aanbiedingen, kun je genieten van een heerlijke vakantie zonder je budget te overschrijden.

Een goedkoop vakantiehuisje aan zee biedt vaak alle comfort en gemakken die je nodig hebt voor een ontspannen verblijf. Van gezellige slaapkamers tot een volledig uitgeruste keuken en misschien zelfs een eigen terras met uitzicht op zee – er zijn tal van mogelijkheden om te genieten van alle geneugten van de kust tegen betaalbare prijzen.

Of je nu wilt zwemmen in de zee, wandelen langs het strand of gewoon ontspannen met een goed boek terwijl je luistert naar het geluid van de golven, een goedkoop vakantiehuisje aan zee biedt de perfecte setting voor jouw volgende vakantie.

Dus waar wacht je nog op? Boek vandaag nog jouw voordelige verblijf in een vakantiehuisje aan zee en maak je klaar voor onvergetelijke momenten aan de kust!


6 Tips om Goedkoop een Vakantiehuisje aan Zee te Vinden

  1. Boek buiten het hoogseizoen voor lagere prijzen.
  2. Vergelijk verschillende aanbieders voor de beste deal.
  3. Kies voor een vakantiehuisje iets verder van de kust voor lagere prijzen.
  4. Overweeg last-minute aanbiedingen voor scherpe prijzen.
  5. Kijk naar accommodaties in minder bekende kustplaatsen voor voordelige opties.
  6. Bespaar op maaltijden door zelf te koken in het vakantiehuisje.

Boek buiten het hoogseizoen voor lagere prijzen.

Een handige tip om een goedkoop vakantiehuisje aan zee te vinden, is om buiten het hoogseizoen te boeken. Door te kiezen voor een verblijf buiten de drukke vakantieperiodes, zoals in het voor- of naseizoen, kun je profiteren van lagere prijzen en meer beschikbaarheid. Op die manier kun je genieten van een ontspannen vakantie aan zee zonder dat het een grote aanslag op je budget hoeft te zijn. Het is vaak ook rustiger op de stranden en in de omgeving, waardoor je optimaal kunt genieten van de prachtige kustlijn en alle geneugten die een vakantie aan zee te bieden heeft.

Vergelijk verschillende aanbieders voor de beste deal.

Een handige tip om een goedkoop vakantiehuisje aan zee te vinden, is door verschillende aanbieders te vergelijken voor de beste deal. Door prijzen, locaties en voorzieningen van verschillende vakantiehuisjes met elkaar te vergelijken, kun je ervoor zorgen dat je de meest voordelige optie vindt die perfect past bij jouw wensen en budget. Het loont vaak de moeite om wat onderzoek te doen en offertes op te vragen bij diverse aanbieders, zodat je uiteindelijk kunt genieten van een betaalbare en heerlijke vakantie aan zee.

Kies voor een vakantiehuisje iets verder van de kust voor lagere prijzen.

Door te kiezen voor een vakantiehuisje iets verder van de kust, kun je vaak genieten van lagere prijzen. Deze strategie biedt een uitstekende manier om te besparen op je verblijfskosten, terwijl je nog steeds de mogelijkheid hebt om te profiteren van de nabijheid van de zee en alle activiteiten die het strand te bieden heeft. Op deze manier kun je een betaalbaar vakantiehuisje vinden dat perfect past bij jouw budget, zonder concessies te doen aan de ervaring van een ontspannen vakantie aan zee.

Overweeg last-minute aanbiedingen voor scherpe prijzen.

Overweeg last-minute aanbiedingen voor scherpe prijzen wanneer je op zoek bent naar een goedkoop vakantiehuisje aan zee. Last-minute deals kunnen vaak aanzienlijke kortingen bieden op accommodaties die nog beschikbaar zijn voor boekingen op korte termijn. Door flexibel te zijn met je reisdata en op de hoogte te blijven van last-minute aanbiedingen, kun je profiteren van voordelige tarieven en genieten van een betaalbare vakantie aan de kust. Het is een slimme manier om geld te besparen zonder in te leveren op de kwaliteit van je verblijf.

Kijk naar accommodaties in minder bekende kustplaatsen voor voordelige opties.

Als je op zoek bent naar een goedkoop vakantiehuisje aan zee, is het een slimme tip om te kijken naar accommodaties in minder bekende kustplaatsen. In deze minder bekende bestemmingen vind je vaak voordelige opties voor accommodaties, terwijl je toch kunt genieten van de rust en schoonheid van de kust. Door buiten de gebaande paden te treden en te kiezen voor een vakantiehuisje in een minder toeristische kustplaats, kun je geld besparen zonder in te leveren op de charme en ontspanning die een verblijf aan zee biedt.

Bespaar op maaltijden door zelf te koken in het vakantiehuisje.

Een handige tip om geld te besparen tijdens je verblijf in een goedkoop vakantiehuisje aan zee is om zelf te koken. Door gebruik te maken van de volledig uitgeruste keuken in het vakantiehuisje kun je heerlijke maaltijden bereiden zonder de kosten van uit eten gaan. Bovendien kun je lokale ingrediënten gebruiken en genieten van zelfgemaakte gerechten terwijl je uitkijkt over de zee. Zo bespaar je niet alleen geld, maar creëer je ook een gezellige en ontspannen sfeer tijdens je vakantie aan zee.